Thuế biên giới carbon của EU có thể đóng vai trò là ‘động lực’ để thúc đẩy thị trường carbon của Trung Quốc phát triển
Tháng 12/2022, các nhà đàm phán Liên minh châu Âu (EU) đã nhất trí đánh thuế biên giới carbon đối với một số loại hàng hóa nhập khẩu vào khối bắt đầu từ năm 2026.
Được giới truyền thông mô tả là “thuế quan xanh”, Cơ chế Điều chỉnh Biên giới Carbon (CBAM) sẽ yêu cầu các công ty nước ngoài trả thuế cho một số sản phẩm sản xuất gây ô nhiễm để nhằm ra sự khác biệt giữa giá carbon tại các nước xuất xứ và giá theo hệ thống đánh thuế sản phẩm gây ô nhiễm của EU (ETS), đây là một công cụ chính sách khí hậu quan trọng của khối này.
Nhiều chuyên gia phát biểu với China Dialogue: Mặc dù Trung Quốc là một đối tác thương mại lớn nhất của EU, CBAM hiện tại sẽ có tác động ngăn cản hàng nhập khẩu của Trung Quốc vào EU. Nhưng chuyên gia dự kiến CBAM sẽ hoạt động như một “động lực” cho ETS của Trung Quốc phát triển nhằm bù đắp một số tác động lâu dài.
Các chuyên gia còn cho rằng: Cơ chế có thể thúc đẩy các nhà hoạch định chính sách của Trung Quốc cải thiện hệ thống tính toán lượng phát thải carbon quốc gia, bắt đầu buộc một số công ty cụ thể phải trả tiền cho lượng khí thải thải ra trong quá trình sản xuất và đẩy nhanh tốc độ mở rộng thị trường carbon quốc gia.
Tín hiệu ‘mạnh mẽ và rõ ràng’
CBAM được thiết kế để ngăn chặn các công ty EU dịch chuyển hoạt động sản xuất đến những nơi có chính sách khí hậu ít nghiêm ngặt hơn bên ngoài khối- một kịch bản được gọi là “rò rỉ khí carbon”.
CBAM cũng muốn tạo ra sân chơi bình đẳng giữa các công ty EU và các đối thủ cạnh tranh ở nước ngoài của khối đối với một số sản phẩm sản xuất gây ô nhiễm bằng cách cân bằng giá carbon phải trả cho các sản phẩm của EU và hàng nhập khẩu.
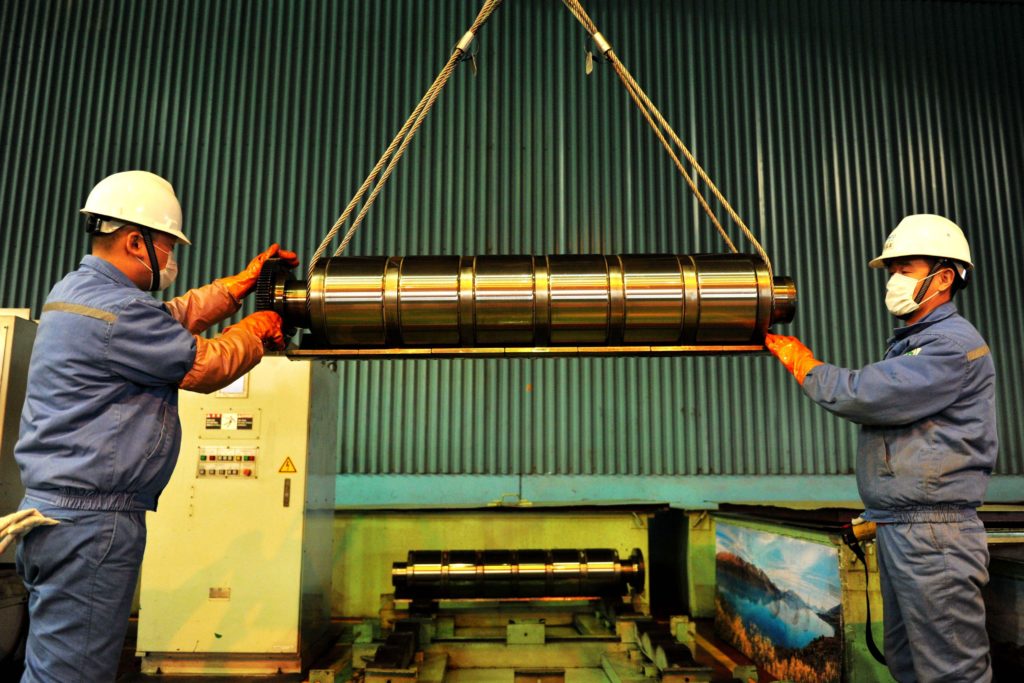
Cơ chế ban đầu sẽ bao gồm sáu loại sản phẩm: sắt thép, xi măng, nhôm, phân bón, điện và năng lượng hydro.
Trong giai đoạn chuyển giao từ tháng 10/2023- 12/2025, các nhà sản xuất bên ngoài EU sẽ chỉ phải báo cáo lượng khí thải của họ.
Sau đó, một khoản thuế sẽ được áp dụng dần dần từ năm 2026- 2034, nghĩa là các nhà nhập khẩu sẽ phải mua giấy chứng nhận tương đương với giá carbon hàng tuần của EU.
Trung Quốc đã xuất khẩu 472.7 tỷ euro hàng hóa (tương đương 507.8 tỷ đô la) vào EU trong năm 2021. Nhưng từ góc độ thương mại, theo thiết kế hiện tại CBAM sẽ không tác động nhiều đến hàng hóa Trung Quốc.
Một phân tích công bố trên China Dialogue năm 2021 phát hiện cơ chế sẽ chỉ ảnh hưởng đến mặt hàng xi măng, nhôm, phân bón và sắt thép, những mặt hàng chiếm chưa tới 2% xuất khẩu của Trung Quốc vào EU năm 2019.
Wu Bixuan là một đối tác cao cấp tại Công ty Luật Hiways, có trụ sở tại Bắc Kinh và là chuyên gia trong luật thương mại quốc tế. Ông phát biểu với China Dialogue rằng “tác động tâm lý” của CBAM đối với các nhà hoạch định chính sách của Trung Quốc là “lớn hơn nhiều” so với tác động thực tế của nó vì nó đưa ra “động lực tiền tệ bên ngoài” cho hoạt động cắt giảm phát thải.
Ông Wu cho rằng cơ chế đã gửi một “dấu hiệu mạnh mẽ và rõ ràng đến Trung Quốc và các quốc gia khác rằng thương mại quốc tế và khả năng cạnh tranh của một quốc gia hiện có thể chịu ảnh hưởng bởi một nhân tố mới: đó là khí carbon.”
Theo nghĩa đó, CBAM có thể được xem là “động lực hàng đầu” cho các nhà hoạch định chính sách để cải thiện ETS của Trung Quốc nhằm giảm thiểu tác động của cơ chế đối với xuất khẩu của Trung Quốc.
Một số chuyên gia cũng chỉ ra rằng mục tiêu chính của CBAM không phải là đánh thuế lên các đối tác thương mại ngoài EU như chúng ta thấy. Qin Yan, nhà phân tích hàng đầu tại Refinitiv và là một nhà cung cấp dữ liệu thị trường tài chính, cho biết: Thay vào đó, mục đích thật sự của cơ chế là nhằm vào lĩnh vực công nghiệp của EU.
Tháng 6/2022, ông Qin viết trong ấn phẩm kinh doanh Caijing của Trung Quốc: Khi CBAM được triển khai theo từng giai đoạn, các khoản trợ cấp dành cho lĩnh vực công nghiệp của EU từ ETS- biện pháp hiện tại chống lại sự rò ri khí carbon- sẽ được loại bỏ đồng thời nhằm tránh bảo vệ kép. Do vậy, “cốt lõi” của CBAM là thúc đẩy các công ty công nghiệp của khối giảm bớt khí thải của họ.
Giá carbon và mở rộng thị trường
Ra mắt vào tháng 7/2021, ETS của Trung Quốc hiện chỉ bao gồm lĩnh vực năng lượng. Mặc dù, cơ chế này phần lớn đã đạt được mục tiêu ban đầu là thiết lập một hệ thống thương mại và nâng cao nhận thức cơ bản về giao thương sản phẩm gây ô nhiễm, ETS vẫn phải đối mặt nhiều thách thức như khối lượng giao dịch quá thấp và điểm định giá carbon thấp. Các chuyên gia đồng lòng rằng CBAM có thể khuyến khích thị trường ETS Trung Quốc phát triển hơn.
Chen Zhibin, quản lý cấp cao của thinktank adelphi có trụ sở tại Berlin, phát biểu trên China Dialogue rằng CBAM sẽ không có tác động đáng kể đối với ETS của Trung Quốc trong ngắn hạn bởi lẽ các công ty sẽ không cần thanh toán cho đến năm 2026.
Ông Zhibin cho biết: Tuy nhiên, một khi thuế quan chính thức có ảnh hưởng, sự khác biệt trong chi phí phát thải CO2 trong thị trường carbon của EU và Trung Quốc sẽ được cảm nhận trực tiếp, và có thể khuyến khích chính quyền Trung Quốc giảm dần trợ cấp để buộc các công ty thanh toán cho lượng khí thải của họ.
Hiện tại, các nhà máy năng lượng của Trung Quốc phần lớn có thể bù đắp lượng phát thải của mình bằng các khoản trợ cấp của chính phủ, làm hạn chế động lực giảm khí thải của họ.
Theo bà Chen Mei’an, giám đốc chương trình và nhà phân tích cấp cao của Chương trình Phát triển Xanh đổi mới (iGDP), CBAM cũng có thể thúc đẩy các công ty nhận ra rằng giá carbon là “rất quan trọng” và chú ý đến chúng hơn. Điều này sẽ đặc biệt cần thiết đối với các ngành công nghiệp do CBAM bảo vệ.
Một báo cáo do bà Mei’an đồng tác giả vào năm 2021 ước tính rằng ngành công nghiệp nhôm và sắt thép của Trung Quốc- hai ngành dự kiến sẽ chịu tác động mạnh bởi CBAM- sẽ phải trả tổng cộng 2- 2.8 tỷ nhân dân tệ (xấp xỉ 295- 413 triệu đô la) về thuế biên giới carbon cho EU mỗi năm. Điều này sẽ làm tăng chi phí thêm 652- 690 nhân dân tệ (xấp xỉ 96- 102 đô la)/ tấn sắt thép và 4,295- 4,909 nhân dân tệ (xấp xỉ 634- 725 đô la)/ tấn nhôm.
Bà Mei’an cho biết: “Ở giai đoạn hiện tại, sự khác nhau trong giá carbon giữa thị trường carbon Trung Quốc và EU là khá lớn. Chi phí phát thải CO2 không được phản ánh đầy đủ trong giá carbon của Trung Quốc. Do vậy, nếu chúng ta so sánh giá carbon giữa hai thị trường, những nỗ lực của các công ty Trung Quốc trong giảm lượng phát thải gần như không rõ ràng.”
Theo báo cáo Bloomberg, chi phí để một công ty năng lượng thải ra một tấn CO2 ở Trung Quốc trung bình dưới 9 đô la vào năm 2022, so với mức 85 đô la ở EU.
Ngoài ra, bà Mei’an cho rằng CBAM có thể thúc đẩy thị trường carbon quốc gia của Trung Quốc cải thiện hơn, bằng cách mở rộng nhiều lĩnh vực hơn nhằm hỗ trợ các công ty đối phó với CBAM.
Chính phủ Trung Quốc đã lên kế hoạch kết hợp 8 lĩnh vực- hóa dầu, hóa chất, vật liệu xây dựng, sắt thép, kim loại màu, sản xuất giấy, năng lượng và hàng không- vào thị trường carbon quốc gia trước năm 2025. Tuy nhiên, theo báo cáo của Caijin, kế hoạch đó đã bị trì hoãn do dữ liệu phát thải không đủ.
Bà Mei’an cho biết thêm: “Nếu các ngành thuộc phạm vi điều chỉnh của CBAM đang phải chịu một số chi phí carbon nhất định trong thị trường carbon của Trung Quốc, thì có thể những chi phí này sẽ được bù đắp theo một cách nào đó khi các công ty xuất khẩu hàng hóa của họ vào EU, vì các công ty không thể chịu hai chi phí carbon.”
Theo đề xuất mới nhất, CBAM sẽ bao gồm hàng nhập khẩu từ tất cả các nước thứ ba ngoại trừ Iceland, Liechtenstein và Na Uy tham gia vào ETS của EU, và Thụy Sĩ có ETS đã được liên kết với cơ chế của EU.
Tác động đến việc tính toán lượng carbon
Theo Song Yutong, nhà phân tích carbon tại Refinitiv, Trung Quốc đang thiết lập các hệ thống và tiêu chuẩn cho các công ty công nghiệp sản xuất gây ô nhiễm nhiều tính toán lượng khí thải trong sản phẩm của họ, và CBAM có thể giúp đẩy nhanh quá trình này.
Cuối tháng 8/2022, ba cơ quan chính phủ của Trung Quốc đã cùng ban hành các hướng dẫn để thúc đẩy việc phát triển hệ thống xác minh và tính toán quốc gia về khí thải CO2.
Theo tài liệu, một trong những “nhiệm vụ chính” của chính phủ Trung Quốc là nhằm “thiết lập và cải thiện các phương pháp tính toán khí carbon cho các sản phẩm chủ lực.” Điện, sắt thép, xi măng và nhôm, những sản phẩm được CBAM bảo vệ đồng thời nằm trong danh sách “sản phẩm chủ lực” được chính quyền ưu tiên.
Bà Song cho biết: “Điều này nghĩa là Trung Quốc sẽ tiến hành nghiên cứu sâu và kỹ lưỡng về những sản phẩm chủ lực đó, bao gồm lượng khí thải carbon, mức độ phát thải, nhân tố phát thải và các thông số liên quan, đồng thời xây dựng một cơ sở dữ liệu toàn diện.”
Trong quan điểm của bà, động thái này có thể cung cấp dữ liệu hỗ trợ cho các công ty Trung Quốc tuân theo các quy tắc của CBAM và tiến hành các cuộc đàm phán thương mại khả thi với phía EU.
Từ góc độ của các công ty, đặc biệt những công ty trong các ngành công nghiệp sẽ bị ảnh hưởng bởi CBAM, họ có thể tìm cách cải thiện khả năng quản lý các vấn đề liên quan đến carbon.
Bà Song lưu ý: “Để giải quyết các hạn chế tiềm ẩn của CBAM và làm tăng tính cạnh trnah, các công ty có thể tăng cường hơn nữa khả năng quản lý carbon và cải thiện hệ thống nội bộ liên quan đến dữ liệu phát thải.”
Bà Song cho biết có thể EU sẽ nâng cấp CBAM để bao phủ nhiều lĩnh vực, sản phẩm và phạm vi phát thải, điều này phụ thuộc vào đánh giá của EU về cơ chế sau giai đoạn chuyển đổi.
Bà nói thêm: “Nếu đúng như vậy, CBAM sẽ mang lại tác động lớn hơn đối với các ngành xuất khẩu của Trung Quốc.”
Nguồn: China Dialogue
Từ khóa: CBAM, khí thải CO2, ETS Trung Quốc, thuế quan xanh
Các tin khác
- Quá trình toàn cầu hóa chuyển sang cân bằng chậm sau cuộc khủng hoảng tài chính toàn cầu - 20/02/2023
- Vì sao châu Âu nên tránh “thương chiến” với Mỹ - 20/02/2023
- Khủng hoảng năng lượng có thể trở thành một tình huống đôi bên cùng có lợi cho khí hậu và nền kinh tế - 20/02/2023
- Châu Á: Những hứa hẹn tăng trưởng trong năm 2023 - 20/02/2023
- Gấp rút nội luật hoá Quy tắc Thuế tối thiểu toàn cầu để không bị 'bỏ lại phía sau' - 20/02/2023