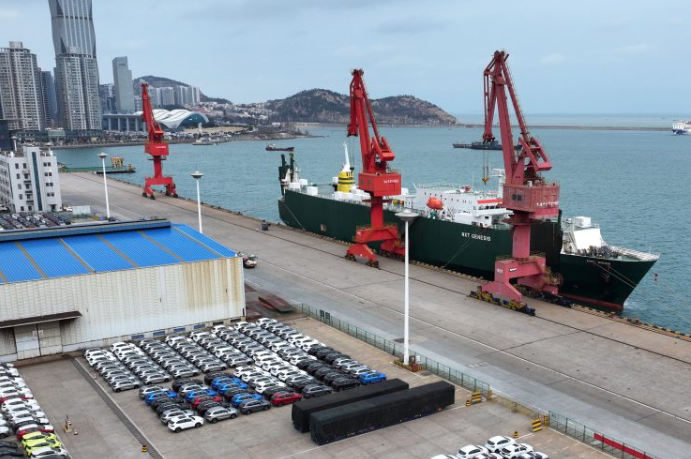
Lưu thông thương mại toàn cầu đang thay đổi và phân mảnh, trong khi sự xích lại gần của Donald Trump với Vladimir Putin có thể làm tình hình trở nên phức tạp hơn nữa.
Các kịch bản
Khả năng cao: Dòng chảy thương mại quốc tế của phương Tây sẽ ngày càng tái cấu trúc thành các khối địa chính trị
Ngày càng có khả năng rằng thương mại toàn cầu sẽ phân mảnh thành các khối quốc gia đối kháng, tạo thành các quan hệ đối tác địa chính trị. Những khối này có thể được phân loại rộng rãi thành ba nhóm: các quốc gia phương Tây, các quốc gia phương Đông và các quốc gia có quan hệ với nhóm Các quốc gia đa số toàn cầu (còn gọi là Các quốc gia Nam bán cầu). Điều này bất chấp tính không thể đoán trước của chính sách đối ngoại mang tính giao dịch của ông Trump, hoặc có thể làm trầm trọng thêm hoặc thậm chí mâu thuẫn với những sự liên kết này.
Dòng chảy thương mại nội bộ của khối phương Tây có thể sẽ gia tăng, đặc biệt là do căng thẳng địa chính trị ngày càng tăng giữa Hoa Kỳ và Trung Quốc trong tương lai, dẫn đến việc suy giảm thương mại song phương của họ trong những năm qua. Ví dụ, Hoa Kỳ đã chuyển nguồn nhập khẩu ra khỏi Trung Quốc trong nhiều lĩnh vực sản xuất, tăng cường sự phụ thuộc vào các nền kinh tế châu Á khác như Nhật Bản, Hàn Quốc và Đài Loan. Giữa năm 2017 và 2023, tỷ lệ phần trăm hàng hóa sản xuất tại Trung Quốc nhập khẩu vào Hoa Kỳ đã giảm từ 24% xuống 15%. Đặc biệt, ngành điện tử của Trung Quốc chứng kiến sự giảm sút mạnh mẽ nhất, từ 50% xuống còn 30% trong tỷ lệ nhập khẩu của Hoa Kỳ.
Trong khi một số thay đổi này có thể được lý giải do tác động của thuế quan tăng cao đối với hàng hóa nhập khẩu từ Trung Quốc, đó không phải là toàn bộ câu chuyện. Mặc dù máy tính xách tay và điện thoại di động không bị đánh thuế, tỷ lệ nhập khẩu của Trung Quốc đối với những sản phẩm này vẫn giảm trong năm 2022 và 2023. Các công ty, đặc biệt là các công ty công nghệ, từ Bắc Mỹ và Châu Âu đang ngày càng chuyển hoạt động sản xuất và mua sắm ra ngoài Trung Quốc đến các địa điểm thay thế trong chiến lược "ABC," hay "bất kỳ nơi nào ngoài Trung Quốc." Điều này xây dựng trên các chiến lược giảm thiểu rủi ro đã được phát triển sau những gián đoạn thương mại do COVID-19 để lại.
Hơn nữa, các quốc gia trên toàn thế giới đang ngày càng cảnh giác với các phương pháp xuất khẩu của Trung Quốc khi Bắc Kinh tìm cách thúc đẩy xuất khẩu để bù đắp cho nền kinh tế nội địa đang nguội lạnh. Nhiều quốc gia, ngay cả những quốc gia gần gũi với Trung Quốc, đang thiết lập các rào cản để ngăn chặn việc Trung Quốc "đổ hàng" ra thị trường.
Một số quốc gia phương Tây nhận thấy rằng các mối quan hệ thương mại giữa những đối thủ địa chính trị đang nổi lên cũng có thể là một nguồn nguy cơ kinh tế. Ví dụ rõ ràng là sự gián đoạn đáng kể trong xuất khẩu than đá, rượu vang và lúa mạch của Australia sang Trung Quốc kể từ năm 2021, sau khi Bắc Kinh thiết lập các rào cản đối với một số hàng hóa và dịch vụ từ Australia.
Ngược lại, sự thù địch về địa chính trị đã ảnh hưởng đến việc nhập khẩu của một số quốc gia phương Tây đối với các nguồn tài nguyên chính. Đức, đặc biệt, đã đối mặt với một thách thức lớn trong những năm gần đây do sự phụ thuộc quá mức vào xuất khẩu năng lượng từ Nga. Cuộc xâm lược Ukraine của Moscow đã dẫn đến sự tái cấu trúc phức tạp và nhanh chóng các tuyến đường thương mại quốc tế của Đức. Sự phụ thuộc của Berlin vào khí đốt tự nhiên của Nga kể từ đó đã giảm mạnh, từ khoảng 35% trong tổng nhập khẩu năng lượng của Đức vào tháng 1 năm 2022 xuống còn chưa đầy 1% vào năm 2023.
Do đó, Đức đã chuyển sang các nguồn cung cấp thay thế, tăng cường nhập khẩu khí từ Na Uy và bổ sung nguồn cung này bằng khí thiên nhiên hóa lỏng (LNG) từ Hoa Kỳ. Các sản phẩm xuất khẩu chế tạo của Đức cũng đã chuyển hướng mạnh mẽ khỏi Nga, với tỷ lệ xuất khẩu tăng lên Mỹ và các nền kinh tế châu Âu đang phát triển gần đó.
Có thể xảy ra rằng một cuộc chiến thương mại với Hoa Kỳ có thể làm gián đoạn đáng kể các mối quan hệ thương mại chặt chẽ giữa các quốc gia liên kết phương Tây.
Cũng rất có thể: Dòng chảy thương mại từ các khối phương Tây và phương Đông sẽ tái cấu trúc sang các nền kinh tế của các quốc gia đa số toàn cầu
Ảnh hưởng ngày càng tăng của liên minh Brazil, Nga, Ấn Độ, Trung Quốc và Nam Phi (BRICS) - đặc biệt là với sự bổ sung của các quốc gia thành viên mới như Indonesia, UAE, Ai Cập và các quốc gia khác - tạo nên sức mạnh đối trọng với sự thống trị về mặt pháp lý và thương mại của phương Tây đối với hệ thống thương mại toàn cầu. Trong hội nghị thượng đỉnh BRICS năm 2024, các quốc gia thành viên đã đề xuất một hệ thống thanh toán toàn cầu thay thế để giảm sự phụ thuộc của họ vào đồng đô la Mỹ. Nếu thành công, điều này có thể mở đường cho các mạng lưới thương mại song song thách thức sự thống trị lâu dài của các nền kinh tế tiên tiến G7 và đặt ra câu hỏi về hiệu quả của các lệnh trừng phạt đơn phương của họ.
Hơn nữa, khi sự cạnh tranh địa chính trị giữa Hoa Kỳ và Trung Quốc leo thang, các nền kinh tế Đa số Toàn cầu trung dung đã vào cuộc để lấp đầy khoảng trống thương mại do đó tạo ra. Ví dụ, Mexico đã tăng thị phần nhập khẩu của Hoa Kỳ, vượt qua Trung Quốc và trở thành đối tác thương mại lớn nhất của Hoa Kỳ. Sự thay đổi này minh họa cho khái niệm nearshoring, khi một công ty chuyển hoạt động của mình đến một quốc gia lân cận, thường có chung đường biên giới. Mặc dù vậy, Tổng thống Trump đã làm phức tạp đáng kể vai trò mới nổi của nearshoring, vì Mexico và Canada đã bị đe dọa bởi mức thuế quan đáng kể của Hoa Kỳ đối với tất cả hàng nhập khẩu, ngoài mức thuế quan đáng kể đối với các ngành công nghiệp cụ thể.
Đông Nam Á cũng đã chiếm được một phần hàng xuất khẩu của Trung Quốc mà trước đây được chuyển đến Hoa Kỳ, phản ánh ý tưởng về friendshoring – hình thành mạng lưới chuỗi cung ứng ưu tiên các quốc gia được coi là đồng minh chính trị và kinh tế.
Các nền kinh tế của Hiệp hội các quốc gia Đông Nam Á (ASEAN) , cùng với Brazil và Ấn Độ, đang ngày càng tham gia vào hoạt động thương mại rộng hơn trên toàn cảnh địa chính trị. Việt Nam, được công nhận là nền kinh tế tăng trưởng cao với vị thế trung bình , không chỉ thúc đẩy xuất khẩu sang Hoa Kỳ mà còn đồng thời củng cố quan hệ thương mại và đầu tư với Trung Quốc và Châu Âu. Ví dụ, vào tháng 1, Việt Nam và Cộng hòa Séc đã nâng cấp quan hệ lên Đối tác chiến lược để thúc đẩy thương mại và đầu tư lẫn nhau .
Đối với một số nhà quan sát, việc Hoa Kỳ chuyển sang nhập khẩu hàng hóa từ Việt Nam được coi là chỉ đơn giản là chuyển hướng thương mại từ Trung Quốc, mang lại ít giá trị gia tăng từ chính Việt Nam. Trung Quốc và Hoa Kỳ vẫn liên kết chặt chẽ thông qua chuỗi cung ứng đơn giản là dài hơn và phức tạp hơn.
Năm 2023, trong khi Mexico trở thành đối tác nhập khẩu lớn nhất của Hoa Kỳ, đặc biệt là trong lĩnh vực thiết bị vận tải, thì một phần đáng kể các bộ phận linh kiện vẫn đến từ Trung Quốc. Gây tranh cãi hơn, các nhà sản xuất xe điện Trung Quốc đang mở rộng sự hiện diện của họ tại Mexico, định vị quốc gia này là trung tâm xuất khẩu của Hoa Kỳ. Chiến lược này cho phép họ bỏ qua các rào cản thuế quan hiện có của Hoa Kỳ đối với Trung Quốc. Đổi lại, một lý do đằng sau các mối đe dọa áp thuế cao đối với Mexico của chính quyền Trump là để hạn chế ảnh hưởng ngày càng tăng của các công ty Trung Quốc và các mối quan hệ thương mại với quốc gia này.
Giống như Hoa Kỳ, Trung Quốc đã chuyển hướng trọng tâm thương mại của mình sang các quốc gia Đa số Toàn cầu trung dung. Trong giai đoạn 2017-2023, khi Trung Quốc trải qua sự sụt giảm trong thị phần xuất khẩu sang Hoa Kỳ, điều này đã được cân bằng bằng việc tăng xuất khẩu sang các nền kinh tế ASEAN. Khối kinh tế này đã trở thành đối tác thương mại song phương lớn nhất của Trung Quốc trong những năm gần đây, vượt qua EU.
Trung Quốc cũng đã tăng lượng nhập khẩu từ các nước ASEAN, Trung Đông và Mỹ Latinh. Đồng thời, nước này đã cắt giảm lượng nhập khẩu từ các quốc gia liên kết với Hoa Kỳ, bao gồm cả các đối tác thương mại lớn hơn theo truyền thống như EU, Nhật Bản và Hàn Quốc. Do các luồng thương mại được định hình lại này, các nền kinh tế đang phát triển, bao gồm cả các nền kinh tế từ các nhóm Đa số toàn cầu liên kết về mặt địa chính trị ở phía Đông và ở giữa, chiếm hơn 50 phần trăm thương mại hàng hóa của Trung Quốc vào năm 2023, tăng từ 42 phần trăm vào năm 2017.
Một ví dụ khác về một quốc gia khối Đông Âu giao dịch nhiều hơn với một đối tác Đa số Toàn cầu là hoạt động thương mại đang phát triển mạnh mẽ của Nga với Ấn Độ, đặc biệt là trong lĩnh vực năng lượng. Tỷ lệ nhập khẩu năng lượng của Ấn Độ từ Nga đã tăng từ chỉ 2 phần trăm vào năm 2017 lên hơn 25 phần trăm vào năm 2023. Tương ứng, Ấn Độ đã thúc đẩy xuất khẩu các sản phẩm dầu mỏ tinh chế pha trộn với dầu thô của Nga. Các luồng này chủ yếu nhắm vào các thị trường ở Hoa Kỳ và EU trong khi vẫn thận trọng điều hướng các lệnh trừng phạt tiềm tàng.
Khi căng thẳng địa chính trị gia tăng, dòng chảy thương mại dự kiến sẽ được định hình lại nhiều hơn nữa. Sự thay đổi kinh tế này có thể sẽ có lợi cho các nền kinh tế trong Đa số Toàn cầu khi năng lực sản xuất chuyển từ các khối phương Tây và phương Đông cạnh tranh sang các khu vực pháp lý trung gian phù hợp hơn này. Tuy nhiên, cách tiếp cận giao dịch diễn ra nhanh chóng và không thể đoán trước của Tổng thống Trump đối với các mối quan hệ quốc tế và sự sẵn sàng áp dụng thuế quan đối với cả bạn và thù có thể sẽ làm phức tạp thêm xu hướng trong các dòng chảy thương mại mới nổi này. Theo đó, thuế quan có thể vượt qua các lệnh trừng phạt để trở thành động lực chính của các lực lượng địa chính trị và địa kinh tế trong tương lai.
Nguồn: Gisreports Online
Từ khóa: thuế quan, thương mại, địa chính trị
Các tin khác
- Cấm vận và địa chính trị của thương mại (Phần 1) - 17/03/2025
- EU điều chỉnh chính sách xanh: duy trì mục tiêu khí hậu, nới lỏng quy định cho doanh nghiệp - 17/03/2025
- Hoa Kỳ: Thị trường tiềm năng cho trái cây Việt Nam - 13/03/2025
- Thương chiến toàn cầu leo thang - 13/03/2025
- Mối đe dọa kinh tế nghiêm trọng nhất với châu Âu - 13/03/2025