Mặc dù đang vật lộn với lạm phát tăng cao liên tục, Cục Dự trữ Liên bang Mỹ (FED) phải đối mặt với một thách thức hoàn toàn mới - theo một cách mâu thuẫn - khi tổ chức này họp để xem xét chính sách lãi suất từ ngày 20 và 21/3/2023: Làm cách nào khôi phục lại sự ổn định cho hệ thống ngân hàng đang hỗn loạn.
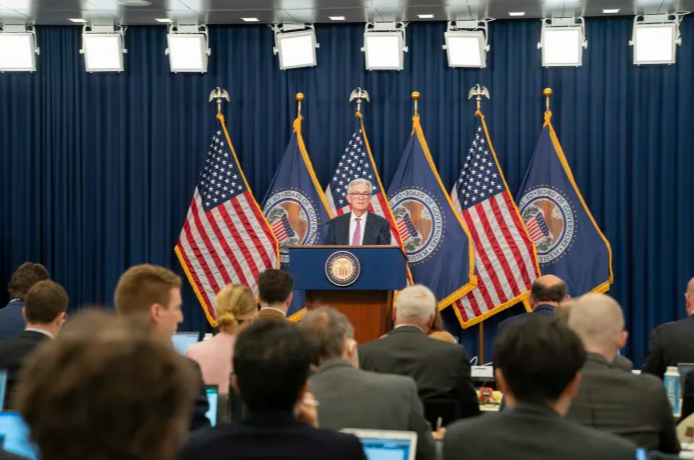
Hai vấn đề đồng thời xảy ra sẽ đẩy Fed đi theo những hướng khác nhau: Để đối phó lạm phát gia tăng, Fed sẽ tăng lãi suất cơ bản, có thể là đáng kể, lần thứ chín liên tiếp trong hơn một năm qua. Nhưng đồng thời, để làm dịu thị trường tài chính, Fed cũng muốn giữ nguyên lãi suất, ít nhất là vào lúc này.
Hầu hết các nhà kinh tế cho rằng Fed sẽ giải quyết bài toán hóc búa bằng cách tăng lãi suất thêm 25 điểm cơ bản khi cuộc họp chính sách mới nhất của Fed kết thúc ngày 22 tháng 3. Thấp hơn mức tăng 50 điểm cơ bản mà các nhà kinh tế đã dự báo trước khi sự sụp đổ gần đây của hai ngân hàng lớn. Nhưng nó vẫn đánh dấu một bước nữa của Fed trong nỗ lực kiềm chế lạm phát.
Thay vào đó, nếu Fed giữ nguyên lãi suất, vào tuần trước một số nhà phân tích đã cho rằng việc tăng mạnh lãi suất của Fed là nguyên nhân gây nên tình trạng hỗn loạn của ngành ngân hàng, thì điều này báo động cho các nhà giao dịch Phố Wall rằng hệ thống ngân hàng vẫn còn nhiều vấn đề nghiêm trọng.
Vincent Reinhart, cựu chuyên gia kinh tế hàng đầu của Fed hiện đang làm việc tại Ngân hàng đầu tư Dreyfus-Mellon, cho rằng ngân hàng trung ương cần tách biệt vấn đề ổn định tài chính với các quyết định về lãi suất. Một mục tiêu trong hàng loạt các bước khẩn cấp mà Fed đã công bố ngày 19 tháng 3 để củng cố hệ thống ngân hàng là cho phép hệ thống này giải quyết vấn đề lạm phát một cách riêng biệt thông qua các chính sách lãi suất của mình.
Reinhart nói: “Rõ ràng nếu bạn đang điều chỉnh chính sách tiền tệ của mình vì lo ngại về căng thẳng tài chính, thì bạn đang thừa nhận rằng mình không thực hiện (thành công) trong việc quản lý khủng hoảng,”
Tuần trước, Ngân hàng Trung ương châu Âu (ECB) tuyên bố nâng lãi suất thêm 50 điểm cơ bản để cố gắng giảm tỷ lệ lạm phát đang ở mức 8,5% bất chấp những hỗn loạn tại ngân hàng lớn thứ hai của Thụy Sĩ, Credit Suisse. Chủ tịch ECB Christine Lagarde cho biết “không có sự đánh đổi nào” giữa việc chống lạm phát và duy trì sự ổn định tài chính.
Ngày 19 tháng 3, ngân hàng lớn nhất Thụy Sĩ UBS đã đồng ý mua lại Credit Suisse với giá 3,25 tỷ USD trong một thỏa thuận mà các cơ quản quản lý Thụy Sĩ đóng vai trò quan trọng để ngăn chặn tình trạng hỗn loạn có thể xảy ra trên thị trường toàn cầu.
Fed đã can thiệp vào tình trạng khẩn cấp của ngành ngân hàng cách đây hơn một tuần bằng cách phối hợp với Bộ Tài chính và Công ty Bảo hiểm Tiền gửi Liên bang để thông báo rằng chính phủ sẽ đảm bảo tất cả các khoản tiền gửi của các ngân hàng. Fed công bố một chương trình cho vay khẩn cấp mở rộng để cung cấp tiền mặt sẵn sàng cho các ngân hàng và các tổ chức tài chính khác. Và tạo điều kiện thuận lợi cho các ngân hàng vay từ chương trình cho vay chiết khầu của Fed, một công cụ hỗ trợ thanh khoản truyền thống của ngân hàng trung ương được gọi là “công cụ chiết khấu”.
Hôm 16/3, Fed cho biết gói tài trợ khẩn cấp cho các ngân hàng đạt gần 300 tỷ USD, đây là số tiền kỷ lục từ công cụ chiết khấu.
Giả sử rằng các chương trình đó hoạt động như mong đợi, Fed có thể tập trung vào chiến dịch hạ nhiệt lạm phát. Hầu hết các báo cáo kinh tế gần đây đều chỉ ra nền kinh tế vẫn còn nóng với việc tuyển dụng mạnh mẽ, chi tiêu tiêu dùng ổn định và lạm phát dai dẳng.
Giá tiêu dùng trong tháng 2 tăng 6% so với cùng kỳ năm 2022, giảm từ mức đỉnh 9,1% vào tháng 6 năm ngoái. Hầu hết sự suy giảm đó phản ánh sự thay đổi trong chi tiêu hàng hóa của người tiêu dùng - như ô tô cũ, đồ nội thất và thiết bị đang giảm giá - và hướng tới các dịch vụ, bao gồm du lịch, ăn uống ngoài trời và các sự kiện giải trí.
Sự gia tăng chi tiêu dịch vụ đã khiến lạm phát trong loại hình này ở mức cao, mà Chủ tịch Fed Jerome Powell đã chỉ ra là mối lo ngại lớn vì lạm phát có xu hướng dai dẳng trong các loại dịch vụ.
“Lạm phát - nó vẫn còn một số chân, thật không may”, Nathan Sheets, cựu quan chức Bộ Tài chính và nhà kinh tế của Fed, hiện là nhà kinh tế trưởng toàn cầu tại Citi cho biết: “Thị trường lao động vẫn đang bùng nổ.”
Các số liệu về tuyển dụng và lạm phát đã tăng tốc vào đầu năm nay sau khi có dấu hiệu hạ nhiệt vào cuối năm 2022. Đáp lại, Powell và các quan chức của Fed cho rằng ngân hàng trung ương có thể sẽ tăng lãi suất cao hơn dự báo vào tháng 12 và có thể giữ lãi suất ở mức cao nhất trong lâu hơn.
Khi Fed tăng lãi suất cơ bản, dẫn đến lãi suất cao hơn đối với các khoản thế chấp, khoản vay mua ô tô, thẻ tín dụng và các khoản vay kinh doanh. Thông thường, chi tiêu của người tiêu dùng và doanh nghiệp phản ứng chậm.
“Dữ liệu gần đây cho thấy, chúng ta không đạt được nhiều tiến triển như chúng ta mong đợi,” Christopher Waller, thành viên Hội đồng Thống đốc của Fed, cho biết trong tháng này. Waller cho biết những nỗ lực của Fed nhằm giảm lạm phát về ngưỡng mục tiêu 2% “sẽ chậm hơn và lâu hơn so với nhiều người dự đoán chỉ một hoặc hai tháng”.
Những bất ổn của ngành ngân hàng làm gia tăng nỗi lo sợ của nhiều nhà kinh tế rằng nền kinh tế có thể sớm rơi vào suy thoái.
Lý do cho sự bi quan này là một số ngân hàng có thể sẽ cắt giảm các khoản cho vay để giúp củng cố tài chính và tránh nguy cơ sụp đổ. Các nhà kinh tế tại Goldman Sachs ước tính việc thắt chặt tín dụng của ngành ngân hàng có thể làm giảm tốc độ tăng trưởng kinh tế trong năm nay tới 0,5 điểm phần trăm.
Tuy nhiên, thật trớ trêu, tốc độ tăng trưởng chậm có thể lại giúp ích cho Fed, khi họ chỉ đạt những thành công hạn chế trong việc cố gắng hạ nhiệt nền kinh tế thông qua các đợt tăng lãi suất.
John Roberts, cựu chuyên gia kinh tế của Fed cho biết, khả năng chậm lại trong hoạt động cho vay “sẽ khiến Fed có nhiều việc phải làm”. “Vì vậy, Fed sẽ không phải tăng lãi suất cao như vậy.”
Nguồn: Yahoo News
Từ khóa: Fed, lãi suất, lạm phát, khủng hoảng ngân hàng
Các tin khác
- Anh tham gia CPTPP không phải vì mục đích kinh tế? - 27/03/2023
- Ấn Độ trong chiến lược của Mỹ tại khu vực Ấn Độ Dương - Thái Bình Dương - 27/03/2023
- Thúc đẩy chính sách “xanh hóa” cho doanh nghiệp dệt may - 27/03/2023
- Quản lý mã số vùng trồng tận cơ sở - 27/03/2023
- Việt Nam: Nền kinh tế đầy triển vọng ở Châu Á - 27/03/2023