Triển vọng tăng trưởng kinh tế đã sáng lên, nhưng những thách thức dài hạn quan trọng vẫn còn, bao gồm cả nền kinh tế Trung Quốc – nền kinh tế lớn nhất trong khu vực Châu Á.
Những cơn gió về kinh tế mà khu vực Châu Á và Thái Bình Dương phải đối mặt năm ngoái đã bắt đầu giảm dần. Các vấn đề tài chính toàn cầu đã dịu bớt, giá lương thực và giá dầu giảm và nền kinh tế Trung Quốc đang hồi phục.
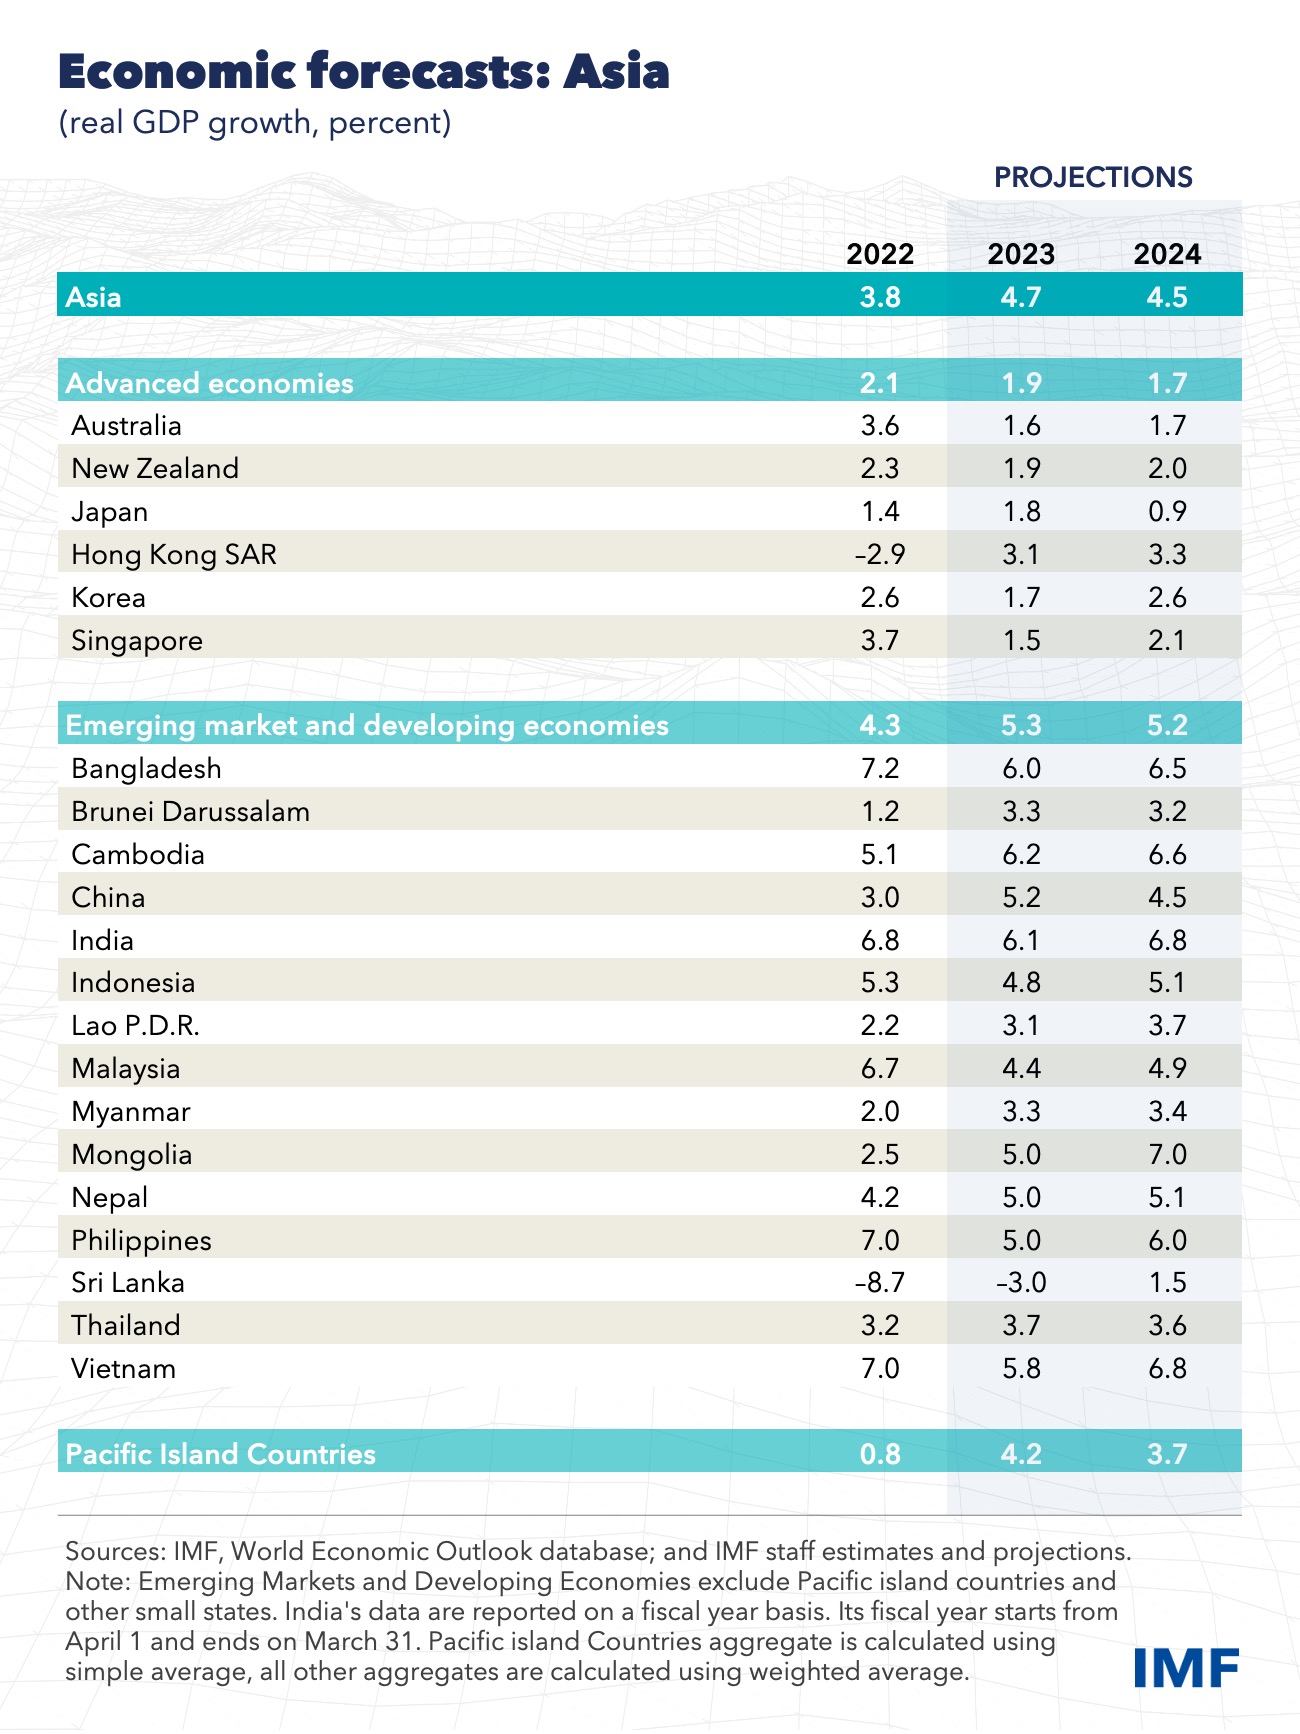
Theo các chuyên giathuộc Quỹ Tiền tệ Quốc tế (IMF), những yếu tố này đang giúp Châu Á cải thiện triển vọng tăng trưởng kinh tế, với tốc độ dự kiến tăng 4,7 % trong năm nay, từ mức 3,8 % vào năm 2022. Điều này sẽ giúp châu Á trở thành khu vực năng động nhất trong số các khu vực lớn trên thế giới và là điểm sáng trong bối cảnh kinh tế toàn cầu đang chậm lại.
Các nền kinh tế mới nổi và đang phát triển của khu vực châu Á được dự đoán sẽ tăng trưởng 5,3% trong năm nay. Các nền kinh tế này đang đạt được thành công khi sự gián đoạn chuỗi cung ứng do đại dịch Covid-19 giảm dần và lĩnh vực dịch vụ bùng nổ. Riêng Trung Quốc và Ấn Độ dự kiến sẽ đóng góp hơn một nửa vào mức tăng trưởng toàn cầu trong năm nay, phần còn lại của châu Á đóng góp thêm khoảng 1/4. Trong khi đó, nhiều nền kinh tế tại khu vực Đông Nam Á (Campuchia, Indonesia, Malaysia, Philippines, Thái Lan và Việt Nam) đang quay trở lại mức tăng trưởng mạnh mẽ trước đại dịch.
Bản sửa đổi quan trọng nhất kể từ khi IMF công bố dự báo cuối cùng vào tháng 10 là việc Trung Quốc mở cửa trở lại vào năm ngoái và phục hồi nhanh hơn dự kiến. Trung Quốc - nền kinh tế lớn nhất khu vực, có mối liên kết thương mại và du lịch mạnh mẽ - đã mở cửa trở lại vào năm ngoái và phục hồi nhanh hơn dự kiến. Đây là một tin tích cực đối với châu Á.
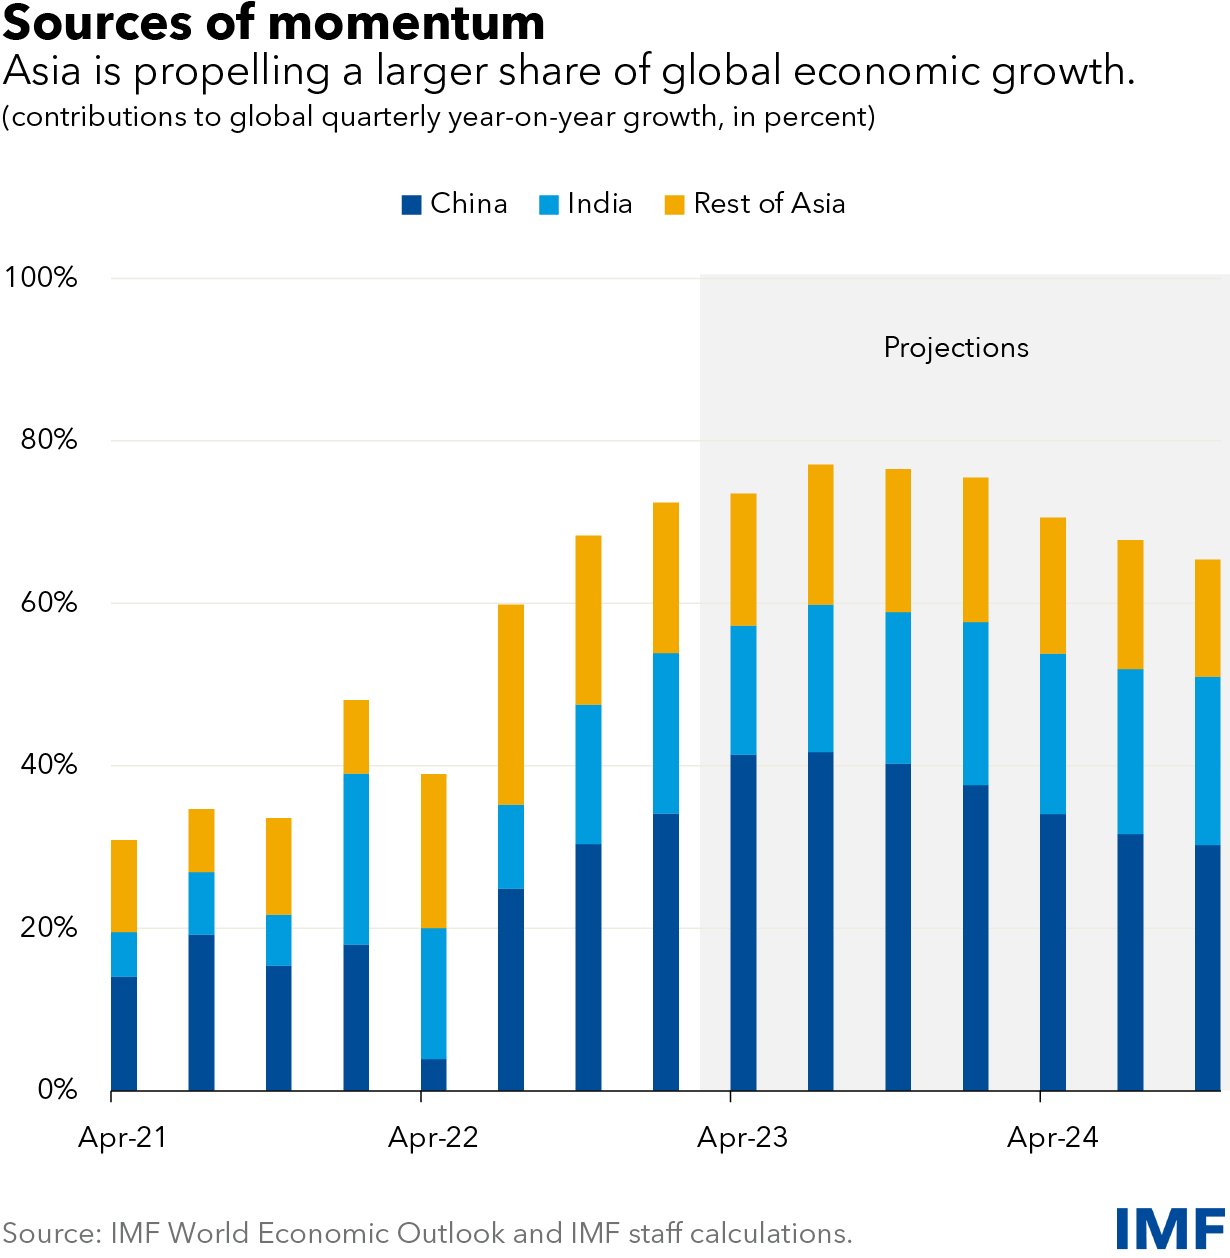
Báo cáo của IMF về triển vọng kinh tế khu vực Châu Á và Thái Bình Dương mới nhất cho thấy, cứ mỗi điểm phần trăm tăng trưởng cao hơn ở Trung Quốc, thì sản lượng ở phần còn lại của châu Á sẽ tăng khoảng 0,3%.
Nhưng dù hưởng lợi từ những diễn biến này, triển vọng của các nền kinh tế phát triển ở châu Á vẫn không đồng đều. Triển vọng ngắn hạn của kinh tế Nhật Bản là mạnh lên, với sự hậu thuẫn từ chính sách nới lỏng, việc mở cửa biên giới trở lại, và những cải thiện trong chuỗi cung ứng. Nhưng sang năm 2024, tăng trưởng kinh tế Nhật Bản có thể lại giảm khi các điều kiện bình thường trở lại và các chính sách hỗ trợ mất dần tác dụng.
Đà tăng trưởng mạnh của hoạt động xuất khẩu các mặt hàng chế tạo cũng bắt đầu yếu đi trong bối cảnh tăng trưởng giảm tốc tại các đối tác thương mại lớn của châu Á. Đối với Hàn Quốc, Singapore, và Đài Loan, chu kỳ công nghệ - thể hiện rõ qua biến động giá con chip - là một trở ngại đối với xuất khẩu và trở ngại này có thể kéo dài đến hết năm nay. Tuy nhiên, ở thời điểm đó, tăng trưởng kinh tế ở phần còn lại của thế giới có thể đã chạm đáy, nên nhu cầu trong năm 2024 sẽ khởi sắc.
Lạm phát suy yếu
Lạm phát của Châu Á - vốn đã tăng cao một cách đáng lo ngại so với mục tiêu của ngân hàng trung ương vào năm ngoái - đang trên đà suy yếu. Hiện có những dấu hiệu tích cực cho thấy, lạm phát toàn phần ở khu vực này đã đạt đỉnh trong nửa cuối năm 2022, mặc dù lạm phát lõi vẫn dai dẳng hơn và vẫn chưa giảm hẳn. “Chúng tôi kỳ vọng lạm phát sẽ quay trở lại mức mục tiêu của các ngân hàng trung ương vào một thời điểm nào đó trong năm 2024, trong bối cảnh các khó khăn về tài chính và hàng hóa giảm bớt”, các chuyên gia của IMF cho biết.
Những căng thẳng của hệ thống tài chính toàn cầu đã giảm bớt phần nào, cùng với đó tỷ giá đồng USD đã bớt “nóng” so với năm ngoái. Nhiều ngân hàng trung ương trong khu vực đã tăng lãi suất để giải quyết vấn đề lạm phát. Những yếu tố này đã giúp tiền tệ của các quốc gia châu Á phục hồi và giảm bớt áp lực lên giá cả trong nước.
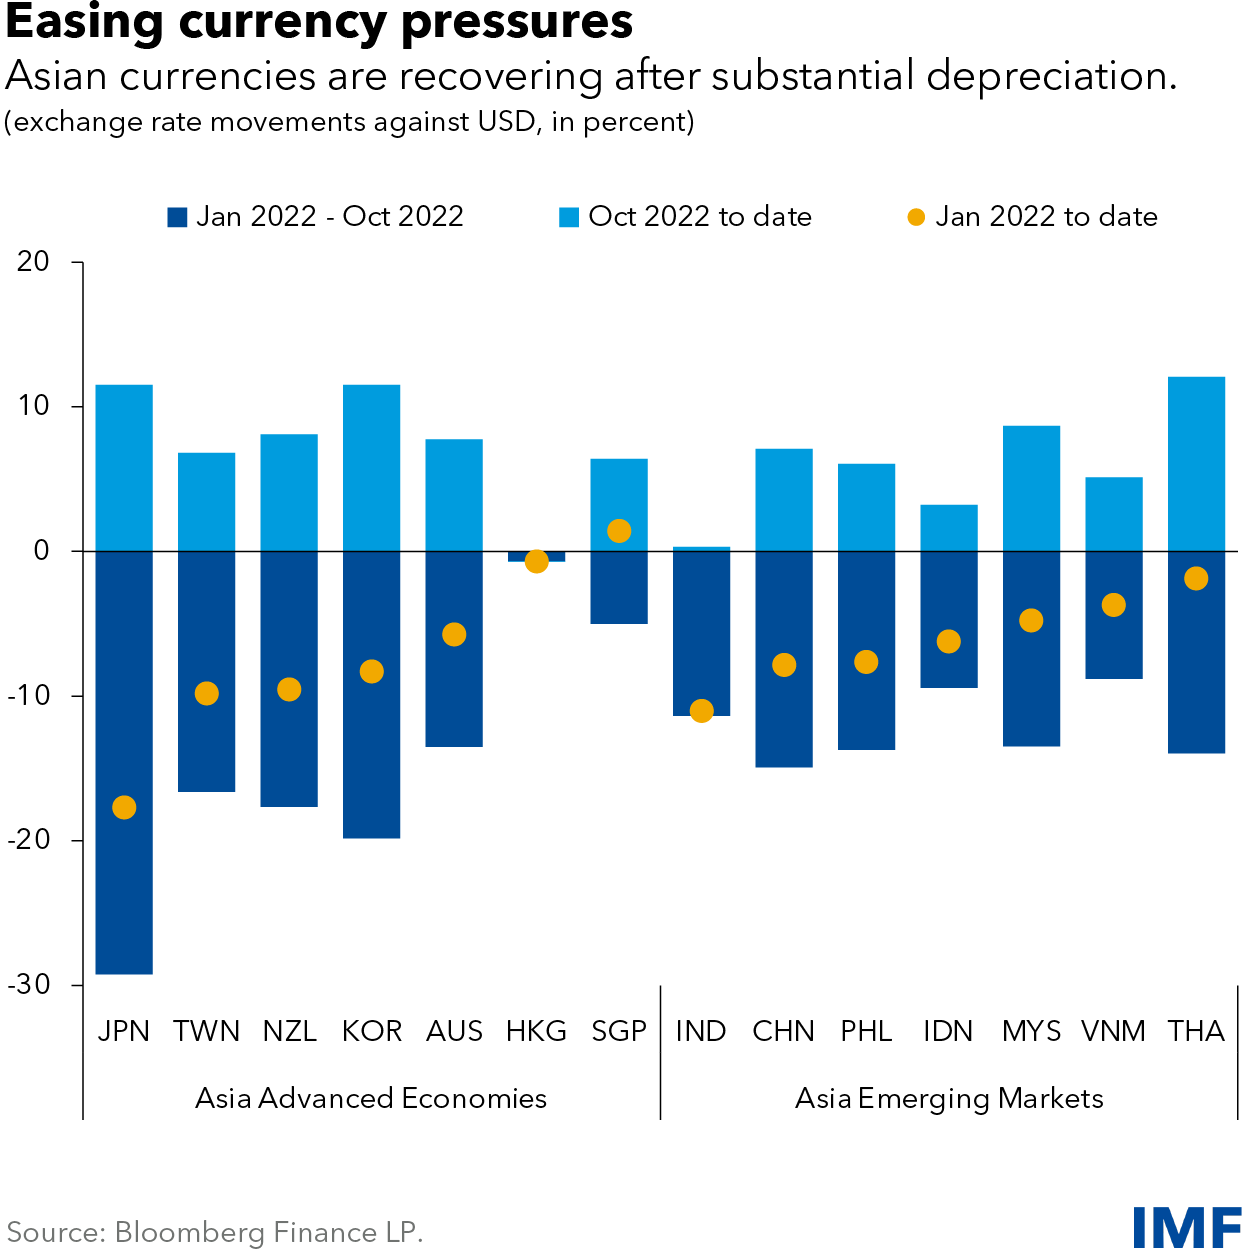
Giá hàng hóa tăng vọt sau xung đột Nga - Ukraine gây sức ép lên các nước nhập khẩu năng lượng châu Á vào đầu năm ngoái. Đồng thời, chi phí vận chuyển tăng cao đã làm tăng chi phí hàng hóa nhập khẩu. Tuy nhiên gần đây, sự sụt giảm đều đặn của cả hai yếu tố nêu này đã làm giảm áp lực lên tài khoản vãng lai và lạm phát.
Theo IMF, các ngân hàng trung ương cũng cần phải cảnh giác khi lạm phát cơ bản vẫn đang “chạy” trên mức mục tiêu. Bên cạnh đó, những cú sốc nguồn cung lớn và sự sắp xếp lại cơ cấu lâu dài liên quan đến đại dịch đã khiến việc điều chỉnh chính sách tiền tệ trở nên đặc biệt khó khăn. Tín hiệu trái chiều từ các số liệu kinh tế về hiệu ứng vòng hai của chính sách tiền tệ càng làm gia tăng sự bấp bênh đối với các nhà hoạch định chính sách. Xét tới rủi ro hai chiều về lạm phát ở Nhật Bản, IMF cho rằng nước này nên gia tăng mức độ linh hoạt của lợi suất trái phiếu dài hạn để tránh phải có những thay đổi đột ngột về sau.
Ngoài ra, động lực tăng trưởng trở lại đối với kinh tế Trung Quốc có thể gây áp lực lên giá cả hàng hóa và dịch vụ toàn cầu, đặc biệt là ở các quốc gia mong đợi ngành du lịch phục hồi. Điều này có nghĩa là các ngân hàng trung ương nên thận trọng bằng cách tái khẳng định cam kết ổn định giá cả. Theo IMF, các ngân hàng trung ương ở châu Á-Thái Bình Dương có thể phải tăng lãi suất lên cao hơn nữa nếu lạm phát lõi không cho thấy dấu hiệu giảm về mức mục tiêu.
Nợ tăng cao, rủi ro tài chính
Mặc dù triển vọng kinh tế ngắn hạn của Châu Á-Thái Bình Dương được cải thiện nhưng vẫn còn đó những thách thức dài hạn.
IMF đã hạ cấp triển vọng tăng trưởng trung hạn của kinh tế Trung Quốc. Giống như việc tăng trưởng tăng tốc trong ngắn hạn ở Trung Quốc dự kiến sẽ tạo ra tác động lan tỏa tích cực, sự giảm tốc của quốc gia này trong những năm tới sẽ ảnh hưởng đến triển vọng tăng trưởng trên các chuỗi cung ứng có mức độ liên kết cao của châu Á và trên toàn thế giới. Điều này sẽ khiến cho việc cải cách để thúc đẩy năng suất lao động và tăng trưởng dài hạn trở nên cấp bách hơn trên toàn Châu Á.
Thâm hụt ngân sách trong đại dịch và lãi suất dài hạn cao hơn trong năm qua đã làm tăng thêm gánh nặng nợ công. Với việc một số quốc gia châu Á đang phải đối mặt với tình trạng căng thẳng nợ, các nhà chức trách phải tiếp tục thực hiện các kế hoạch củng cố tài khóa dần dần. Làm như vậy cũng sẽ đảm bảo rằng các chính sách tiền tệ và tài khóa không xảy ra xung đột.
Cuối cùng, nhiều quốc gia Châu Á đang phải đối mặt với tình trạng dễ bị tổn thương về tài chính, với tỷ lệ đòn bẩy cao trong các lĩnh vực hộ gia đình và doanh nghiệp, và các ngân hàng đứng trước rủi ro lớn khi thị trường bất động sản sa sút. Điều này phản ánh sự đánh đổi chính sách giữa kiểm soát lạm phát và đảm bảo ổn định tài chính, và sự cần thiết phải củng cố các khung giải pháp cho vấn đề - IMF nhận định.
Nguồn: IMF
Từ khóa: kinh tế; Châu Á; phục hồi; mạnh mẽ; lạm phát; suy yếu; nợ; tăng cao; rủi ro; tài chính.
Các tin khác
- Sự khác nhau giữa ‘friendshoring’ và các từ thông dụng trong thương mại toàn cầu khác - 28/02/2023
- Chia rẽ tài chính đè nặng mối quan hệ Mỹ - Trung - 28/02/2023
- Châu Âu vẫn đang "oằn mình" với nhiều biến động - 28/02/2023
- “Cấm cửa” dầu Nga, châu Âu ồ ạt nhập dầu Mỹ - 28/02/2023
- Tăng trưởng kinh tế Việt Nam: Câu chuyện đầy cảm hứng - 28/02/2023