Nhiều nền kinh tế trong khu vực có thể sẽ gặp khó khăn trong năm tới này, nhưng một số nền kinh tế cũng có thể được hưởng lợi khi các công ty đa dạng hóa đầu tư từ thị trường Trung Quốc.
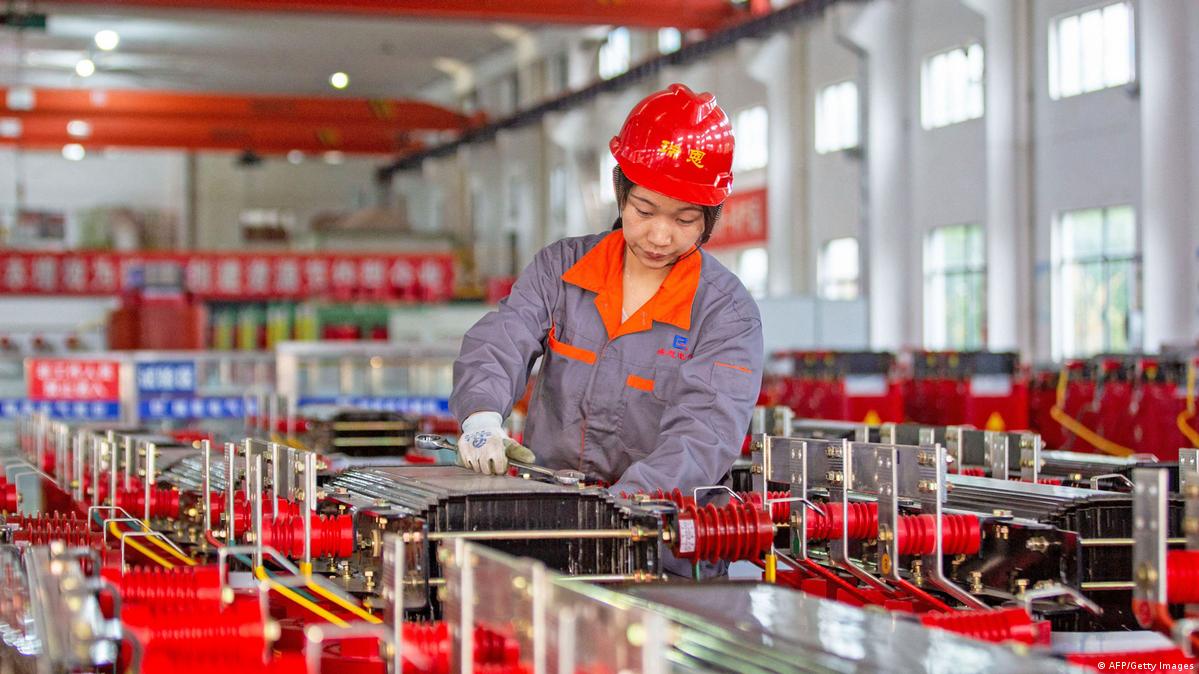
Các nền kinh tế Nam Á và Đông Nam Á đã trải qua một năm 2022 đầy thách thức, một năm mà nền kinh tế toàn cầu được cho là đã phục hồi sau những tác động xấu của đại dịch COVID-19.
Thay vào đó, cuộc xâm lược của Nga vào Ukraine, cùng với những khó khăn liên tục trong chuỗi cung ứng, tình trạng phong tỏa do COVID tái diễn ở Trung Quốc và lạm phát tăng vọt, cùng nhiều vấn đề khác, đã làm giảm triển vọng tăng trưởng và gây ra thiệt hại kinh tế cho các doanh nghiệp và hộ gia đình.
Việc Cục Dự trữ Liên bang Hoa Kỳ tăng mạnh lãi suất để kiểm soát lạm phát gia tăng cũng đã dẫn đến sự mất giá của một số đồng tiền châu Á so với đồng đô la Mỹ.
Điều này đã làm trầm trọng thêm những rắc rối về nợ của một số quốc gia, làm xói mòn sức mua của họ và khiến các ngân hàng trung ương của các nước này phải tăng lãi suất tương ứng để hỗ trợ đồng tiền của mình.
Các nền kinh tế ASEAN định hướng thương mại phải đối mặt với những cơn gió ngược
Gia tăng chi phí nhập khẩu thực phẩm và giá nhiên liệu, bên cạnh những hàng hóa khác, đã làm cạn kiệt nguồn dự trữ ngoại hối của một số quốc gia và gây ra khủng hoảng kinh tế.
Tại Nam Á, Sri Lanka và Pakistan đã nhận được hỗ trợ từ Quỹ Tiền tệ Quốc tế sau khi lâm vào cảnh nợ nần chồng chất và gặp khó khăn trong cán cân thanh toán.
Các chuyên gia dự đoán, một môi trường kinh tế đầy thách thức vào năm 2023 trong bối cảnh triển vọng tăng trưởng của Mỹ, khu vực đồng tiền chung châu Âu và Trung Quốc suy yếu, đồng thời thắt chặt các điều kiện tài chính.
Ngân hàng Thế giới, Quỹ tiền tệ Quốc tế (IMF) và Ngân hàng Phát triển Châu Á (ADB) đều đã hạ dự báo tăng trưởng cho các nước đang phát triển tại Châu Á.
Theo dự báo, các nền kinh tế định hướng thương mại như Singapore, Thái Lan, Việt Nam và Malaysia sẽ bị ảnh hưởng đặc biệt bởi sự mở rộng toàn cầu chậm hơn.
Bà Alicia Garcia-Herrero, nhà kinh tế trưởng khu vực Châu Á Thái Bình Dương tại ngân hàng đầu tư Natixis, cho biết tăng trưởng trong khu vực sẽ bị kéo xuống do nhu cầu bên ngoài yếu hơn và điều kiện tiền tệ thắt chặt hơn.
Bà lưu ý: “Khi nhu cầu bên ngoài yếu đi, xuất khẩu bắt đầu sụt giảm và chúng tôi dự báo sẽ tiếp tục suy yếu trong năm tới”, đồng thời chỉ ra rằng các nền kinh tế định hướng thương mại như Malaysia và Việt Nam đã sụt giảm trong tháng 11.
Ông Rajiv Biswas, nhà kinh tế trưởng khu vực Châu Á Thái Bình Dương tại S&P Global Market Intelligence, cũng có quan điểm tương tự. Ông cho biết xuất khẩu các sản phẩm chế tạo đến từ Hiệp hội các quốc gia Đông Nam Á (ASEAN) đang phải đối mặt với những trở ngại ngày càng
tăng vào năm 2023, trong bối cảnh suy thoái kinh tế tại Mỹ và EU và nhu cầu nội địa suy yếu ở Trung Quốc.
“Các nền kinh tế khu vực ASEAN như Malaysia, Singapore và Thái Lan dự kiến sẽ tăng trưởng kinh tế ở mức vừa phải vào năm 2023, nhờ nhu cầu trong nước tiếp tục mở rộng, mặc dù chỉ ở mức vừa phải,” ông nói với DW.
Việc dỡ bỏ các hạn chế COVID sẽ thúc đẩy Trung Quốc?
Trung Quốc, nền kinh tế lớn nhất trong khu vực, cũng được dự báo sẽ ghi nhận mức tăng trưởng chậm vào năm 2023, với việc ADB gần đây đã cắt giảm mức dự báo cho quốc gia này từ 4,5% xuống còn 4,3%.
Nền kinh tế của gã khổng lồ châu Á đã bị ảnh hưởng nặng nề bởi các hạn chế nghiêm ngặt do virus corona cũng như cuộc khủng hoảng trong lĩnh vực bất động sản khổng lồ trong nước, với việc các nhà phát triển vỡ nợ và gặp khó khăn trong việc huy động tiền mặt sau khi Bắc Kinh áp đặt các hạn chế cho vay rộng rãi vào năm 2020.
Bắc Kinh đã cố gắng thúc đẩy tăng trưởng bằng cách cắt giảm lãi suất cơ bản và bơm tiền vào hệ thống ngân hàng.
Ngoài ra, trong tháng này Trung Quốc đã đột ngột nới lỏng chính sách zero- COVID sau nhiều năm liên tục đóng cửa, thử nghiệm hàng loạt, cách ly kéo dài và hạn chế đi lại của người dân.
Trong khi một số hạn chế vẫn còn, một số người hy vọng rằng khi Trung Quốc dỡ bỏ các biện pháp ngăn chặn nghiêm ngặt, nhu cầu trong nước sẽ được phục hồi ở nền kinh tế lớn thứ hai thế giới.
Điều này cũng sẽ giúp thúc đẩy tăng trưởng ở một số quốc gia Đông Nam Á phụ thuộc vào du lịch, chẳng hạn như Thái Lan.
Garcia-Herrero cho biết: “Lượng du khách đến ASEAN vẫn còn khá e dè do thiếu khách du lịch đến từ Trung Quốc. "Mặc dù chúng tôi không mong đợi khách du lịch Trung Quốc quay trở lại ASEAN nhiều như trước COVID, nhưng kỳ vọng rằng sẽ có sự gia tăng nếu Trung Quốc mở cửa trở lại."
Biswas chỉ ra rằng việc mở lại biên giới quốc tế ở nhiều quốc gia châu Á-Thái Bình Dương trong năm 2022 đã cho phép khởi động lại du lịch quốc tế. Ông dự đoán: “Động lực dự kiến sẽ tăng lên đáng kể trong năm 2023 tại các nền kinh tế có ngành du lịch quốc tế lớn, chẳng hạn như Thái Lan, Malaysia, Singapore và Philippines”.
Nền kinh tế của Ấn Độ sẽ đi ngược xu hướng?
Ấn Độ, nền kinh tế lớn thứ hai trong khu vực, cũng đang gặp khó khăn trong bối cảnh lãi suất tăng và thương mại toàn cầu giảm tốc. Trong khi đó, giá dầu thô và khí đốt tăng cao đã góp phần làm xấu đi cán cân thương mại.
Trong khi đó, lạm phát tiêu dùng liên tục vượt quá phạm vi mục tiêu 2-6% của ngân hàng trung ương, buộc Ngân hàng Dự trữ Ấn Độ phải tăng lãi suất nhiều lần trong năm nay, đẩy chi phí vay lên mức cao trước đại dịch.
Biswas cho biết: “Kinh tế tiếp tục mở rộng với tốc độ 5,3% so với cùng kỳ năm ngoái được dự báo cho năm tài chính 2023-24, với việc thiết lập chính sách tiền tệ chặt chẽ hơn và nhu cầu bên ngoài yếu hơn sẽ là lực cản đối với tăng trưởng kinh tế”.
Garcia-Herrero cho biết Ấn Độ phải đối mặt với một số thách thức trong năm tới, với các điều kiện thanh khoản kiểm soát chặt chẽ hơn, xuất khẩu suy yếu và đà tăng trưởng giảm tốc.
“Chúng tôi dự đoán tăng trưởng GDP của Ấn Độ trong năm 2023 sẽ giảm xuống mức 6,3% so với cùng kỳ, từ mức 6,9% vào năm 2022,” bà nói.
Các công ty đa dạng hóa từ Trung Quốc
Các chuyên gia cho biết các công ty sẽ tiếp tục đa dạng hóa các khoản đầu tư của họ ra khỏi Trung Quốc vào năm 2023 để tránh sự gián đoạn chuỗi cung ứng như đã chứng kiến trong năm nay và trong bối cảnh căng thẳng địa chính trị gia tăng giữa Bắc Kinh và phương Tây. Một số quốc gia ASEAN có thể sẽ được hưởng lợi từ xu hướng này.
Garcia-Herrero cho biết: “Dữ liệu về tổng dòng vốn FDI, không chỉ bao gồm dòng vốn M&A xuyên biên giới mà còn cả đầu tư vào lĩnh vực mới, cho thấy có sự gia tăng đầu tư trực tiếp nước ngoài vào Ấn Độ, Singapore, Malaysia, Indonesia và Việt Nam trong năm 2022”.
"Chúng tôi kỳ vọng xu hướng này sẽ được tiếp tục ngay cả khi Trung Quốc dần dỡ bỏ các hạn chế về chính sách zero- COVID, mang lại sự thúc đẩy không chỉ dòng vốn chảy vào mà còn cả nhu cầu về số lượng nhân công cho khu vực ASEAN và Ấn Độ."
Nguồn: DW
Từ khóa: zero-COVID, hạn chế, đầu tư, ASEAN, Trung Quốc
Các tin khác
- 2023: Năm đầy thách thức đối với thế giới - 28/12/2022
- Chiến sự Nga - Ukraine và cục diện toàn cầu 2023 (Bài 2) - 28/12/2022
- Cuộc chiến thương mại toàn cầu sẽ chuyển hướng - 28/12/2022
- Linh hoạt vào sâu chuỗi giá trị giúp dệt may Việt không lỡ thời cơ - 28/12/2022
- Khuyến nghị cho kinh tế Việt Nam 2023 - 28/12/2022