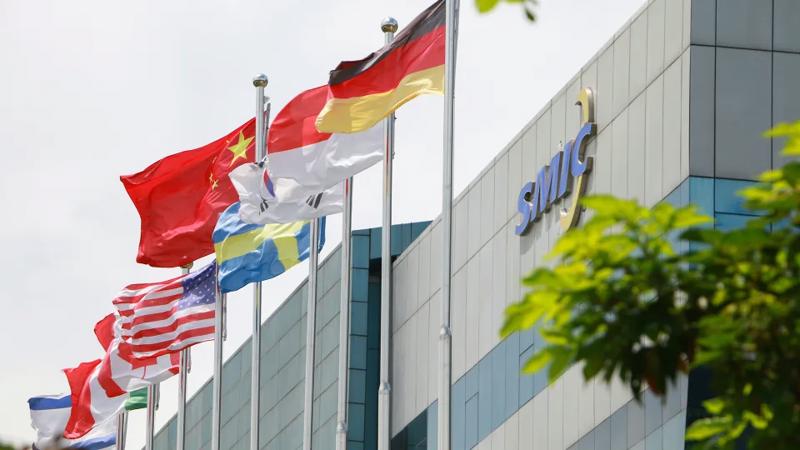
 Xuất khẩu chất bán dẫn của Trung Quốc đang tăng trưởng vượt kỳ vọng, tuy nhiên thành công này có thể dẫn đến tình trạng dư thừa chip…
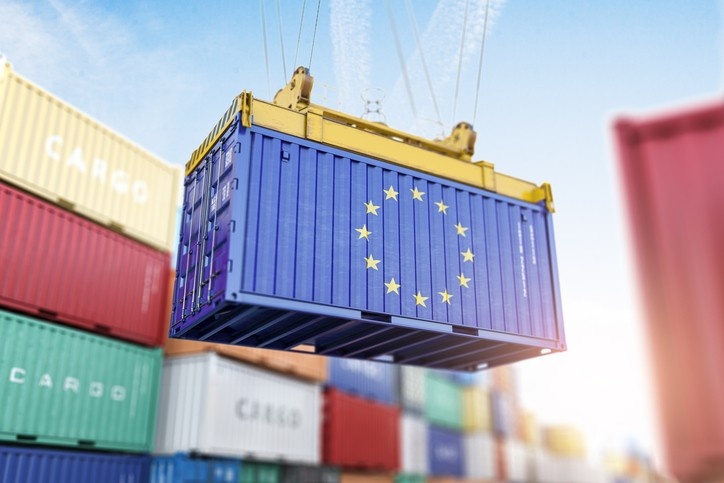
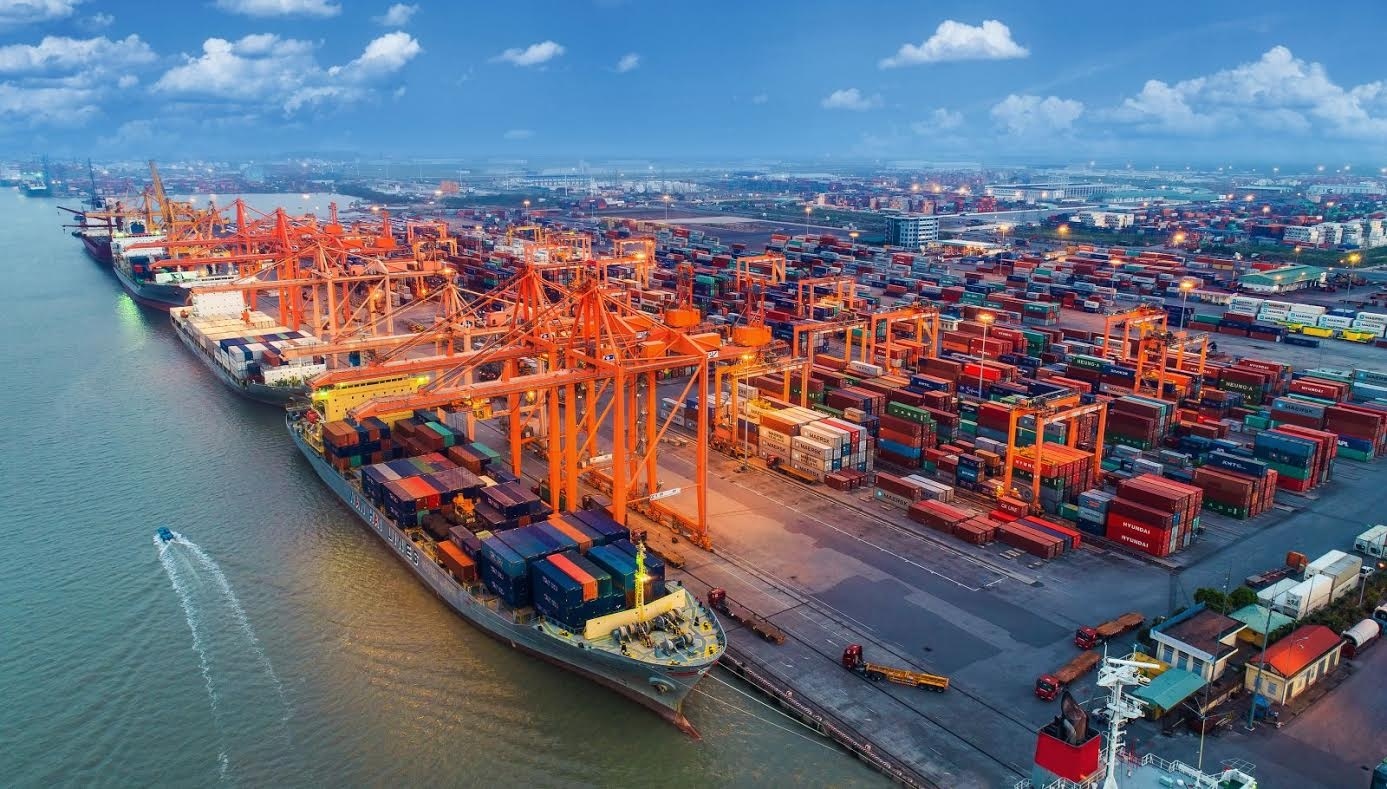 Liên minh Châu Âu (EU) chuẩn bị thực hiện cơ chế điều chỉnh biên giới carbon (CBAM) đầu tiên trên thế giới trong năm nay, điều này sẽ có tác động đáng kể đến xuất khẩu của Việt Nam.
 Thuế carbon là một loại thuế tương ứng rõ ràng với lượng khí thải và có thể được áp dụng ngược dòng đối với các nhà nhập khẩu hoặc phân phối nhiên liệu hóa thạch (thuế gián tiếp), tại nguồn điểm hoặc ở mức tiêu thụ hạ nguồn (thuế trực tiếp).
 Chi phí carbon được công nhận có thể bao gồm các khoản phụ cấp đã được mua trước giai đoạn tuân thủ hiện tại, vì hầu hết các hệ thống giao dịch giới hạn đều cho phép lưu trữ các khoản phụ cấp.
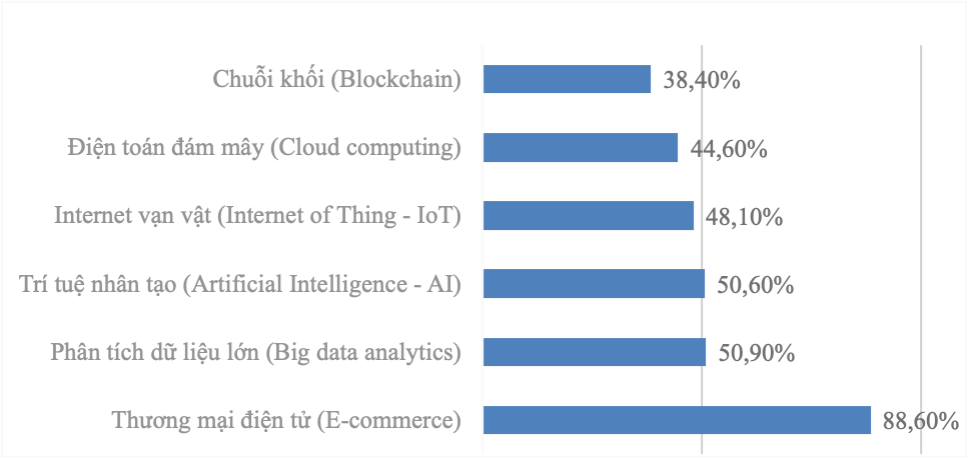 Bài báo nghiên cứu "Ứng dụng trí tuệ nhân tạo trong ngành Logistics và quản lý chuỗi cung ứng trên thế giới và Việt Nam" do Lê Thanh Phương (Khoa Kinh tế và Quản lý, Trường Đại học Thủy lợi) thực hiện.
 Việc phân bổ chi phí carbon cho các nhóm sản phẩm sẽ bắt đầu từ việc phân bổ lượng phát thải ở cấp độ cài đặt cho từng loại sản phẩm dựa trên lượng phát thải của các quy trình sản xuất khác nhau.
 EU CBAM thiết lập một hệ thống giám sát, báo cáo và xác minh các lượng phát thải ban đầu tách biệt với hệ thống MRV của nước thứ ba.
 Điều 9 của EU CBAM quy định các công ty nhập khẩu có thể giảm bớt nghĩa vụ của mình đối với từ bỏ chứng chỉ EU CBAM bằng cách tính toán các chi phí phát sinh theo thỏa thuận carbon theo công cụ định giá carbon của nước thứ ba.
 Trong giai đoạn cuối cùng của EU CBAM, tức là từ năm 2026 trở đi, các nhà nhập khẩu sẽ phải đối mặt với nghĩa vụ tài chính liên quan đến lượng phát thải được báo cáo của hàng hóa EU CBAM.
 Để tránh phải chịu chi phí cao hơn từ việc nộp thuế carbon, các doanh nghiệp nên xem xét phương cách họ có thể loại bỏ carbon trong chuỗi cung ứng của mình và làm việc với các nhà cung cấp để tìm ra hiệu quả sử dụng carbon.
Trang 675 trong 2431 trang