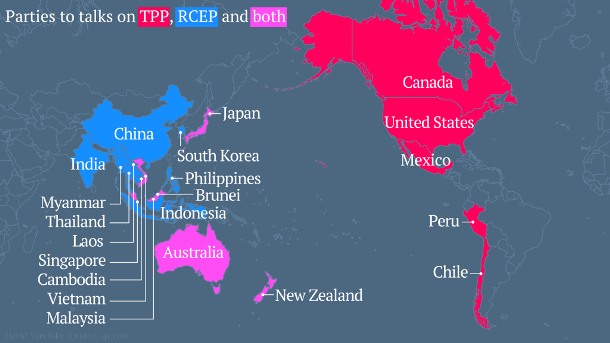
Ngày 10/07 vừa qua tại TP. HCM, Dự án hỗ trợ chính sách thương mại và đầu tư của Châu Âu đã phối hợp cùng Trung tâm WTO thành phố tổ chức Hội thảo công bố báo cáo Đánh giá tác động của Hiệp định đối tác kinh tế toàn diện khu vực (RCEP) đến nền kinh tế Việt Nam.
Báo cáo hướng tới hai mục tiêu cụ thể: Một là đánh giá tác động của RCEP đối với nền kinh tế Việt Nam; Hai là xác định các bước chuẩn bị cả ở cấp chính sách và doanh nghiệp nhằm đảm bảo rằng việc thực thi RCEP sẽ mang lại lợi ích tối đa cho Việt Nam.
Báo cáo tập trung vào việc đánh giá tác động của RCEP đến các ngành chủ lực của Việt Nam bao gồm: Nông lâm thủy sản, công nghiệp – xây dựng và dịch vụ.
Kết quả của báo cáo cho thấy:
1. Một trong những trọng tâm chính của RCEP là hài hòa hóa những quy tắc hiện hành và áp dụng các quy tắc đó trong khuôn khổ các FTA khác nhau của ASEAN. Giống như các FTA thế hệ mới khác, RCEP bao gồm cả những nội dung truyền thống như cắt giảm thuế cũng như các vấn đề mới liên quan đến tự do hóa thương mại và đầu tư, chẳng hạn như hợp tác kinh tế và kỹ thuật, sở hữu trí tuệ, cạnh tranh, v.v. Các trở ngại đối với cắt giảm thuế trong phạm vi khung khổ RCEP gồm những khác biệt về mức độ cam kết giảm thuế trong những FTA hiện nay và thời điểm kết thúc giai đoạn chuyển đổi theo các FTA này. Đồng thời, những rào cản phi thuế quan có thể ảnh hưởng đáng kể tới ý nghĩa của việc cắt giảm thuế quan.
2. Do đàm phán RCEP vẫn đang ở giai đoạn đầu, khó có thể dự đoán nội dung của những vấn đề đáng quan tâm liên quan đến các yếu tố nêu trên cũng như chưa chắc chắc được về cấu trúc và các thành viên tham gia RCEP. Khả năng hiện thực hóa các lợi ích của RCEP phụ thuộc nhiều vào việc giải quyết một số thách thức trong giai đoạn đàm phán, bao gồm cách thức xử lý rủi ro do các đối tác đàm phán có trình độ phát triển khác nhau, có những mối quan tâm và quan ngại khác nhau đối với việc mở cửa thị trường nội địa quá nhanh. Với các nguyên tắc định hướng, các nước thành viên RCEP cần có một cách tiếp cận “cắt giảm chung” trong phạm vi khung thời gian hợp lý, có xét đến thực trạng phát triển cụ thể của từng quốc gia viên.
3. Tương tự như các FTA và cam kết hội nhập khác, RCEP được kỳ vọng sẽ mang lại những cơ hội mới cho Việt Nam thông qua: (i) cải thiện tiếp cận các thị trường đầu tư và xuất khẩu của ASEAN và các đối tác (cả nước phát triển và đang phát triển) với nhu cầu đối với hàng hóa và dịch vụ đa dạng; (ii) mở cửa để nhập hàng hóa rẻ hơn (nhất là đầu vào cho sản xuất (như thép từ Trung Quốc, sản phẩm nhựa từ Hàn Quốc và Nhật Bản)và nhập máy móc thiết bị có công nghệ hiện đại và phù hợp); (iii) tham gia vào chuỗi giá trị và sản xuất khu vực và tăng cường hợp tác kỹ thuật và vị thế của Việt Nam trong giải quyết tranh chấp; và (iv) giảm chi phí giao dịch và tạo dựng môi trường kinh doanh thân thiện hơn nhờ hài hòa hóa các quy định hiện hành và áp dụng các quy định đó trong khuôn khổ các FTA khác nhau của
4. Môi trường thương mại và đầu tư tự do hơn và minh bạch hơn đã tạo điều kiện cho Việt Nam tận dụng tốt hơn lợi thế cạnh tranh của mình (giá lao động thấp, tài nguyên dồi dào). Thành tựu phát triển kinh tế trong thời gian qua có đóng góp tích cực của tất cả khu vực kinh tế. Khu vực nông nghiệp và công nghiệp tăng trưởng tương đối nhanh, trong khi khu vực dịch vụ cũng có mức tăng ấn tượng.
5. Khả năng bổ trợ thương mại với các đối tác RCEP đã được cải thiện. Các sản phẩm xuất khẩu chủ lực của Việt Nam vẫn duy trì được khả năng cạnh tranh trên thị trường quốc tế bất chấp áp lực cạnh tranh ngày càng gay gắt từ các nước trong khu vực cũng như các yêu cầu ngày càng chặt chẽ hơn từ các nước nhập khẩu. Như vậy, Việt Nam đã có bước chuyển tích cực sang sản xuất và xuất khẩu hàng hóa có hàm lượng vốn cao và đòi hỏi công nghệ ở trình độ cao hơn. FDI đóng vai trò quan trọng trong việc thúc đẩy sự tham gia của Việt Nam vào mạng lưới sản xuất khu vực và toàn cầu. Ở một mức độ nào đó, nhập khẩu gia tăng đã thúc đẩy tăng xuất khẩu, và từ đó giúp cải thiện cán cân thương mại.
6. Thương mại giữa Việt Nam và các đối tác RCEP vẫn còn dư địa để tiếp tục cải thiện. Sự phát triển chuỗi cung ứng hàng nông sản có thể dẫn đến mở rộng hơn nữa sản xuất và thương mại khu vực. Tự do hóa dịch vụ là một lĩnh vực nữa trong đó hầu như mọi nỗ lực tự do hóa trong RCEP sẽ dẫn tới việc tăng đáng kể trong thương mại dịch vụ và đầu tư nước ngoài của khu vực. Quan trọng hơn, các nỗ lực tự do hóa dịch vụ, thuận lợi hóa thương mại và hợp tác phát triển có thể góp phần cắt giảm hơn nữa chi phí liên kết dịch vụ, nhờ đó giảm chi phí của thương mại hàng hóa. Điều này có thể đưa ra gợi ý ban đầu về lợi ích tiềm năng của RCEP đối với Việt Nam. Tuy nhiên, việc hiện thực hóa lợi ích này còn phụ thuộc vào nỗ lực của khu vực nhằm hài hòa hóa quy tắc xuất xứ và những thay đổi về ưu đãi trong RCEP cũng như các FTA khác mà ASEAN tham gia. Về khía cạnh này, bất định về nội dung cũng như giai đoạn đàm phán cũng như thiếu chuẩn bị trong nước sẽ làm giảm lợi ích thực tế mà Việt Nam được hưởng.
7. Kinh tế Việt Nam vẫn còn một số hạn chế, yếu kém. Trình độ công nghệ chưa đáp ứng yêu cầu, do đó cản trở việc củng cố vị thế ở mạng sản xuất khu vực RCEP. Trong khi đó, quy mô sản xuất tương đối nhỏ; năng suất hạn chế. Ở khu vực dịch vụ, chất lượng và khả năng quản trị rủi ro kém hơn nhiều so với mặt bằng trên thị trường quốc tế. Thương mại của Việt Nam tập trung ở một số ít đối tác, và dễ bị tổn thương khi các thị trường này có biến động bất lợi. Bên cạnh đó, các hạn chế đối với xúc tiến xuất khẩu dịch vụ (kể cả dịch vụ chuyên nghiệp) là bất cập về số lượng, chất lượng và trình độ ngoại ngữ - những điều kiện tiên quyết để gia nhập thị trường RCEP hiệu quả. Quá trình tái cơ cấu chậm chuyển biến, làm giảm lòng tin của nhà đầu tư nước ngoài (trong đó có khu vực RCEP).
8. Quá trình hội nhập và thực thi các cam kết FTA cũng bộc lộ nhiều điểm yếu và đặt ra nhiều thách thức hơn cho Việt Nam. Thương mại của Việt Nam chủ yếu tập trung vào một số đối tác thương mại lớn cũng như một số sản phẩm xuất nhập khẩu chủ yếu, khiến cho Việt Nam trở nên dễ bị tổn thương hơn trước những thay đổi về cung cầu của những thị trường này. Vấn đề trở nên khó khăn hơn khi cơ cấu thương mại của Việt Nam khá tương đồng với các nước láng giềng trong khi chất lượng và hàm lượng giá trị gia tăng của hầu hết sản xuất còn khiêm tốn và Việt Nam còn phụ thuộc nhiều vào đầu vào nhập khẩu để phục vụ sản xuất trong nước. Trong khi đó, thương mại dịch vụ của Việt Nam vẫn rất khiêm tốn mặc dù đã được cải thiện.
9. Trong bối cảnh hội nhập sâu rộng hơn và đàm phán các FTA vẫn đang diễn ra, bao gồm cả RCEP, Việt Nam cần tận dụng những cơ hội và khắc phục thách thức nhằm thúc đẩy thương mại đầu tư, tập trung vào nhập khẩu công nghệ tiên tiến để tái cấu trúc nền kinh tế, chuyển đổi mô hình tăng trưởng, bao gồm công nghệ sạch, dần trở thành một nền kinh tế tri thức và thân thiện môi trường. Nền tảng cho những định hướng này là nỗ lực nâng cao khả năng cạnh tranh của sản phẩm trong nước, doanh nghiệp và toàn bộ nền kinh tế, và tham gia sâu rộng vào chuỗi giá trị năng động của khu vực RCEP.
10. Phân tích CGE chỉ ra một số điểm. Nền kinh tế Việt Nam sẽ tiếp tục phát triển ngay cả khi không có hiệp định RCEP. Khi thực thi Hiệp định RCEP, RCEP sẽ đóng góp tích cực nhưng không nhiều vào tăng trưởng.
11. Việt Nam đã có một FTA song phương với Nhật Bản, trong khi đó FTA với Hàn Quốc có thể được ký vào cuối năm 2014. Tuy nhiên, lợi ích của những ưu đãi này sẽ giảm nếu Trung Quốc cũng được hưởng những ưu đãi như vậy, và điều này có thể xảy ra nếu RCEP là một hiệp định toàn diện hoàn toàn. Trung Quốc sẽ cạnh tranh với Việt Nam và các nước ASEAN trong cung cấp hàng dệt, thực phẩm chế biến và thức ăn gia súc sang Hàn Quốc, gạo và hàng may mặc sang Nhật Bản. Việt Nam có thể bị thua thiệt từ một hiệp định như vậy.
12. Độ sâu các cam kết trong Hiệp định cũng là một vấn đề đáng lưu tâm. Vì xuất khẩu của Việt Nam tập trung vào một số sản phẩm nhất định, một số mức thuế đỉnh có thể cản trở một lượng lớn hàng nhập khẩu. Kịch bản thương mại tự do dường như mang lại lợi ích lớn hơn và đòi hỏi điều chỉnh lớn hơn so với một tác động của một kịch bản khiêm tốn.
13. Mô hình sử dụng trong báo cáo nàylà mô hình đệ quy động, và loại trừ một số lợi ích động thu được nhờ cải thiện khả năng cạnh tranh, đầu tư, chuyển giao công nghệ và thuận lợi hóa thương mại. Các tác giả khác cũng chỉ ra rằng những tác động này có thể góp phần đáng kể đối với phúc lợi, mặc dù không chắc có thể cụ thể hóa được những cú sốc phù hợp.
14. Phân tích cũng giả định là hiệp định sẽ được triển khai như đã trình bày ở đây. Trên thực tế, các biện pháp phi thuế có thể cản trở tự do hóa hơn nữa như mong đợi khi thực thi các FTA đã có và trong tương lai.
15. Một số dòng thuế quan có thể hạn chế thương mại, và mô phỏng không chỉ ra được khi nào thì những mức thuế này không còn được áp dụng. Sử dụng các biện pháp khác có thể làm giảm lợi ích của những biện pháp tự do hóa trong khuôn khổ RCEP. Ở khía cạnh này, lợi ích của cải cách thuế quan có thể được đánh giá cao hơn so với thực tế. Do đó, kết quả chạy mô hình phải được xem xét một cách thận trọng.
16. Mô hình CGE cũng có một số hạn chế.Trước hết,mô hình tự động giả định rằng có một số thay đổi trong hành vi sản xuất và tiêu dùng khi có thay đổi về thuế (và theo đó là giá so sánh), trong khi không tính đến một số yếu tố thực tiễn có thể ảnh hưởng tới việc tận dụng các FTA. Hai là,cải thiện về mặt thể chế không được đưa vào mô hình.Ba là,các kịch bản khá hữu dụng ở khía cạnh chúng giúp tập trung vào tác động của RCEP mà không tính tới hàng loạt các FTA khác đang được đàm phán. Ngoài ra, sự tương tác giữa RCEP với các FTA quan trọng khác như TPP và EVFTA có thể tác động đáng kể tới những thay đổi của các biến số kinh tế quan trọng trong mô hình.
17. Thông qua phân tích, báo cáo đưa ra một số khuyến nghị, bao gồm cả khuyến nghị chung lẫn khuyến nghị ngành cụ thể cho Việt Nam nhằm chuẩn bị tốt hơn cho việc thực thi RCEP. Ngoài ra, cần lồng ghép RCEP vào một chính sách FTA hài hòa của Việt Nam.
TTWTO – NT
Từ khóa: Tác động, Hiệp định đối tác kinh tế toàn diện khu vực, RCEP, đến nền kinh tế, Việt Nam
Các tin khác
- Doanh nghiệp chờ đợi gì ở Hiệp định thương mại tự do VCUFTA? - 13/07/2015
- Xuất khẩu Việt Nam ra sao sau 15 năm ký BTA? - 13/07/2015
- Sàn” thuế nhập khẩu đã lỗi thời - 13/07/2015
- FTA Việt Nam - EAEU: DN đề phòng biện pháp phòng vệ - 13/07/2015
- Cần chú ý quy tắc xuất xứ hàng hóa khi các FTA có hiệu lực - 13/07/2015