Theo Bộ Tài chính, hiện nay, các chính sách ưu đãi, hỗ trợ trong lĩnh vực kinh tế xanh, kinh tế tuần hoàn, kinh tế số đã được quy định cụ thể tại pháp luật về thuế, phí, lệ phí, pháp luật về tài chính đất đai và tài chính ngân hàng.
Nhiều ưu đãi đối với những sản phẩm thân thiện môi trường
Trước đề xuất cần có chính sách hỗ trợ vay vốn, hỗ trợ thuế và các chính sách đến đất đai để thực hiện mô hình kinh tế tuần hoàn, kinh tế số, kinh tế xanh nhằm khuyến khích các doanh nghiệp, các hộ gia đình, tạo ra cơ hội phát triển bền vững cũng như phục hồi kinh tế trong bối cảnh khủng hoảng kinh tế do tác động của dịch bệnh, Bộ Tài chính cho biết, các tổ chức, cá nhân hoạt động trong các lĩnh vực kinh tế xanh, kinh tế tuần hoàn, kinh tế số được hưởng ưu đãi về thuế, phí, lệ phí, tiền sử dụng đất, tiền thuê đất và hỗ trợ vay vốn theo quy định của pháp luật.
Trước hết, đối với chính sách ưu đãi về thuế, phí, lệ phí, Luật Thuế thu nhập doanh nghiệp (TNDN) quy định miễn thuế TNDN đối với thu nhập từ việc thực hiện hợp đồng nghiên cứu khoa học và phát triển công nghệ, sản phẩm đang trong thời kỳ sản xuất thử nghiệm, sản phẩm làm ra từ công nghệ mới lần đầu áp dụng tại Việt Nam; phần thu nhập không chia của cơ sở thực hiện xã hội hóa để lại để đầu tư phát triển cơ sở đó theo quy định của luật chuyên ngành về lĩnh vực xã hội hóa; thu nhập từ chuyển nhượng chứng chỉ giảm phát thải (CERs) lần đầu của doanh nghiệp được cấp chứng chỉ giảm phát thải; thu nhập từ thực hiện nhiệm vụ Nhà nước giao của Quỹ Bảo vệ môi trường Việt Nam.
Luật Thuế TNDN cũng quy định áp dụng thuế suất 10% đối với thu nhập của doanh nghiệp từ thực hiện hoạt động xã hội hóa trong lĩnh vực môi trường. Bên cạnh đó, áp dụng thuế suất 10% trong 15 năm, miễn thuế tối đa không quá 4 năm và giảm 50% số thuế TNDN phải nộp tối đa không quá 9 năm tiếp theo đối với thu nhập của doanh nghiệp từ dự án đầu tư mới thuộc các lĩnh vực: ứng dụng công nghệ cao thuộc danh mục công nghệ cao được ưu tiên đầu tư phát triển theo quy định của Luật Công nghệ cao; sản xuất vật liệu composit, các loại vật liệu xây dựng nhẹ, vật liệu quý hiếm; sản xuất năng lượng tái tạo, năng lượng sạch, năng lượng từ việc tiêu hủy chất thải; phát triển công nghệ sinh học; BVMT;... thu nhập của doanh nghiệp công nghệ cao, doanh nghiệp nông nghiệp ứng dụng công nghệ cao theo quy định của Luật Công nghệ cao.
Đối với thuế tiêu thụ đặc biệt (TTĐB), để góp phần giảm phát thải khí nhà kính trong ngành giao thông, thúc đẩy việc sử dụng các chủng loại xe tiết kiệm nhiên liệu và thân thiện với môi trường, Luật thuế TTĐB và các văn bản hướng dẫn thi hành có quy định ưu đãi đối với những sản phẩm thân thiện môi trường như xăng sinh học, xe ô tô thân thiện với môi trường. Cụ thể, đối với mặt hàng xăng sinh học, Luật số 70/2014/QH13 sửa đổi, bổ sung một số điều của Luật thuế TTĐB đã quy định thuế suất ưu đãi đối với mặt hàng xăng sinh học xăng E5 là 8%, xăng E10 là 7% từ ngày 1/1/2016 (thấp hơn so với mức thuế suất thuế TTĐB 10% áp dụng đối với xăng khoáng) để khuyến khích hơn nữa việc sử dụng nhiên liệu sinh học, sử dụng nhiên liệu cồn từ sản xuất trong nước, góp phần bảo vệ môi trường.
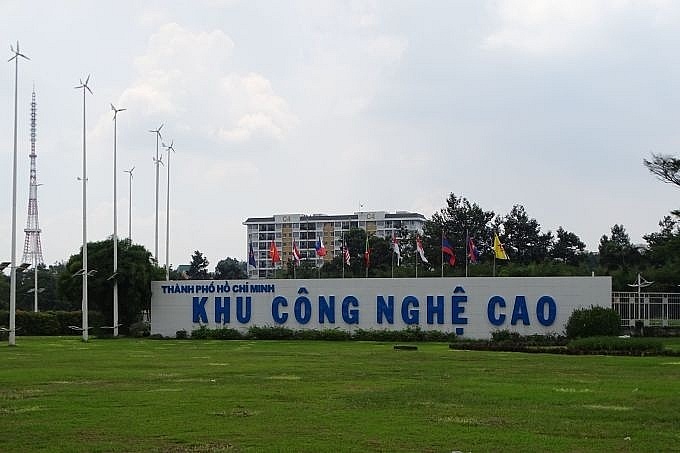
Miễn, giảm tiền sử dụng đất, tiền thuê đất cho dự án trong khu kinh tế, khu công nghệ cao
Đối với thuế xuất khẩu, thuế nhập khẩu và thuế sử dụng đất phi nông nghiệp, Luật Thuế xuất khẩu, thuế nhập khẩu và Luật Thuế sử dụng đất phi nông nghiệp hiện hành đã có các quy định cụ thể về ưu đãi thuế đối với các dự án đầu tư thuộc Danh mục ngành nghề ưu đãi đầu tư; ngành, nghề đặc biệt ưu đãi đầu tư; địa bàn có điều kiện kinh tế - xã hội khó khăn, địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn theo quy định của pháp luật về đầu tư.
Cũng theo Bộ Tài chính, nhằm khuyến khích doanh nghiệp sản xuất, lắp ráp ô tô thân thiện môi trường, Chính phủ ban hành Nghị định số 57/2020/NĐ-CP bổ sung quy định xe ô tô chạy điện, xe ô tô sử dụng pin nhiên liệu, xe ô tô hybrid, xe ô tô sử dụng nhiên liệu sinh học hoàn toàn, xe ô tô sử dụng khí thiên nhiên (xe thân thiện môi trường) thuộc đối tượng của Chương trình ưu đãi thuế nhập khẩu đối với linh kiện ô tô. Theo đó, doanh nghiệp nhập khẩu linh kiện ô tô thuộc loại trong nước chưa sản xuất được để sản xuất, lắp ráp xe ô tô thân thiện môi trường và đáp ứng một số điều kiện cụ thể quy định tại Nghị định số 57/2020/NĐ-CP thì được áp dụng mức thuế suất nhập khẩu MFN là 0% đối với linh kiện nhập khẩu để sản xuất, lắp ráp nhóm xe mà doanh nghiệp đã đăng ký chương trình ưu đãi thuế.
Tại Nghị định số 101/2021/NĐ-CP ngày 15/11/2021, Chính phủ đã gia hạn Chương trình ưu đãi thuế nhập khẩu linh kiện ô tô để sản xuất, lắp ráp ô tô đến năm 2027. Tại Điều 8 và Điều 9 Nghị định số 26/2023/NĐ-CP ngày 31/5/2023 của Chính phủ vẫn tiếp tục duy trì Chương trình ưu đãi thuế linh kiện ô tô để sản xuất, lắp ráp xe ô tô và Chương trình ưu đãi thuế đối với nguyên liệu, vật tư, linh kiện trong nước chưa sản xuất được nhập khẩu để sản xuất, gia công (lắp ráp) các sản phẩm công nghiệp hỗ trợ ưu tiên phát triển cho ngành sản xuất, lắp ráp ô tô.
Bộ Tài chính cũng cho biết, đối với chính sách ưu đãi về tài chính đất đai, chính sách về thu tiền thuê đất, thuê mặt nước hiện hành (Nghị định số 46/2014/NĐ-CP ngày 15/5/2014 của Chính phủ và các văn bản sửa đổi, bổ sung, hướng dẫn thực hiện) có quy định ưu đãi về miễn, giảm tiền thuê đất, thuê mặt nước đối với dự án đầu tư thuộc danh mục ngành nghề, địa bàn ưu đãi đầu tư theo quy định của pháp luật đầu tư, trong đó bao gồm các ngành nghề thuộc mô hình kinh tế xanh, kinh tế tuần hoàn, kinh tế số. Trường hợp tổ chức kinh tế, cá nhân đầu tư dự án trong khu kinh tế, khu công nghệ cao thì được hưởng ưu đãi miễn, giảm tiền sử dụng đất, tiền thuê đất, thuê mặt nước theo quy định tại Nghị định số 35/2017/NĐ-CP, Thông tư số 89/2017/TT-BTC.
Nguồn: Hải quan Online
Từ khóa: ưu đãi, công nghệ cao, chính sách đất, dự án, phát triển