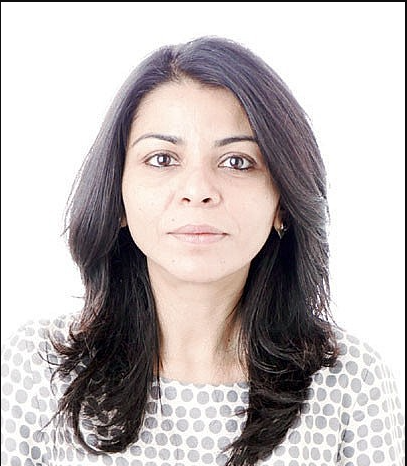
Trả lời phỏng vấn của phóng viên TBTCVN, bà Era Dabla-Norris - Trưởng đoàn tham vấn điều IV cho Việt Nam, Trợ lý Vụ trưởng Vụ châu Á – Thái Bình Dương của Quỹ Tiền tệ quốc tế (IMF) cho rằng, chính sách tài khóa đóng vai trò là “tuyến phòng thủ” đầu tiên chống lại rủi ro tăng trưởng giảm do áp lực lạm phát gia tăng. Do đó, chính sách tài khóa giữ vai trò đi đầu trong việc hỗ trợ sự phục hồi, đồng thời điều chỉnh linh hoạt để phù hợp với điều kiện kinh tế đang phát triển.
PV: Mới đây, Cục Dự trữ Liên bang Mỹ (Fed) đã công bố một đợt tăng lãi suất mạnh, từ 2,25% đến 2,5%, mức cao nhất trong 4 thập kỷ nhằm đẩy mạnh nỗ lực kiềm chế lạm phát. Theo bà, việc Fed tăng lãi suất có ảnh hưởng thế nào tới các nền kinh tế khu vực châu Á?
Bà Era Dabla-Norris: Việc tăng lãi suất dài hạn ở Mỹ có thể gây ra bất ổn thị trường ở châu Á thông qua hai kênh: việc thắt chặt các điều kiện tài chính, chi phí đầu tư cao hơn và dòng vốn chảy ra lớn hơn; tác động tiêu cực đến việc định giá tài sản rủi ro.
Tác động từ việc thắt chặt tiền tệ của Mỹ có thể sẽ lớn hơn bởi các nền kinh tế châu Á đã vay nợ nhiều hơn trong thập kỷ qua. Trên thực tế, tỷ lệ đóng góp của châu Á vào nợ toàn cầu đã tăng từ 25% năm 2007 lên 38% năm 2020 và hiện là khu vực đóng góp tỷ trọng lớn nhất vào tổng nợ toàn cầu. Nợ đã tăng lên ở cả khu vực công và khu vực tư nhân. Một rủi ro là việc Mỹ tăng lãi suất lớn hơn dự kiến để kiềm chế lạm phát sẽ dẫn đến tình trạng nợ nần chồng chất, đặc biệt là ở thị trường mới nổi châu Á và các nước đang phát triển có nhu cầu tài chính đáng kể hoặc mức nợ cao. Những diễn biến như vậy cũng có thể làm gia tăng áp lực cho doanh nghiệp và hộ gia đình, đặc biệt là các công ty đã phát hành khoản nợ bằng USD, có khả năng gây ra căng thẳng tài chính tổng thể và làm suy giảm hoạt động kinh tế.
PV: Từ tình hình thực tế tại Việt Nam, bà đánh giá thế nào về công tác điều hành chính sách tài khóa và tiền tệ trong thời gian qua? Theo bà, Việt Nam còn nhiều dư địa chính sách để có thể thực hiện mục tiêu hỗ trợ phục hồi nền kinh tế sau đại dịch Covid-19, nhất là tác động từ việc Fed tăng lãi suất?
Bà Era Dabla-Norris: Chính sách tài khóa và tiền tệ đã giúp giảm bớt tác động của đại dịch đối với các hộ gia đình và doanh nghiệp tại Việt Nam, đồng thời hỗ trợ phục hồi kinh tế và việc thực hiện Chương trình phục hồi và phát triển kinh tế - xã hội theo kế hoạch sẽ đóng một vai trò quan trọng trong việc hỗ trợ đầu tư và nhu cầu trong nước vào năm 2022 - 2023.
Với kết quả tăng trưởng mạnh mẽ trong nửa đầu năm, chúng tôi đã điều chỉnh tăng trưởng cho năm 2022 của Việt Nam từ mức 6% công bố vào tháng 4 lên 7%. Nhưng do những bất ổn trong môi trường toàn cầu và những điều chỉnh giảm đối với tăng trưởng đối tác thương mại của Việt Nam, chúng tôi đã điều chỉnh giảm tăng trưởng cho năm 2023 từ 7,2% xuống 6,7%.
Lạm phát dự kiến sẽ gần với mục tiêu của Chính phủ là 4% vào năm 2022. Cho đến nay, lạm phát ở Việt Nam ở mức thấp hơn so với các nước trong khu vực do một số yếu tố. Sự phục hồi kinh tế đã bị gián đoạn vào năm 2021 và kìm hãm lạm phát cơ bản - loại bỏ chi phí các mặt hàng dễ biến động giá như năng lượng và thực phẩm. Trong đó, chi phí thực phẩm (đặc biệt là giá thịt lợn và giá gạo) - chiếm phần lớn trong rổ chỉ số giá tiêu dùng - cho đến nay vẫn chưa có mức tăng lớn. Song, những thách thức cũng đặt ra, bởi vừa giữ lạm phát trong tầm kiểm soát trong khi vẫn cho phép quá trình phục hồi diễn ra đồng thời, đảm bảo duy trì sự ổn định của khu vực tài chính và để duy trì hoạt động kinh tế trong nước trước những lo ngại về suy thoái và bất ổn bên ngoài gia tăng ở nhiều đối tác thương mại chính của Việt Nam.
Như đã đề cập trong kết luận tham vấn Điều IV của IMF cho Việt Nam công bố tháng 6 năm nay, với việc lạm phát tương đối được kiềm chế và không gian tài khóa có sẵn, việc điều chỉnh các chính sách nên có tính thích ứng, với chính sách tài khóa đóng vai trò là “tuyến phòng thủ” đầu tiên chống lại rủi ro tăng trưởng giảm do áp lực lạm phát gia tăng. Do lạm phát vẫn ở dưới mức mục tiêu của ngân hàng trung ương nên áp lực tăng lãi suất sẽ ít hơn, nhưng chính sách tiền tệ thận trọng là điều rất cần thiết. Tính linh hoạt cao hơn sẽ cho phép tỷ giá hối đoái đóng vai trò như một “bộ giảm xóc” trong bối cảnh điều kiện bên ngoài khó khăn hơn.
PV: Bà có khuyến nghị gì cho các nhà hoạch định chính sách của Việt Nam để có thể thực hiện “mục tiêu kép” - vừa đảm bảo hỗ trợ nền kinh tế phục hồi sau đại dịch, vừa đảm bảo các cân đối vĩ mô trong bối cảnh áp lực lạm phát trong nước và trên toàn cầu đang tăng cao?
Bà Era Dabla-Norris: Việc hoạch định chính sách cần phải rất nhanh nhạy trong điều kiện môi trường bên ngoài có những bất ổn đáng kể. Cụ thể là, chính sách tài khóa giữ vai trò đi đầu trong việc hỗ trợ sự phục hồi, nhưng cũng phải được điều chỉnh linh hoạt để phù hợp với điều kiện kinh tế đang phát triển. Chính sách tiền tệ cần thận trọng và ngày càng tập trung vào việc ứng phó với rủi ro lạm phát gia tăng, sẵn sàng hành động và cam kết đạt được mục tiêu kiềm chế lạm phát. Đồng thời, cần tiếp tục nỗ lực giải quyết các khoản vay rủi ro đang gia tăng trong hệ thống ngân hàng và giám sát chặt chẽ các rủi ro trong lĩnh vực bất động sản nhằm bảo vệ sự ổn định tài chính.
Trong trung hạn, cần tập trung vào cải cách để cải thiện môi trường kinh doanh, nâng cấp thể chế và khuôn khổ chính sách, nâng cao năng suất. Đây là điều cần thiết cho triển vọng tăng trưởng dài hạn của Việt Nam.
PV: Xin cảm ơn bà!
Nguồn: Thời báo Tài chính Việt Nam
Từ khóa: chính sách tài khóa, phục hồi kinh tế