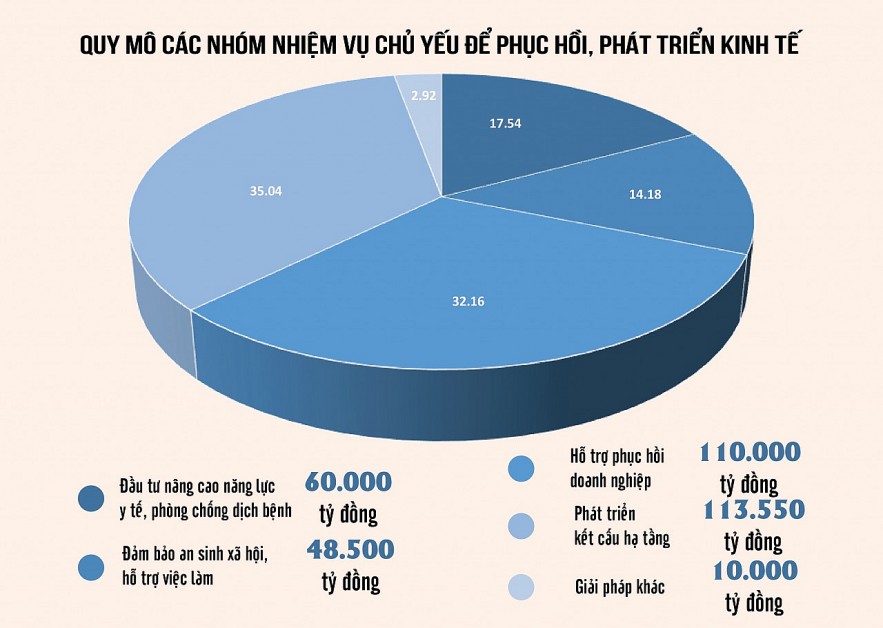
Gói miễn, giảm thuế thực hiện Chương trình phục hồi và phát triển kinh tế - xã hội chính thức có hiệu lực từ đầu tháng 2/2022. Đây được cho là gói hỗ trợ chủ lực, sẽ có tác động mạnh mẽ đến tổng thể kinh tế vĩ mô trong năm 2022.
Xác định chi phí được trừ thuế đối với khoản ủng hộ Covid-19
Trước những khó khăn, tác động sâu rộng của dịch Covid-19, cần phải có giải pháp, chính sách tổng thể để nhanh chóng hỗ trợ phục hồi và phát triển kinh tế - xã hội, không để lỡ nhịp với đà phục hồi kinh tế của khu vực và thế giới, nên Chính phủ đã xây dựng và trình Quốc hội tại Kỳ họp bất thường lần thứ nhất Quốc hội khóa XV thông qua Nghị quyết số 43/2022/QH15.
Ngay sau khi Quốc hội ban hành Nghị quyết số 43/2022/QH15 về chính sách tài khóa, tiền tệ hỗ trợ Chương trình phục hồi và phát triển kinh tế - xã hội, Bộ Tài chính đã “ngày đêm” gấp rút hoàn thiện dự thảo nghị định để trình Chính phủ ban hành. Trong một khoảng thời gian rất ngắn, Bộ Tài chính đã hoàn thiện dự thảo nghị định và trình theo trình tự thủ tục rút gọn để chính sách sớm đi vào cuộc sống.
Đến ngày 28/1, Chính phủ đã ban hành Nghị định số 15/2022/NĐ-CP quy định chính sách miễn, giảm thuế theo Nghị quyết số 43/2022/QH15 của Quốc hội về chính sách tài khóa, tiền tệ hỗ trợ Chương trình phục hồi và phát triển kinh tế - xã hội. Hướng dẫn thực hiện giảm thuế giá trị gia tăng (GTGT), Nghị định số 15/2022/NĐ-CP cũng đã có quy định cụ thể về xác định hàng hóa, dịch vụ thuộc đối tượng áp dụng thuế suất thuế GTGT 10%, không thuộc đối tượng được giảm thuế GTGT.
Tại Nghị quyết số 43/2022/QH15 của Quốc hội đã quy định nhóm hàng hóa, dịch vụ không thuộc đối tượng áp dụng giảm thuế GTGT nhưng chưa xác định rõ, cụ thể. Để thuận tiện cho tổ chức, cá nhân và cơ quan quản lý thuế áp dụng, đồng thời đảm bảo tính thống nhất, đồng bộ với hệ thống pháp luật chuyên ngành hiện hành, việc xác định hàng hóa, dịch vụ không được áp dụng giảm thuế GTGT được thực hiện theo các phụ lục ban hành kèm theo nghị định này.
Cụ thể, Phụ lục I đã quy định Danh mục hàng hóa, dịch vụ không được giảm thuế GTGT. Danh mục này được xác định theo hệ thống ngành sản phẩm Việt Nam, ban hành kèm theo Quyết định số 43/2018/QĐ-TTg của Thủ tướng Chính phủ (gồm 7 cấp). Đối với hàng hóa tại khâu nhập khẩu căn cứ theo Danh mục hàng hóa xuất nhập khẩu Việt Nam, được phân loại theo mã HS (hiện đang quy định tại Thông tư số 65/2017/TT-BTC của Bộ Tài chính).
Nghị định số 15/2022/NĐ-CP cũng hướng dẫn thực hiện chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp (TNDN) đối với khoản chi ủng hộ, tài trợ của doanh nghiệp, tổ chức cho các hoạt động phòng, chống dịch Covid-19 tại Việt Nam. Theo đó, doanh nghiệp, tổ chức là người nộp thuế TNDN theo quy định của Luật Thuế TNDN, được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN của kỳ tính thuế TNDN năm 2022 đối với khoản chi ủng hộ, tài trợ bằng tiền, hiện vật cho các hoạt động phòng, chống dịch Covid-19 tại Việt Nam thông qua các đơn vị nhận ủng hộ, tài trợ quy định tại khoản 2 Điều này.
Để tạo điều kiện cho doanh nghiệp, người dân hiểu và sớm được thụ hưởng lợi ích từ chính sách giảm thuế, thuận lợi trong việc xuất hóa đơn cũng như kê khai, nộp thuế và triển khai thực hiện thống nhất trên toàn quốc, nghị định này có hiệu lực kể từ ngày 1/2/2022.
Giảm thu ngân sách khoảng hơn 51 nghìn tỷ đồng
Theo ông Nguyễn Quốc Hưng - Vụ trưởng Vụ Chính sách thuế Bộ Tài chính, dự kiến các chính sách này sẽ có tác động giảm thu ngân sách nhà nước (NSNN) của năm 2022 khoảng 51,4 nghìn tỷ đồng. Trong đó, chính sách giảm thuế GTGT là khoảng 49,4 nghìn tỷ đồng; thực hiện chi phí được trừ đối với khoản chi ủng hộ, tài trợ của doanh nghiệp, tổ chức cho các hoạt động phòng, chống dịch Covid-19 là khoảng 2 nghìn tỷ đồng.
Ông Nguyễn Quốc Hưng cho biết, số tiền thuế được hỗ trợ này sẽ góp phần giúp doanh nghiệp, tổ chức và người dân vượt qua khó khăn do tác động của dịch Covid-19 để phục hồi và phát triển sản xuất kinh doanh, đồng thời có tác dụng kích thích tiêu dùng, đầu tư, qua đó đóng góp vào kết quả khôi phục lại nền kinh tế của đất nước sau dịch bệnh và góp phần thực hiện an sinh xã hội.
Trên thực tế, khi thảo luận về Chương trình phục hồi và phát triển kinh tế - xã hội tại Quốc hội, nhiều ý kiến đại biểu Quốc hội quan tâm đến cơ cấu quy mô, tính cân đối, phối hợp giữa chính sách tài khóa và chính sách tiền tệ, tính hiệu quả và khả thi của việc đầu tư từ NSNN; đánh giá và tăng cường thêm cho chính sách tiền tệ. Nhiều ý kiến kỳ vọng, các chính sách dự kiến sẽ tác động lan tỏa mạnh mẽ trên tổng thể kinh tế vĩ mô, cũng như dư nợ tín dụng của nền kinh tế.
Theo chuyên gia kinh tế, TS. Vũ Đình Ánh, lần này chính sách tài khóa được xây dựng như trụ cột. “Khác hẳn so với tất cả những hỗ trợ về mặt thuế, thu ngân sách chúng ta đã triển khai, nếu trước đây, chúng ta lấy trụ cột, chủ chốt là giãn, hoãn – tạm thời chưa thu vào NSNN – thì lần này chúng ta trực diện đặt vấn đề và quyết tâm giảm các khoản thu vào NSNN. Chúng ta giảm thuế GTGT chỉ 2% thôi nhưng cũng có tác động đến toàn bộ giao dịch trên thị trường” - ông Vũ Đình Ánh nói.
Phân tích kỹ hơn vấn đề này, theo ông Ánh, việc giảm thuế GTGT sẽ giúp kiềm chế, kiểm soát việc tăng chỉ số giá tiêu dùng khi tiêu dùng trong nước có triển vọng tốt hơn và phục hồi. Như vậy, việc giảm thuế 2% sẽ giúp đạt 2 mục tiêu: thứ nhất là hỗ trợ tăng trưởng kinh tế từ phía sản xuất kinh doanh, từ phía tiêu dùng; thứ hai là ổn định kinh tế vĩ mô, kiểm soát lạm phát.
Nguồn: Thời báo Tài chính
Từ khóa: kinh tế vĩ mô, ổn định, kiểm soát, lạm phát