Định giá carbon đã gây nên những ảnh hưởng bất cân đối đến các hộ gia đình thu nhập thấp. Tuy nhiên, việc giải ngân tiền mặt từ doanh thu tăng thêm có thể tác động tới những hộ này và góp phần giảm bất bình đẳng thu nhập. Bài viết này sẽ đánh giá tác động của thuế carbon bằng cách sử dụng phương pháp đánh giá dựa trên lợi ích để xác định một hộ gia đình có khá giả hay không nhờ chính sách thuế carbon. Một chính sách cung cấp thông tin minh bạch sẽ làm tăng sự ủng hộ về mặt chính trị, nhất là khi phần lớn dân số được hưởng lợi từ thuế carbon cộng với cơ chế giải ngân tiền mặt. Tuy nhiên, những hành vi nội sinh lại làm giảm tính hiệu quả của chính sách này. Tại Đức, mức ủng hộ chính trị bị giảm từ 60% xuống còn 30%. Trong khi đó, việc sử dụng doanh thu để giảm thuế thu nhập cũng như cổ tức làm tăng mức hỗ trợ phổ biến lên trên 50%.
Trên thực tế, thuế không được ưa chuộng vì gây nên những tổn thương cho người nghèo. Doanh thu từ việc áp thuế carbon có thể được trả lại cho mọi công dân thông qua các khoản thanh toán một lần ("cổ tức khí hậu") để góp phần hạ giá năng lượng. Các nhà hoạch định đã đưa ra các chính sách "thuế và phân phối" như vậy; dựa trên lập luận là những điều này sẽ tối đa hóa sự công bằng nhờ lấp đầy lỗ hổng bất cân xứng, giúp giảm bất bình đẳng và từ đó khiến người dân dễ chấp nhận thuế carbon hơn.
Trong nhiều thập kỷ, các nhà kinh tế học đã tranh luận về thuế carbon, trong khi các chính trị gia có xu hướng né tránh vì e ngại mức thuế khiến giá hàng hóa đội lên sẽ làm giảm sức mua của người dân phổ thông. Việc giao tiền trực tiếp cho công dân có một điểm lợi là thu nhập tăng lên được rõ ràng và minh bạch. Đặc biệt, cách làm này trợ giúp trực tiếp cho các nhóm thu nhập thấp so với khi sử dụng nguồn thu để giảm nợ chính phủ hoặc tăng chi tiêu công.
Các nghiên cứu thực nghiệm cho thấy rằng hầu hết hộ gia đình đều được hưởng lợi từ những chính sách 'thuế-carbon-kiêm-cổ tức'. Ở Mỹ, 70% hộ gia đình có thu nhập thấp nhất được hưởng lợi từ chính sách này (Horowitz et al. 2017); trong khi đó, ở Đức, con số này là khoảng 67% (Edenhofer et al. 2019). Các kết quả chứng minh rằng ở khía cạnh giảm bất bình đẳng thu nhập, chính sách thuế carbon kiêm cổ tức ưu việt hơn so với các hình thức khác, nhất là về mặt chính trị.
Để đánh giá chính sách cổ tức-thuế carbon một cách đúng đắn, người ta phải tính đến những thay đổi hành vi của các hộ gia đình và doanh nghiệp khi phản ứng với thuế carbon được áp dụng; từ đó, dẫn đến những thay đổi về giá cả và chuyển nhượng của chính phủ. Ví dụ, thuế carbon làm giảm sức mua, cung lao động và thu nhập chịu thuế. Vì thế, chính phủ nhận thấy cơ sở thuế bị suy giảm, do đó, nguồn chi cho các khoản giảm giá một lần sẽ ít đi hoặc phải tăng thuế thu nhập lao động để bù lại chi phí do bất bình đẳng thu nhập gây ra. Nếu thuế thu nhập lao động được tăng lên để tài trợ cho cổ tức, thì cung lao động và cơ sở thuế thu nhập sẽ giảm nhiều hơn, do đó làm giảm hơn nữa phương tiện tài chính để phân chia cổ tức khí hậu.
Việc áp dụng thuế carbon cũng góp phần khuyến khích các hộ gia đình và doanh nghiệp thay đổi thói quen tiêu dùng sang các loại hàng hóa thân thiện với môi trường hơn. Nếu nhu cầu đối với các sản phẩm sử dụng nhiều carbon giảm, thì lượng khí thải cũng sẽ giảm đi rất nhiều. Sau đó, doanh thu từ thuế carbon sẽ ít hơn và phạm vi giảm lại cổ tức cho mục tiêu khí hậu cũng ít hơn. Tuy nhiên, nếu mức độ nhạy cảm về giá thấp, thì định giá carbon sẽ là một công cụ không có tác dụng nhiều để làm xanh nền kinh tế, nhưng lại có hiệu quả giúp nâng cao doanh thu công. Tiếp nữa, thuế carbon sẽ được chi một khoản đáng kể cho doanh thu carbon một lần, và từ đó cũng sẽ làm giảm bất bình đẳng.
Các tác động hành vi như đã phân tích sẽ làm thay đổi các mục tiêu chính trị liên quan tới chính sách thuế carbon. Nếu tất cả doanh thu được sử dụng để giảm giá một lần, thì cung lao động và thuế thu nhập sẽ giảm nhiều hơn mức tăng thu nhập từ thuế carbon. Khi đó, các cổ tức sẽ bị âm, làm tăng bất bình đẳng. Như vậy, một phần doanh thu từ thuế carbon phải được sử dụng để giảm thuế thu nhập nhằm duy trì hoặc thúc đẩy nguồn cung lao động. Nguồn thu từ thuế carbon phải được sử dụng để đồng thời cắt giảm thuế thu nhập lao động và chia cổ tức khí hậu nhằm cải thiện hiệu quả chính sách và đảm bảo công bằng.
Những tác động này được định lượng bằng cách sử dụng vi dữ liệu chi tiết về chi tiêu của hộ gia đình tại Đức (van der Ploeg et al. 2021). Các nhà nghiên cứu nhận thấy, chỉ có 30% người dân được hưởng lợi từ chính sách cổ tức kiêm thuế carbon đơn giản. Trái ngược với tình hình trước đó, không có sự ủng hộ chính trị nào cho việc đánh thuế carbon. Tuy nhiên, nếu một nửa doanh thu từ thuế carbon được sử dụng để cắt giảm thuế thu nhập và nửa còn lại để tài trợ cổ tức khí hậu cho tất cả mọi người, thì hơn 50% người dân được hưởng lợi từ việc đánh thuế carbon.
Hỗ trợ đa số phụ thuộc vào các chương trình tái chế thuế carbon
Để đánh giá tác động của thuế carbon, chúng tôi sử dụng các phương pháp dựa trên lợi ích để xem một hộ gia đình có khá giả hơn nhờ chính sách thuế carbon hay không. Thang đo sẽ tính cả giá trị của gói hàng hóa tiêu dùng và thời gian giải trí, đồng thời xem xét giá trị này bị ảnh hưởng như thế nào bởi thuế carbon, cổ tức khí hậu và thuế thu nhập thấp hơn. Các nghiên cứu trước đó cho thấy những đề xuất chính sách liên quan tới thuế carbon kiêm cổ tức liên tục bị từ chối. Khi đề xuất biện pháp thuế để giảm tác động của biến đổi khí hậu, thì các khía cạnh hành vi là rất quan trọng trong việc định hình và đánh giá lợi ích tác động. Mặc dù hành vi cá nhân có thể được nghiên cứu cẩn thận trong các thí nghiệm và kiểm tra định lượng thông qua khảo sát, nhưng việc kết hợp thông tin cá nhân với các mẫu biểu quyết là không khả thi. Do đó, chúng tôi tập trung vào kết quả lợi ích vì điều này cho phép kết hợp thông tin chi tiết của từng hộ gia đình với tác động của các gói chính sách khác nhau lên tiện ích của họ.
Nếu không có sự ủng hộ rộng rãi về mặt chính trị, sẽ không có gói chính sách nào được hỗ trợ bất kể ảnh hưởng của nó đối với công bằng, hiệu quả hoặc phát thải nhiều thế nào. Hình 1 cho thấy tỷ lệ dân số được hưởng lợi từ thuế carbon 100 € cho mỗi tấn CO2 so với tỷ lệ thu nhập từ thuế carbon được sử dụng cho cổ tức khí hậu thay vì giảm thuế thu nhập. Các đường đứt nét màu xanh lam và màu cam liền mạch biểu thị tỷ trọng không có ảnh hưởng và có ảnh hưởng đến hành vi trong tiêu dùng và cung cấp lao động.
Hình 1 Các tác động về chính trị và kinh tế của các chương trình tái chế doanh thu
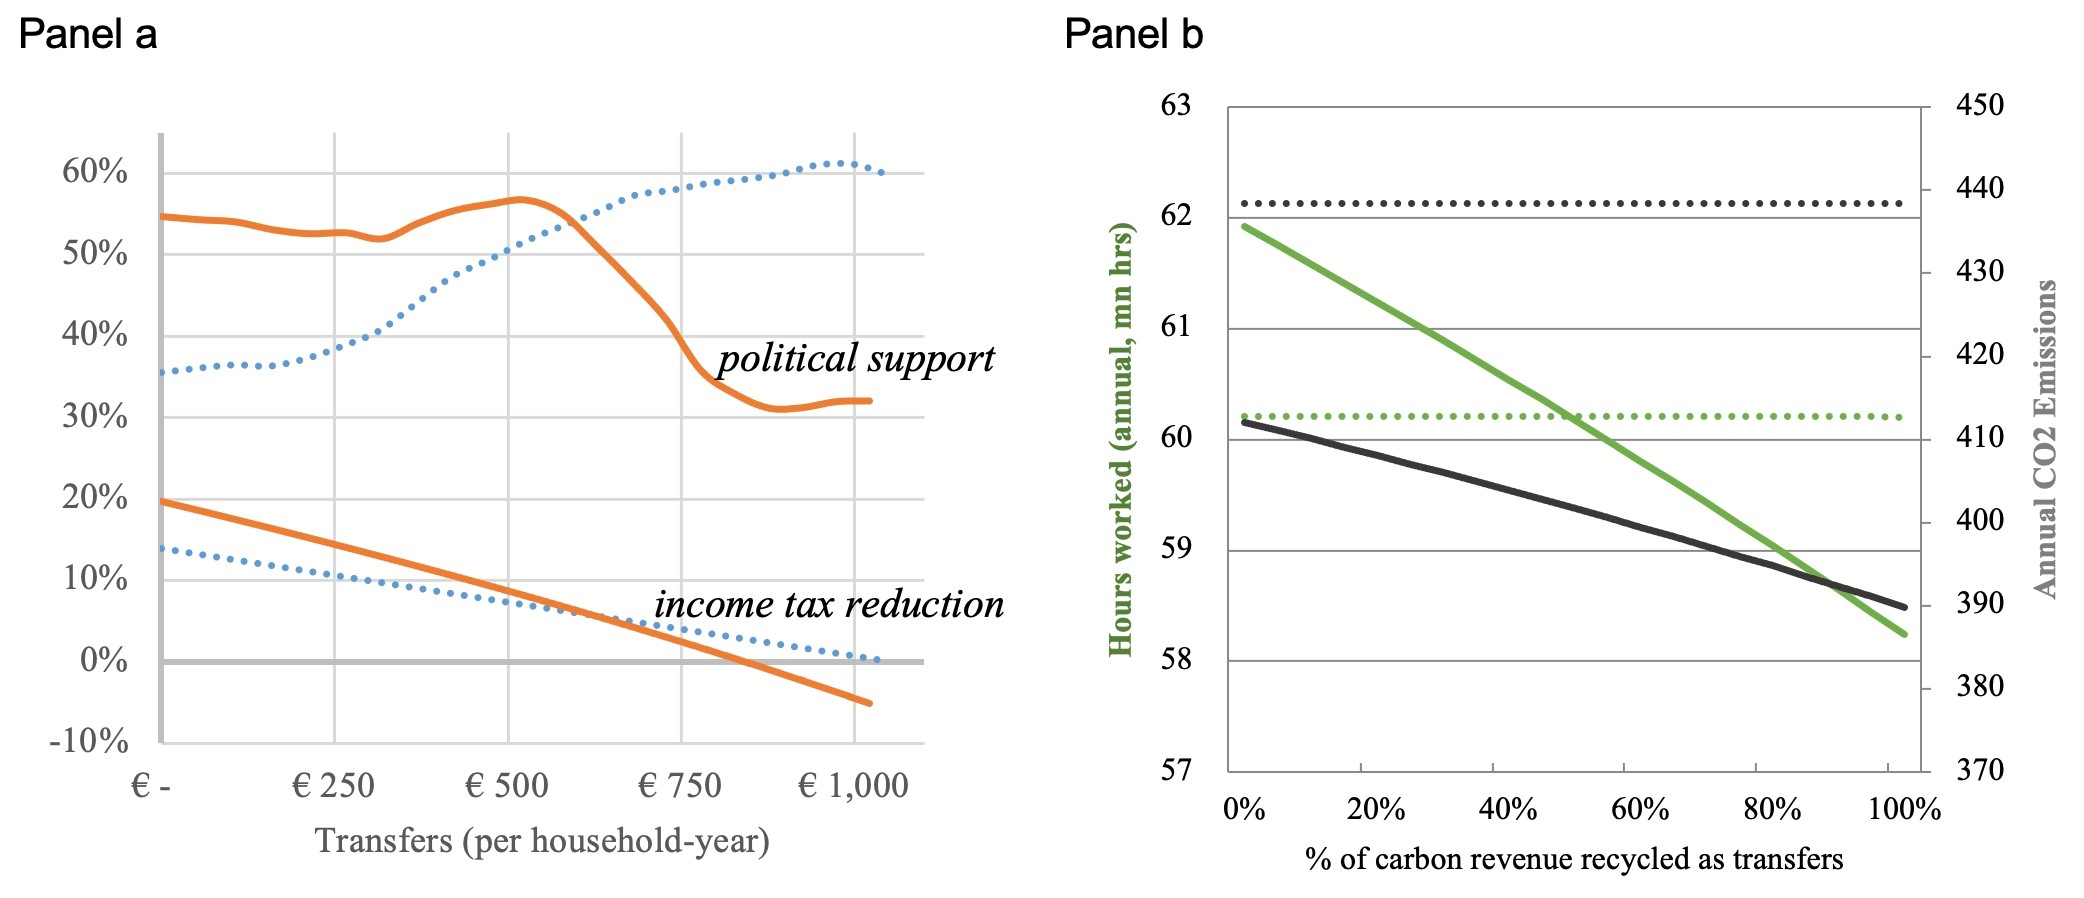
Nếu bỏ qua các tác động hành vi, chúng tôi nhận thấy sự ủng hộ sẽ tăng lên trong phần thu nhập từ thuế carbon được phân phối dưới dạng cổ tức khí hậu. Tuy nhiên, nếu tính đến các thay đổi về hành vi, thì mức hỗ trợ gần như ổn định ở mức khoảng 55% do tỷ trọng doanh thu từ thuế carbon được phân phối khi cổ tức tăng lên 50%. Đối với các cổ phiếu chiết khấu cổ tức cao hơn, mức hỗ trợ giảm mạnh xuống còn 30% do nhiều hộ gia đình chuyển từ ủng hộ sang phản đối.
Phần dưới của bảng a trong Hình 1 thể hiện mức giảm thuế thu nhập cần thiết cho một mức cổ tức khí hậu nhất định. Tỷ trọng doanh thu được phân phối bằng mức tăng lên của cổ tức, đối với quy mô của cổ tức và phần trăm giảm thuế cũng vậy. Nếu không xét tới phản ứng hành vi, cổ tức khí hậu tối đa là € 1,150 hàng năm. Khi tính tới phản ứng hành vi, các hộ gia đình chọn tiêu dùng sạch hơn và cổ tức khí hậu tối đa có thể được trả giảm xuống còn € 1,020.
Nếu doanh thu được sử dụng để giảm thuế thu nhập, thì mức thuế có thể giảm nhiều nhất là 15% mà không có bất kỳ tác động hành vi nào. Tuy nhiên, để đảm bảo đạt được những mục tiêu đề ra, thuế có thể được cắt giảm nhiều nhất là 20%, vì việc giảm thuế sẽ thúc đẩy việc làm và hiệu quả. Doanh thu từ thuế bổ sung dẫn đến việc cắt giảm thuế sẽ thêm 5 điểm phần trăm.
Theo hình 1 bảng b, khi áp carbon làm tăng giá tiêu dùng, các hộ gia đình thấy tiêu dùng kém hấp dẫn hơn và thích làm việc ít hơn. Điều này sẽ làm giảm thu nhập từ thuế, do đó chính phủ phải tăng thuế để bù đắp nếu mức dịch vụ tương tự được đảm bảo. Vì thế, thuế thu được ở mức hiện tại chỉ có thể tài trợ cho khoản giảm 80% tổng doanh thu từ thuế carbon. Các khoản cao hơn yêu cầu tăng thuế thu nhập lên đến 5%.
Lợi ích tính trên các gói chính sách và phân phối thu nhập
Khi nhìn vào số liệu thu thập được, chúng tôi không thể tính toán cụ thể hộ gia đình nào được lợi và hộ gia đình nào chịu thiệt hại. Do đó, chúng tôi tính toán sự thay đổi tương đương cho mỗi hộ gia đình như sau: mỗi hộ gia đình sẵn sàng trả bao nhiêu khi một gói chính sách mới được thực hiện. Hình 2 là biểu đồ phân bố số hộ được lợi và chịu thiệt trong các kịch bản chính sách khác nhau khi áp dụng chính sách phân phối thu nhập (xếp hạng theo thu nhập chịu thuế). Kích thước của các chấm thể hiện trọng lượng tương đối trong tổng thể.
Hình 2 Tỉ lệ được lợi và chịu thiệt khi áp thuế carbon € 100 / CO2 tăng thêm trong chương trình tái chế
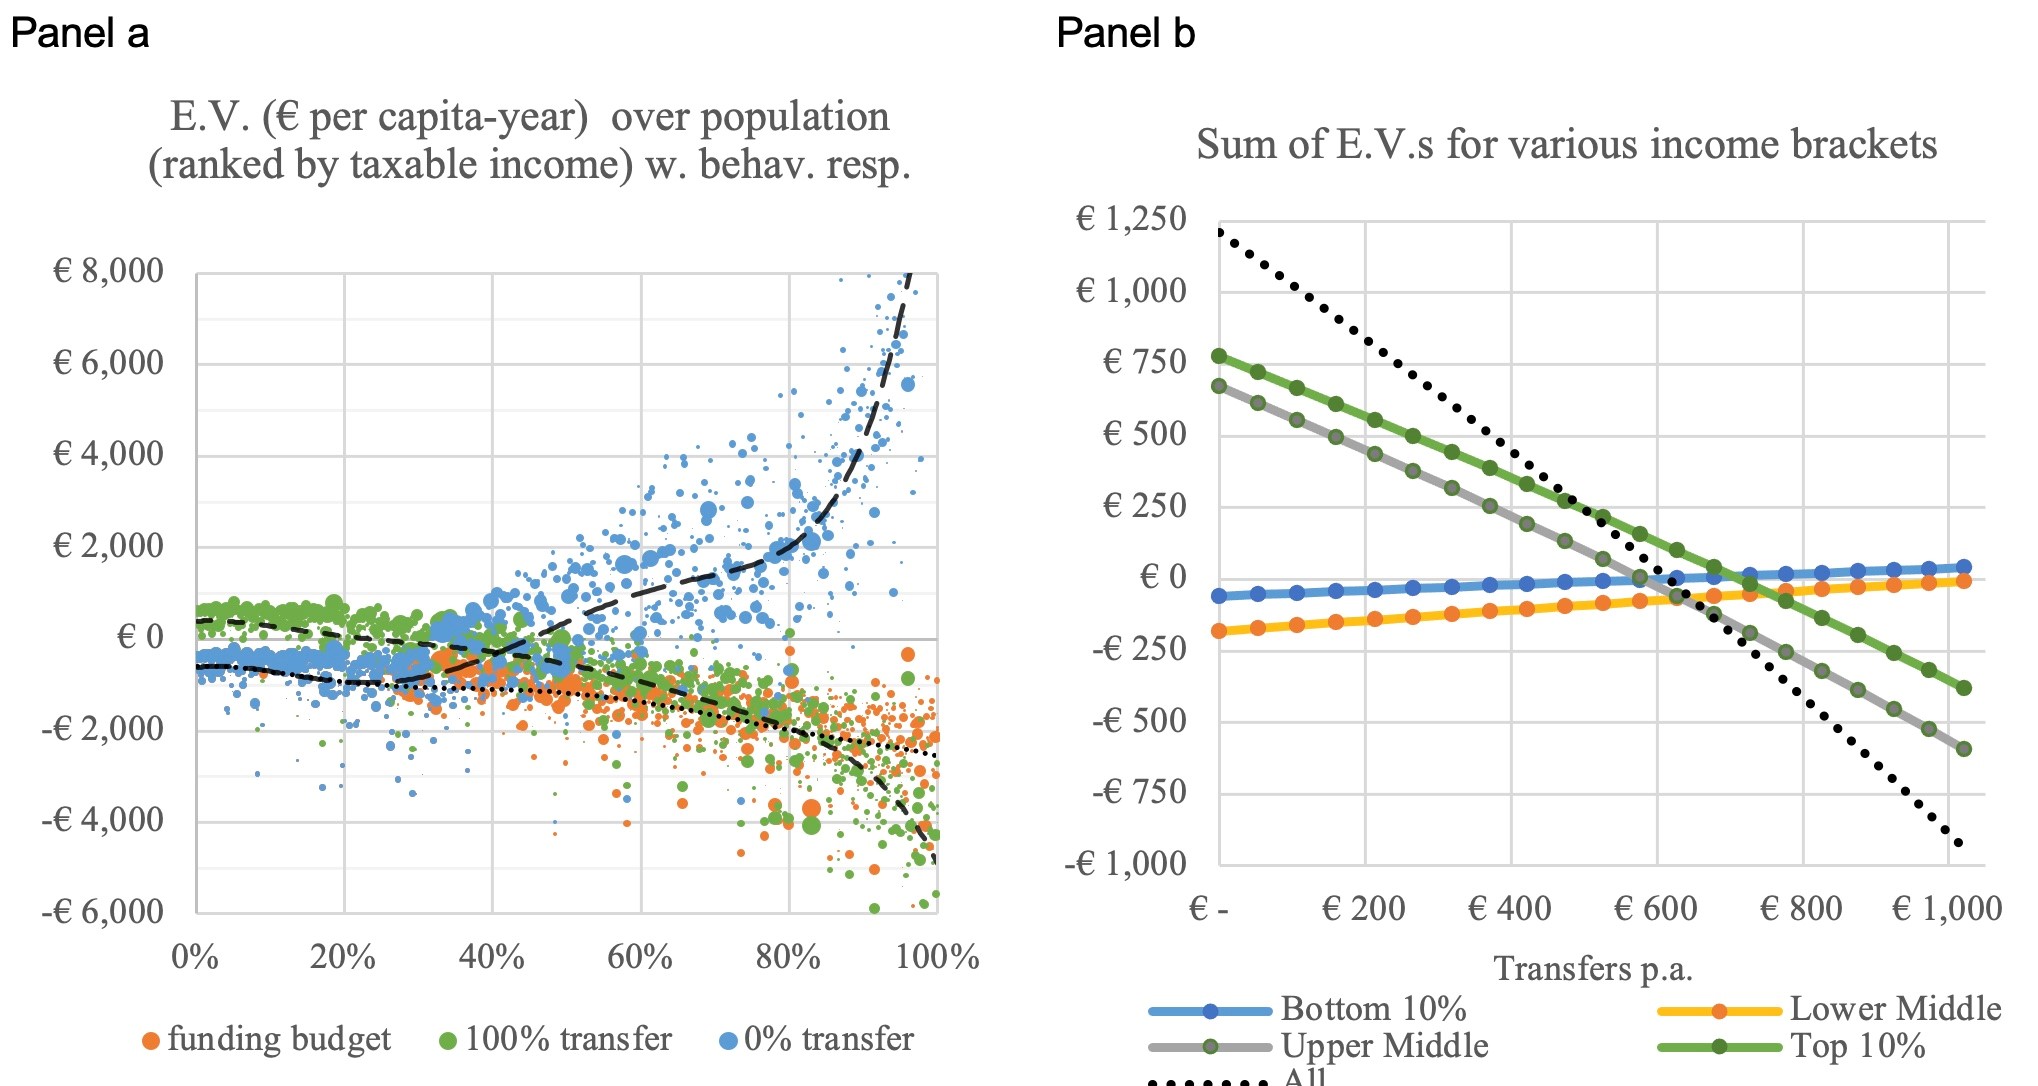
Trong trường hợp áp thuế carbon mà không có doanh thu nào được chuyển lại (màu cam), mọi hộ gia đình đều chịu thiệt, với tất cả các dấu chấm và đường xu hướng chấm bên dưới trục 0. Kịch bản tiếp theo (màu xanh lam) sử dụng tiền thu được để bù vào phần cắt giảm thuế thu nhập. Khi đó, các hộ gia đình có thu nhập quá thấp để đóng thuế thu nhập vẫn ở vị trí cũ, được hiển thị bằng đường xu hướng đứt nét sau đường gạch chấm cho 30% dưới cùng. Các hộ gia đình có thu nhập càng cao thì lợi ích của thuế suất càng lớn, trong đó 15% hộ gia đình hàng đầu được hưởng lợi đáng kể.
Tái chế thuế carbon dưới dạng cổ tức (hiển thị bằng màu xanh lá cây) làm đảo lộn sự phân bổ của nhóm hưởng lợi và nhóm chịu thiệt. Hầu hết các hộ gia đình có thu nhập thấp hơn được lợi trong khi hầu hết các hộ gia đình có thu nhập cao hơn sẽ chịu thiệt khi áp dụng chính sách này. Thu nhập thấp hơn do thuế carbon làm tăng tác động phân phối ở phần trên và phần giữa của phân phối thu nhập. Nếu doanh thu được sử dụng để giảm thuế thu nhập, thì nhiều hộ gia đình được hưởng lợi hơn và những hộ ở trên cùng, những người đã được hưởng lợi trước đó, thậm chí còn được lợi nhiều hơn.
Ngược lại, cơ chế cổ tức kiêm thuế carbon mang lại lợi ích tương đối nhiều hơn cho người nghèo và làm tăng tỷ lệ dân số chịu thiệt. Do đó, đa số ủng hộ việc sử dụng nguồn thu từ thuế carbon để giảm thuế thu nhập (Hình 1).
Các tác động của việc áp thuế các-bon rất khác nhau ngay cả khi chúng ta kiểm soát sự khác biệt về thu nhập. Điều này được minh họa bằng phương sai lớn trong các đám mây dữ liệu như ở Hình 2. Tuy nhiên, quan trọng là chúng ta cần hiểu được các tác động phân bổ của việc định giá các-bon. Nói chung, dân số ở nửa dưới trục thích tránh đánh thuế carbon trừ khi doanh thu được dùng để tái chế trở lại cho họ thông qua cổ tức. Điều ngược lại xảy ra đối với 50% nửa trên của phân phối thu nhập.
Cổ tức khí hậu là biện pháp thường được đặt cho doanh thu tạo ra nhờ đánh thuế carbon. Tuy nhiên, điều này không giải thích cho các tác động trực tiếp của việc đánh thuế cũng như những thay đổi về giá trị gắn liền với tiền. Việc sử dụng biến thể tương đương của một hộ gia đình làm thước đo và tổng hợp chúng trên toàn xã hội sẽ khắc phục được cả hai thiếu sót này. Nếu tổng này là số dương, nó cho thấy mức độ sẵn sàng chi trả của người dân cho một chính sách cụ thể lớn hơn mức độ sẵn sàng của những người muốn tránh nó. Trong trường hợp đó, những người khá giả có thể bù đắp cho những người nghèo hơn.
Đường gạch ngang màu đen trong Hình 2 cho thấy khả năng này phụ thuộc vào kích thước của gói chính sách. Chỉ khi ít hơn 60% doanh thu thuế được giải ngân dưới dạng chuyển nhượng thì tổng các biến thể tương đương mới là số dương. Để một chính sách như vậy được thực hiện, 50% nửa trên phải bù cho 50% dưới cùng.
Kết luận
Nếu các mục tiêu của Thỏa thuận Paris được đáp ứng, việc định giá carbon cần được tiến hành nghiêm ngặt hơn và phải mở rộng phạm vi. Có thể, những nỗ lực cải cách này phải đối mặt với các trở ngại tương tự Phong trào áo gile vàng ở Pháp. Cách làm chuyển nhượng trực tiếp hoặc cổ tức cho mục tiêu khí hậu sẽ hấp dẫn người dân hơn là sử dụng nguồn thu từ thuế carbon để tài trợ cho ngân sách chung hoặc để giảm thuế thu nhập. Mặc dù ý tưởng này rất đơn giản nhưng nếu không phân tích kỹ các phản ứng hành vi thì có thể dẫn đến các kết luận chính sách sai lệch.
Nếu nguồn cung lao động của các hộ gia đình là yếu tố nội sinh, thì hơn một nửa số hộ gia đình sẽ phải đối mặt với tình trạng tồi tệ khi bị đánh thuế carbon và doanh thu lại hoàn toàn được sử dụng để tài trợ cho cổ tức vì mục tiêu khí hậu. Tuy nhiên, nếu một phần doanh thu từ thuế carbon được sử dụng để giảm thuế thu nhập, thì nguồn cung lao động và cơ sở thuế thu nhập sẽ mở rộng, do đó, nhiều người sẽ thấy mức độ tiện ích ròng của họ tăng lên. Nếu một phần được chi ra này đủ lớn thì hơn một nửa dân số sẽ ủng hộ gói chính sách. Đây là kết luận từ dữ liệu ở Đức.
Tuy nhiên, nếu sử dụng phương pháp luận tương tự trên dữ liệu của Vương quốc Anh thì kết luận chính sách sẽ khác: đó là, việc giảm trừ doanh thu từ thuế carbon trong khi các khoản chi trả an sinh xã hội cao hơn, các khoản giảm giá một lần hoặc thuế suất thu nhập thấp thì sẽ giúp các hộ gia đình khá giả hơn tương ứng theo các tỷ lệ 35%, 19%, và 11% (Paoli 2021, Paoli và van der Ploeg 2021). Nhìn chung, kết luận chính sách sẽ khác nhau tùy bối cảnh quốc gia.
Sự ủng hộ của người dân là rất quan trọng khi ban hành chính sách. Người dân nhận thấy việc tăng thuế carbon dễ chấp nhận hơn nhiều so với việc cắt giảm thuế thu nhập. Người dân hoàn toàn có thể phản đối chính sách thuế carbon ngay cả khi họ có thể được hưởng lợi hơn từ chính sách này. Kết quả khảo sát chỉ ra rằng phần lớn người Pháp bác bỏ chính sách cổ tức-thuế carbon vì họ nghĩ chính sách này là biểu hiện thoái trào và không hiệu quả xét từ khía cạnh khí hậu (Douenne và Fabre 2020).
Hơn nữa, các chiến dịch thông tin có rất ít tác dụng. Mặc dù một gói chính sách nhất định có thể mang lại lợi ích cho tầng lớp trung lưu, nhưng chúng có thể không được ủng hộ vì lý do đạo đức vì sẽ tác động tiêu cực đến các nhóm thu nhập thấp hơn.
Tài liệu tham khảo
Douenne, T, and A Fabre (2020), “Yellow vests, carbon tax aversion, and biased beliefs”, American Economic Journal: Economic Policy, forthcoming.
Edenhofer, O, C Flachsland, M Kalkuhl, B Knopf and M Pahle (2019), “Optionen für eine CO₂-Preisreform”, Expertise für den Sachverständigenrat zur Begutachtung der gesamtwirtschaftlichen Entwicklung, Arbeitspapier 04/2019, Wiesbaden.
Horowitz, J, J-A Cronin, H Hawkins, L Konda and A Yuskavage (2017), “Methodology for analyzing a carbon tax”, Working Paper 115, Office of Tax Analysis, US Treasury.
Paoli, M C (2021), “Political feasibility and distributional implications of carbon pricing: the scope for revenue recycling”, MPhil thesis, Department of Economics, University of Oxford.
Paoli, M C, and F van der Ploeg (2021), “Recycling revenue to improve political feasibility of carbon pricing in the UK”, VoxEU.org, 4 October.
van der Ploeg, F, A Rezai and M Tovar (2021), “Gathering support for green tax reform: Evidence from German household surveys”, European Economic Review, forthcoming.
Nguồn: Vox EU
Từ khóa: tái chế thuế carbon, hỗ trợ , Đức