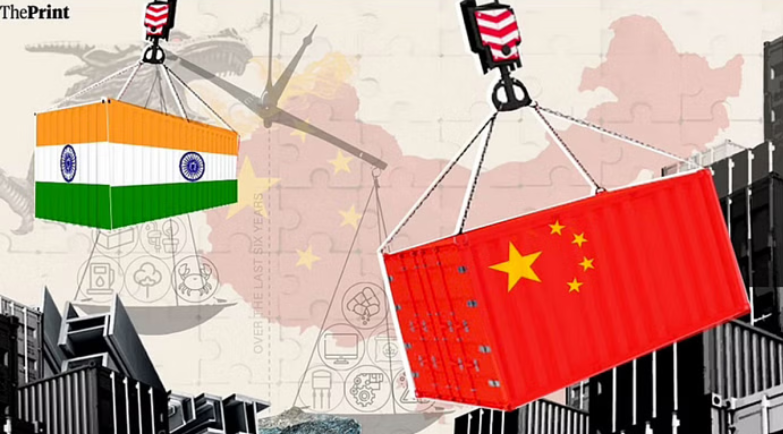
Ngân hàng Thế giới đã kêu gọi Ấn Độ xem xét lại lập trường của mình đối với RCEP. Những lo ngại về tình trạng dư thừa công suất của Trung Quốc và khó khăn của Ấn Độ với các hiệp định thương mại tự do (FTA) trước đây đã khiến nước này rút khỏi RCEP vào năm 2019.
Ngân hàng Thế giới nhấn mạnh rằng Ấn Độ nên đánh giá lại quan điểm của mình về các hiệp định thương mại tự do và cân nhắc việc tham gia Hiệp định Đối tác Kinh tế Toàn diện Khu vực (RCEP). Tổ chức này chỉ ra tiềm năng của Ấn Độ trong việc tận dụng các chuỗi giá trị khu vực và đạt được mục tiêu đầy tham vọng là xuất khẩu 1 nghìn tỷ USD.
Năm 2019, Ấn Độ quyết định rời khỏi RCEP, với lý do tồn tại nhiều "vấn đề chưa được giải quyết". Một báo cáo năm 2018 của NITI Aayog, đã lưu ý rằng thâm hụt thương mại tổng hợp của Ấn Độ với các đối tác FTA đã tăng gấp đôi từ năm 2011 đến 2018, đi kèm với sự suy giảm chất lượng thương mại.
Phân tích của chúng tôi cho thấy rằng các FTA của Ấn Độ không mang lại sự tăng trưởng đáng kể cho xuất khẩu giá trị gia tăng, mà thay vào đó lại tạo điều kiện cho nhập khẩu tràn vào, gây ảnh hưởng tiêu cực đến các ngành công nghiệp trong nước. Vào thời điểm đó, chúng tôi đã khuyến nghị Ấn Độ không nên tham gia khối thương mại do Trung Quốc dẫn dắt một lập trường mà Ấn Độ cuối cùng đã chấp nhận. Những lo ngại về tình trạng dư thừa công suất khổng lồ của Trung Quốc, xuất khẩu được trợ cấp, việc lách luật quy tắc xuất xứ, cùng với hiệu quả kém của Ấn Độ trong các FTA trước đây, là những lý do khiến Ấn Độ quyết định rút lui khỏi RCEP.
Chúng tôi vẫn giữ quan điểm rằng Ấn Độ nên tiếp tục tránh tham gia RCEP hoặc, ít nhất, không nên vội vàng gia nhập khối thương mại khổng lồ này. Sau đây là những lý do:
Nỗ lực tự cường đang mang lại kết quả
Trong những năm gần đây, Ấn Độ đã nhấn mạnh sự tự cường bằng cách xây dựng năng lực sản xuất trong nước thông qua các sáng kiến như Chương trình Khuyến khích Liên kết Sản xuất (PLI), được ra mắt vào năm 2020. Với nguồn kinh phí trên 26 tỷ USD, chương trình PLI nhằm thúc đẩy sản xuất và xuất khẩu đồng thời gia tăng giá trị gia tăng trong nước ở 14 lĩnh vực chủ chốt, bao gồm ô tô, điện thoại thông minh, thiết bị y tế, thực phẩm và dệt may.
Nhiều lĩnh vực, như xe điện (EV) và pin, thiết bị gia dụng, năng lượng mặt trời (PV) và dược phẩm (APIs), hiện đang ở giai đoạn đầu của việc xây dựng năng lực sản xuất. Chương trình PLI nhắm đến các lĩnh vực có tỷ lệ nhập khẩu cao 40% tổng số nhập khẩu của Ấn Độ đến từ các lĩnh vực mục tiêu của PLI, trong đó một phần lớn đến từ Trung Quốc. Hiện nay, Trung Quốc chiếm 30% tổng số nhập khẩu công nghiệp của Ấn Độ. Tuy nhiên, hơn 70% nguyên liệu và linh kiện cho các lĩnh vực thuộc PLI như điện tử, viễn thông, pin EV, dược phẩm và tế bào năng lượng mặt trời được nhập khẩu từ Trung Quốc. Ví dụ, hơn 60% nhập khẩu thiết bị năng lượng mặt trời của Ấn Độ, tính theo giá trị, đến từ Trung Quốc.
Nỗ lực của chính phủ dưới chương trình PLI đang dần cho thấy kết quả. Tính đến tháng 6 năm 2024, chương trình đã thu hút đầu tư trị giá 1,32 triệu tỷ INR (16 tỷ USD), tạo ra sản lượng sản xuất trị giá 10,9 triệu tỷ INR (130 tỷ USD) và tạo ra hơn 850.000 việc làm (bao gồm cả việc làm trực tiếp và gián tiếp). Thêm vào đó, xuất khẩu trị giá 4 triệu tỷ INR đã được gắn với chương trình. Tuy nhiên, tác động đầy đủ đối với đầu tư và sản xuất sẽ chỉ được thực hiện sau năm tài chính 2025.
Một ví dụ thành công là chương trình PLI cho ngành sản xuất điện thoại thông minh, đã thay đổi ngành công nghiệp sản xuất điện thoại di động của Ấn Độ. Trong năm tài chính 2024, sản lượng điện thoại di động của Ấn Độ đã tăng lên 51 tỷ USD, tăng gấp 21 lần so với 10 năm trước, trong khi xuất khẩu tăng gấp 81 lần lên 16 tỷ USD. Hiện nay, nhập khẩu chỉ chiếm chưa đến 3% thị phần, giảm mạnh từ 78% trong giai đoạn 2014-2015.
Mặc dù những thành tựu này, chương trình đã đối mặt với chỉ trích về việc gia tăng giá trị gia tăng trong nước còn thấp. Thiếu sót này chủ yếu là do sự thống trị của Trung Quốc trong các chuỗi giá trị toàn cầu (GVCs), buộc Ấn Độ phải phụ thuộc vào các nguyên liệu, linh kiện, máy móc và chuyên môn của Trung Quốc ít nhất là hiện tại. Khi sản xuất trong nước mở rộng, sự phụ thuộc này có thể thậm chí còn tăng lên.
Để giải quyết vấn đề này, chính phủ đang tìm cách hỗ trợ sản xuất các nguyên liệu và linh kiện cho các sản phẩm thuộc chương trình PLI nhằm tăng cường giá trị gia tăng trong nước. Mục tiêu là xây dựng một chuỗi giá trị và hệ sinh thái trong nước mạnh mẽ, qua đó giảm sự phụ thuộc vào nhập khẩu từ Trung Quốc.
Việc mở cửa thị trường Ấn Độ cho Trung Quốc vào thời điểm quan trọng này của quá trình chuyển đổi có thể khiến thị trường tràn ngập với các mặt hàng nhập khẩu được trợ giá, làm suy yếu những nỗ lực xây dựng năng lực cho ngành công nghiệp trong nước.
Các thành viên RCEP trong bối cảnh thế giới ngày càng hướng nội
Sự gia tăng căng thẳng địa chính trị và sự phân mảnh kinh tế kể từ năm 2020 đã khiến các chính sách công nghiệp toàn cầu trở nên hướng nội hơn. Các ví dụ bao gồm Đạo luật Giảm lạm phát (IRA) và Đạo luật CHIPS của Mỹ, Thỏa thuận Xanh Châu Âu (European Green Deal) và Cơ chế Điều chỉnh Biên giới Carbon (CBAM), cùng sáng kiến "Made in China 2025" của Trung Quốc.
Theo Quỹ Tiền tệ Quốc tế (IMF), Trung Quốc, quốc gia sử dụng trợ cấp lớn nhất thế giới, đã thực hiện khoảng 5.400 chính sách trợ cấp từ năm 2009 đến 2022, gây ra những biến dạng thương mại đáng kể. Những khoản trợ cấp này, phản ánh trong giá xuất khẩu của Trung Quốc, đã chuyển từ các ngành truyền thống (như kim loại và dệt may) sang các lĩnh vực chiến lược như pin mặt trời, pin và xe điện (EVs).
Kể từ năm 1995, hơn 1.200 biện pháp thuế chống bán phá giá (ADD) đã được áp dụng đối với các mặt hàng xuất khẩu của Trung Quốc, trong đó hơn 200 biện pháp được triển khai sau năm 2019. Trong khi đó, chủ nghĩa bảo hộ gia tăng bao gồm CBAM của EU và các biện pháp thuế quan của EU và Mỹ đối với ngành công nghiệp xe điện và năng lượng mặt trời của Trung Quốc có thể dẫn đến việc nhập khẩu bị chuyển hướng vào các nền kinh tế đang phát triển như Ấn Độ.
Đối với những người đề xuất Ấn Độ gia nhập RCEP, họ cần trả lời liệu các quốc gia thành viên RCEP có thực sự được hưởng lợi từ hiệp định thương mại này hay không. Sự thật là họ không có. Đối với nhiều quốc gia RCEP, thâm hụt thương mại với Trung Quốc đã gia tăng kể từ khi hiệp định được ký kết. Ví dụ, theo Sáng kiến Nghiên cứu Thương mại Toàn cầu (GTRI), thâm hụt thương mại của ASEAN với Trung Quốc đã tăng từ 82 tỷ USD vào năm 2020 lên 135,6 tỷ USD vào năm 2023. Thâm hụt của Nhật Bản đã gấp đôi, và Hàn Quốc dự kiến sẽ gặp thâm hụt với Trung Quốc trong năm nay. Những xu hướng này cho thấy các chuỗi giá trị khu vực trong RCEP vẫn nghiêng về phía Trung Quốc, ngay cả đối với các nền kinh tế xuất khẩu.
Sự thống trị của Trung Quốc trên thị trường Ấn Độ vẫn còn tồn tại. Thâm hụt thương mại của Ấn Độ với Trung Quốc đã tăng lên 85 tỷ USD trong năm tài chính 2024 từ 63 tỷ USD trong năm tài chính 2019. Việc gia nhập RCEP có thể làm trầm trọng thêm những mất cân đối này, càng làm suy yếu các ngành công nghiệp trong nước và cản trở nỗ lực của chính phủ thông qua chương trình PLI.
Mặc dù Ấn Độ cần hội nhập vào các chuỗi giá trị toàn cầu thông qua các FTA được thiết kế hợp lý, nhưng việc gia nhập vào các chuỗi giá trị mà Trung Quốc chiếm ưu thế sẽ kìm hãm ngành công nghiệp trong nước thay vì hội nhập một cách có ý nghĩa. Con đường phát triển bền vững của Ấn Độ nằm ở việc xây dựng các đối tác thương mại chiến lược, hỗ trợ, thay vì làm suy yếu, hệ sinh thái sản xuất trong nước của mình.
Nguồn: The Print
Từ khóa: chuỗi giá trị, công nghiệp, sản xuất
Các tin khác
- Phát triển sản phẩm thương mại xanh, tận dụng cơ hội vào thị trường Anh - 25/12/2024
- Giải pháp thúc đẩy ngành dệt may phát triển bền vững - 24/12/2024
- Kinh nghiệm chuyển đổi xanh cho ngành dệt may - 23/12/2024
- Hàng Việt Nam từng bước khẳng định vị thế trên thị trường Anh - 23/12/2024
- Khó khăn kép của doanh nghiệp xuất khẩu gạo - 23/12/2024