Hoa Kỳ áp thuế 20% đối với hầu hết các mặt hàng xuất khẩu của Việt Nam. Đối với hàng hóa có dấu hiệu transhipping – tức là hàng hóa được cho là chỉ quá cảnh Việt Nam nhằm né thuế từ nước khác sẽ áp dụng mức thuế 40%. Doanh nghiệp cần chứng minh gì?
Vai trò chủ động của các doanh nghiệp
Tại Diễn đàn XNK 2025 được tổ chức tại TP.HCM ngày 18/8, ông Nguyễn Xuân Thành - Trường Chính sách Công và Quản lý Fulbright- Đại học Fulbright Việt Nam cho biết, Hoa Kỳ áp thuế nhập khẩu hàng từ Việt Nam ở mức thuế MFN (hiện hữu) 20%; riêng hàng bị Hải quan Hoa Kỳ coi là “transshipment” thì sẽ áp mức 40% thay vì 20%.
Yêu cầu của Hoa Kỳ đối với Việt Nam trong giảm tỷ phần nguyên liệu từ Trung Quốc trong hàng hóa xuất khẩu sang Hoa Kỳ; kiểm soát chuyển tải hàng hóa… với các điều kiện này Việt Nam sẵn sàng cam kết.
Về kiểm soát tuân thủ, theo ông Thành, cần vai trò chủ động của các doanh nghiệp sản xuất và xuất khẩu hàng hóa, nhưng yêu cầu khó đáp ứng hơn là hàng xuất khẩu của Việt Nam sang Hoa Kỳ phải giảm sử dụng nguyên liệu và phụ kiện nhập khẩu từ Trung Quốc.
Đưa ra nhiều lưu ý cho doanh nghiệp về quy tắc xuất xứ hàng hóa, ông Vũ Xuân Hưng, Phòng pháp chế và Xác nhận chứng từ thương mại (VCCI- TP.Hồ Chí Minh) cho rằng, doanh nghiệp cần chứng minh hàng lắp ráp tại Việt Nam, quá trình lắp ráp diễn ra tại Việt Nam, linh kiện nhập khẩu, các bộ phận được nhập khẩu từ nước ngoài để lắp ráp.
Đặc biệt, các doanh nghiệp cần chú ý trong việc khai báo hải quan, sản phẩm đáp ứng tiêu chí xuất xứ và có thể được dán nhãn "Made in Vietnam".
Hàng có xuất xứ Việt Nam phải được chuyển đổi cơ bản. Nội dung này được quy định chi tiết tại Khoản 12 Điều 3 Nghị định 31/2018/NĐ-CP: "Thay đổi cơ bản là việc hàng hóa được biến đổi qua quá trình sản xuất, để hình thành vật phẩm thương mại mới, khác biệt về hình dạng, tính năng, đặc điểm cơ bản, hoặc mục đích sử dụng so với hàng hóa ban đầu".
Đứng ở góc độ doanh nghiệp, bà Phùng Thị Ngọc Anh, Giám đốc cấp cao Dịch vụ tư vấn thuế Alvarez & Marsal cho biết, doanh nghiệp cần lưu ý, bất kỳ công đoạn gia công thêm hoặc nguyên liệu được bổ sung vào hàng hóa tại một quốc gia khác phải tạo ra sự chuyển đổi đáng kể thì quốc gia đó mới được coi là “nước xuất xứ” (19 CFR Part 134).
Xuất xứ hàng hóa là nước, nhóm nước, hoặc vùng lãnh thổ nơi sản xuất ra toàn bộ hàng hóa hoặc nơi thực hiện công đoạn chế biến cơ bản cuối cùng đối với hàng hóa trong trường hợp có nhiều nước, nhóm nước, hoặc vùng lãnh thổ tham gia vào quá trình sản xuất ra hàng hóa đó. (Khoản 1 Điều 3 Nghị định 31/2018/NĐ-CP).
Lưu ý trong khai báo hải quan
Mới đây, tại hội nghị đối thoại với các doanh nghiệp hoạt động trong lĩnh vực gia công, sản xuất xuất khẩu, Phó Đội trưởng Đội Hải quan Khu chế xuất Tân Thuận Nguyễn Thị Thanh Hằng cho biết, trong thời gian qua, Bộ Tài chính, Cục Hải quan cũng như Chi cục Hải quan khu vực II đã triển khai nhiều giải pháp về chống gian lận xuất xứ, chuyển tải hàng hóa bất hợp pháp, đặc biệt, từ khi Hoa Kỳ áp dụng thuế đối ứng đối với hàng hóa xuất khẩu, công tác này tiếp tục được tăng cường hơn nữa.
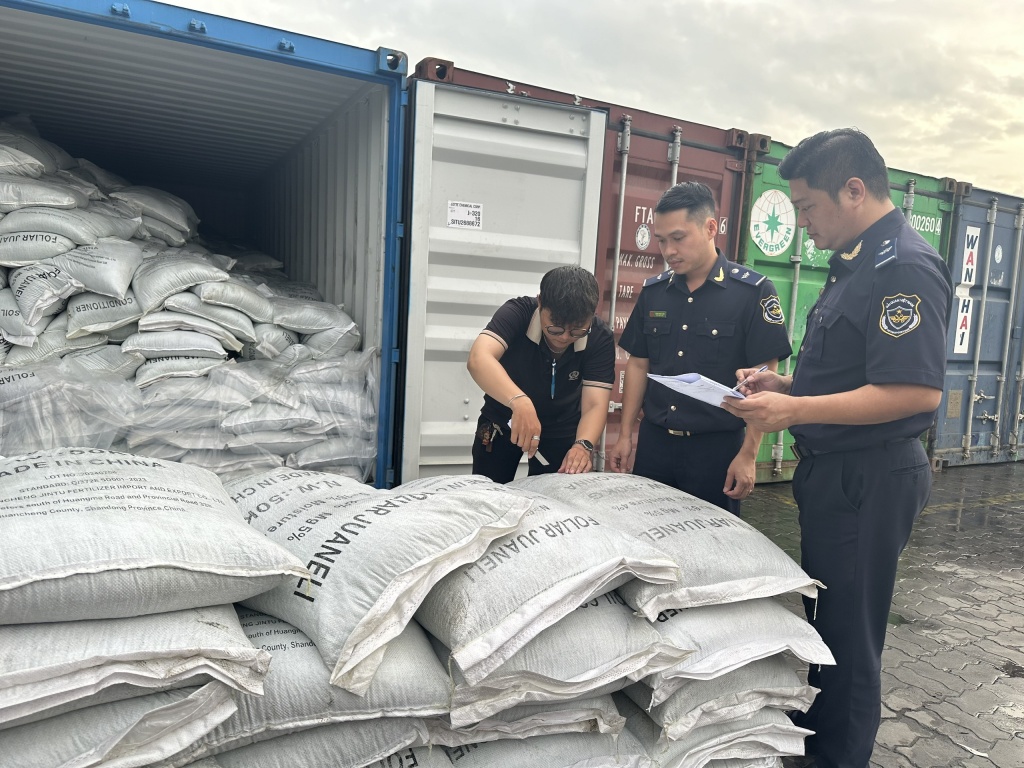
Theo Phó Đội trưởng Nguyễn Thị Thanh Hằng, trong quá trình làm thủ tục hải quan, khi cơ quan Hải quan kiểm tra chống gian lận xuất xứ hàng hóa, nếu phát hiện nghi vấn sẽ yêu cầu dừng thông quan để kiểm tra xuất xứ. Tuy nhiên, trên thực tế hầu như doanh nghiệp trong những trường hợp này không nắm được quy định, không xuất trình được hồ sơ chứng minh xuất xứ cho cơ quan Hải quan.
Trong trường hợp doanh nghiệp xuất trình chứng từ chưa đầy đủ, rõ ràng, cơ quan Hải quan không đủ cơ sở để thông quan hàng hóa, buộc cơ quan Hải quan phải chuyển kiểm tra thực tế hàng hóa.
Nếu việc kiểm tra vẫn chưa chứng minh được xuất xứ, cơ quan Hải quan sẽ thực hiện kiểm tra cơ sở sản xuất của doanh nghiệp và một số biện pháp nghiệp vụ có liên quan.
Theo bà Hằng, để đáp ứng yêu cầu về xuất xứ, doanh nghiệp cần lưu ý, hàng hóa có xuất xứ hoặc nguyên liệu có xuất xứ là hàng hóa hoặc nguyên liệu đáp ứng quy tắc xuất xứ ưu đãi hoặc quy tắc xuất xứ không ưu đãi được quy định cụ thể tại Nghị định 31/2018/NĐ-CP của Chính phủ.
Doanh nghiệp cần nắm chắc vấn đề này, nếu không sẽ ảnh hướng đến việc thông quan hàng hóa của doanh nghiệp, cũng như bị xử phạt...
Để tránh những rủi ro về xuất xứ, bà Phùng Thị Ngọc Anh cũng khuyến nghị doanh nghiệp, chú ý đảm bảo hồ sơ xuất khẩu “sạch”. Theo đó, siết chặt quy trình về nguồn hàng, rà soát lại toàn bộ hồ sơ xuất xứ, C/O, hợp đồng gia công để đảm bảo minh bạch.
Đồng thời, tái cấu trúc chuỗi cung ứng và tìm nguồn cung ứng trong nước nhằm tăng tỷ lệ nội địa hóa; cắt giảm chi phí ngắn hạn, trì hoãn hoặc hoãn lại các khoản chi; chủ động làm việc với các hiệp hội ngành hàng và cơ quan quản lý để nắm bắt diễn biến chính sách kịp thời.
Nguồn: Hải quan Online
Từ khóa: xuất xứ, hoa kỳ, doanh nghiệp
Các tin khác
- Thuế quan Hoa Kỳ và chiến lược chuyển mình của doanh nghiệp xuất nhập khẩu - 19/08/2025
- Mô hình mới trong giao thương toàn cầu - 19/08/2025
- Trung Quốc tái định hình đầu tư: Tác động nào với Đông Nam Á? - 19/08/2025
- Ấn Độ nhắm tới công nghệ Trung Quốc khi quan hệ với Mỹ "đóng băng" - 19/08/2025
- Giải pháp khắc phục khó khăn trong xuất khẩu ngành may mặc - 19/08/2025