Báo cáo của Wood Mackenzie cho biết các trung tâm kim loại mới sẽ xuất hiện khi ngành thép tăng tốc nỗ lực giảm thiểu carbon
Sự phát triển của công nghệ lò hồ quang điện (EAF), việc tăng cường sử dụng nguyên liệu xanh và các chính sách phát triển về carbon sẽ định hình lại mô hình sản xuất thép và thương mại toàn cầu theo bài viết 'Metalmorphosis: quá trình khử cacbon đang biến đổi ngành công nghiệp sắt thép như thế nào', báo cáo mới nhất của Horizons từ Wood Mackenzie.
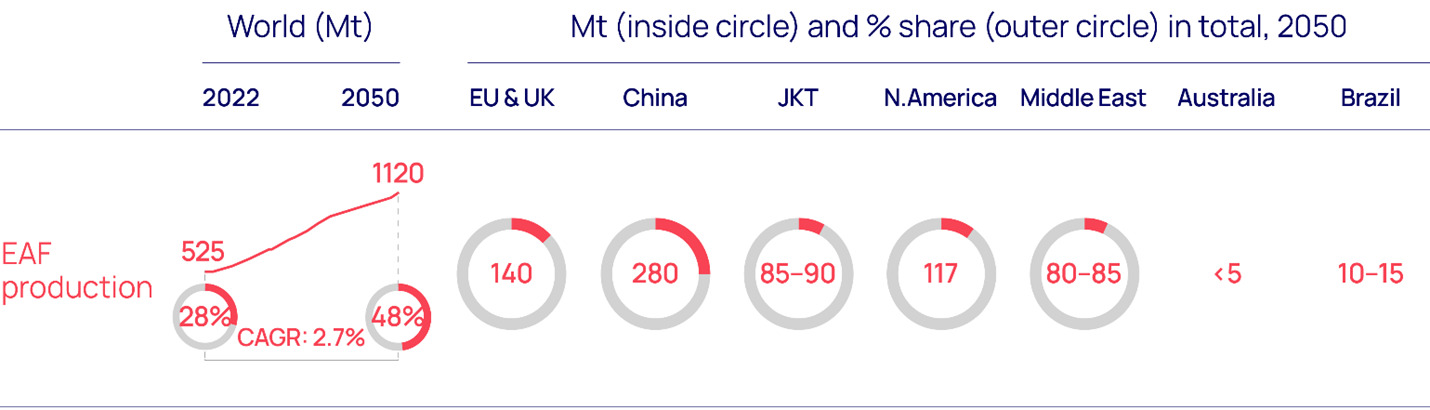
Sản xuất EAF sử dụng hàm lượng carbon thấp hiện chiếm 28% sản lượng thép toàn cầu: Trong phân tích mới của Wood Mackenzie, sản lượng EAF sẽ tăng lên 50% vào năm 2050. Cần phải đầu tư 130 tỷ USD để đạt được mục tiêu này. Mức đầu tư này dựa trên triển vọng trường hợp cơ bản của Wood Mackenzie là bổ sung công suất ròng 550 triệu tấn (Mt) vào năm 2050.
Được thúc đẩy bởi nhu cầu về thép ít thải carbon hơn, sự tăng trưởng công suất này sẽ hỗ trợ tăng nguồn cung nguyên liệu xanh hơn như Sắt khử trực tiếp (DRI) và phế liệu cao cấp. Tỷ trọng của các nguyên liệu này trong tổng nhu cầu kim loại dự kiến sẽ tăng từ 36% hiện tại lên 54% vào năm 2050. Do đó, các trung tâm sản xuất, chế biến và giao dịch mới về sắt và phế liệu có hàm lượng carbon thấp sẽ xuất hiện.
Nguồn: Wood Mackenzie
Sự gia tăng sản xuất và thương mại DRI sẽ tạo ra cơ hội đầu tư và tạo doanh thu mới cho các công ty trong chuỗi giá trị. Malan Wu, Giám đốc Toàn cầu về Nghiên cứu Tài sản, Kim loại và Khai thác mỏ tại Wood Mackenzie và là tác giả chính của báo cáo cho biết: “Wood Mackenzie dự báo công suất DRI sẽ tăng gấp đôi trong vòng 30 năm, với khoản đầu tư ước tính là 80 tỷ USD. Dự báo này không bao gồm các khoản đầu tư tiềm năng vào hydro xanh, các nhà máy luyện kim cho DRI cấp thấp vận chuyển. Khi giá thép có hàm lượng carbon thấp tăng lên, chất lượng sẽ được ưu tiên hơn số lượng.”
Wu cho biết: “Tại các thị trường có giá carbon cao và vững mạnh, chúng tôi hy vọng sẽ thấy sự thay đổi theo hướng nhập khẩu DRI xanh để sản xuất thép có hàm lượng carbon thấp bằng công nghệ EAF, thay vì nhập khẩu thép thành phẩm từ các nhà sản xuất sử dụng nhiều khí thải hơn như Trung Quốc và Ấn Độ”.
Wu cũng nói thêm rằng các nhà sản xuất thép ở Trung Quốc và Ấn Độ sẽ cần theo kịp xu hướng này và đầu tư vào năng lực EAF để duy trì tính cạnh tranh. Wu cho biết: “Việc sử dụng phế liệu chất lượng cao hơn cũng sẽ mang lại lợi ích cho hầu hết các nhà sản xuất hiện tại vì nó có nguồn gốc từ các nhu cầu chính”.
Isha Chaudhary, Giám đốc Toàn cầu về Thị trường Thép và Nguyên liệu thô, tại Wood Mackenzie, đồng tác giả của báo cáo cho biết “Sản xuất sắt và thép chiếm khoảng 8% lượng khí thải carbon của thế giới và là một ngành khó giảm bớt. Với mức đầu tư và hỗ trợ chính sách phù hợp, việc khử cacbon trong ngành là một mục tiêu khả thi, mang theo tiềm năng thay đổi triển vọng của ngành. Khi quá trình chuyển đổi này diễn ra, tác động lên mô hình thương mại và chuỗi giá trị thép sẽ rất lớn. Quá trình khử cacbon của sắt và thép đang được tiến hành và rất ít doanh nghiệp trong ngành sẽ không bị ảnh hưởng.”
Các trung tâm DRI xanh sẽ xuất hiện, gần các nguồn năng lượng sạch
Wood Mackenzie dự đoán rằng vị trí của các trung tâm DRI xanh mới sẽ được xác định bởi sự gần gũi của chúng với việc sản xuất hydro có hàm lượng carbon thấp, đặc biệt là do có những bất ổn xung quanh cách hydro sẽ được vận chuyển và lưu trữ thế nào.
Trung Đông và Úc có vị trí tốt để tận dụng cơ hội này và các dự án ở cả hai khu vực đang phát triển nhanh chóng. Các nhà sản xuất thép, công ty năng lượng, khai thác mỏ và nhà giao dịch toàn cầu đang dẫn đầu cuộc đua sản xuất DRI xanh bằng cách tận dụng nhiều chất xúc tác ở cả Trung Đông và Úc.
Đối với các nhà sản xuất ở Liên minh Châu Âu (EU), việc sản xuất thép EAF bằng cách nhập khẩu DRI từ Trung Đông sẽ tiết kiệm chi phí hơn tới 15% so với sản xuất tại địa phương. Wood Mackenzie cho biết đến năm 2050, EU sẽ trở thành nhà nhập khẩu DRI lớn nhất toàn cầu, chiếm hơn 1/3 tổng giao dịch DRI.
Trung Quốc, nhà sản xuất thép lớn nhất thế giới, có thể sẽ xem xét kết hợp DRI nhập khẩu và sản xuất trong nước. Trong khi hàng nhập khẩu từ Trung Đông sẽ cạnh tranh hơn, Trung Quốc cũng có khả năng đầu tư trong nước để hỗ trợ ngành thép nội địa khổng lồ của mình.
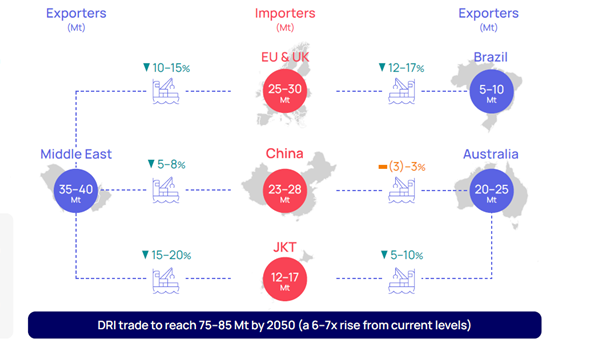
Nguồn: Wood Mackenzie
Chính sách carbon làm thay đổi mô hình kinh doanh thép
Một động lực nữa dẫn đến sự xuất hiện của các trung tâm mới là các chính sách carbon như Cơ chế điều chỉnh biên giới carbon (CBAM). EU đã nhập khẩu 23% thép thành phẩm vào năm 2022 nhưng nhập khẩu 34% (tương đương khoảng 80-90 Mt) lượng khí thải carbon từ thép thành phẩm và bán thành phẩm. Từ năm 2026, phần phát thải này phải được chi trả theo CBAM ngày càng tăng. Trong vòng 9 năm, 100% hàm lượng carbon trong thép nhập khẩu vào EU sẽ bị đánh thuế.
“CBAM của EU sẽ tái cân bằng đáng kể thương mại thép. Bằng cách tăng chi phí thép thành phẩm nhập khẩu lên 20-25%, CBAM sẽ tác động đáng kể đến việc nhập khẩu thép của EU và sản xuất trong nước. Các nước châu Âu hiện phải cân nhắc lựa chọn giữa nhập khẩu thép thành phẩm, DRI xanh để sản xuất thép hoặc phế liệu bổ sung”, Chaudhary nói thêm.
Từ số lượng đến chất lượng: phế liệu gia tăng
Một phát hiện quan trọng của báo cáo là việc tăng cường sử dụng phế liệu sẽ là một bước thiết yếu trong nỗ lực khử cacbon của ngành thép. Mihir Vora, Nhà phân tích chính, Thị trường Thép và Nguyên liệu thô tại Wood Mackenzie, đồng tác giả của báo cáo cho biết, “thông qua tái chế, các nhà máy thép có thể giảm lượng khí thải carbon tới 60% và tiết kiệm 1,5 tấn quặng sắt, 0,9 tấn than luyện kim và 0,3 tấn phụ gia khác.”
“Được thúc đẩy bởi việc đẩy mạnh sản xuất thép bằng EAF, chúng tôi kỳ vọng các nền kinh tế lớn với mục tiêu net-zero đầy tham vọng nhất sẽ trở thành trung tâm phế liệu trong tương lai và thị trường chính cho nhập khẩu DRI. Triển vọng của Trung Quốc – nhà sản xuất thép lớn nhất thế giới – chưa rõ ràng hơn mặc dù việc tái chế mang lại lợi thế tiềm năng rất lớn cho các nhà sản xuất thép địa phương. Chúng tôi dự đoán nguồn cung phế liệu sẽ tăng lên sau năm 2035, khi sự bùng nổ xây dựng - yếu tố chính tạo ra nguồn cung cấp phế liệu từ các tòa nhà bị phá hủy - chỉ thực sự bắt đầu từ những năm 2000 và có tuổi thọ từ 30 đến 50 năm,” Vora nói thêm.
Ghi chú của biên tập viên:
Cách đọc biểu đồ:
1. % thay đổi cho thấy sự khác biệt giữa chi phí sản xuất thép EAF trong nước của khu vực được sản xuất bằng DRI trong nước so với DRI nhập khẩu.
2. Mũi tên xanh biểu thị sự khác biệt về chi phí sản xuất thép sử dụng DRI nhập khẩu so với sản xuất trong nước. Ví dụ – Chi phí sản xuất thép EAF của EU sẽ thấp hơn 10-15% nếu nhập khẩu DRI từ Trung Đông so với sản xuất trong nước.
3. Chi phí DRI nhập khẩu bao gồm giá FOB (bao gồm cả biên lợi nhuận tại nơi xuất xứ), chi phí vận chuyển và tác động của giá carbon nơi đến.
4. Chi phí sản xuất thép bao gồm giả định về tác động của chi phí carbon đối với sản xuất trong nước và nhập khẩu (dựa trên cường độ phát thải ở các khu vực tương ứng).
5. Phân tích của chúng tôi không bao gồm chi phí nấu chảy (để giảm tạp chất) tại quốc gia đến
6. JKT: Nhật Bản, Hàn Quốc, Đài Loan
Nguồn: Wood Mackenzie
Từ khóa: Thép, net-zero, DRI, EAF
Các tin khác
- Xu hướng chính sách của các quốc gia ở khu vực Nam Á đối với cạnh tranh Trung Quốc - Ấn Độ và một số hàm ý đối với Việt Nam - 31/10/2023
- Giúp doanh nghiệp vượt qua thách thức chuyển đổi số - 31/10/2023
- Vốn FDI giảm mạnh gây áp lực lên kinh tế Trung Quốc - 31/10/2023
- Chính thức phê duyệt Đề án Trung tâm dữ liệu quốc gia - 31/10/2023
- FTA khẳng định vị thế của Việt Nam trên “sân chơi” kinh tế toàn cầu - 31/10/2023