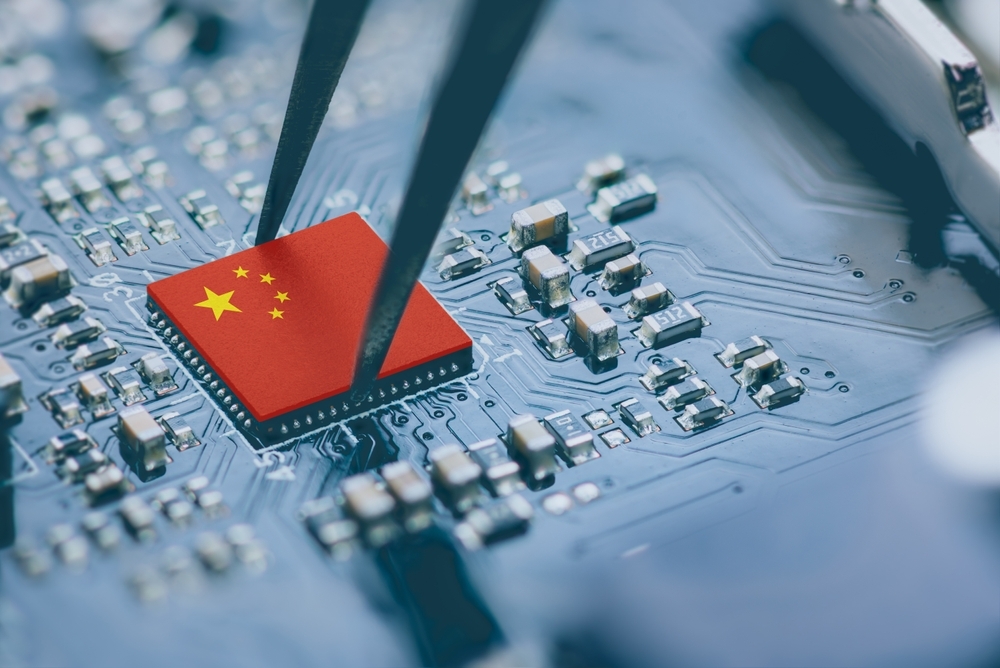
Hôm 20 tháng 10, Trung Quốc chính thức công bố ý định thực thi các yêu cầu về giấy phép xuất khẩu than chì, một khoáng chất quan trọng ở cực dương của pin.[1] Động thái này diễn ra sau một hạn chế tương tự được đặt ra đối với hai tài nguyên hiếm - và nên được coi là một phần trong chiến lược rộng lớn hơn của Trung Quốc nhằm phô trương sức mạnh kinh tế của mình để đối phó với căng thẳng thương mại leo thang với Mỹ.
Ở đây, tác giả thảo luận về ý nghĩa của động thái mới nhất của Trung Quốc, vốn báo hiệu sự sẵn sàng việc trả đũa của nước này trong hạn chế hoạt động xuất khẩu nếu Mỹ theo đuổi con đường tương tự, đồng thời lập luận rằng một cuộc chiến thương mại trên thị trường công nghệ chuyển đổi năng lượng hiện đang dần ổn định. Về bản chất, bối cảnh toàn cầu đang chứng kiến sự gia tăng các hạn chế thương mại do hai nền kinh tế lớn và các quốc gia phát thải khí nhà kính khởi xướng, nhằm giành lợi thế cạnh tranh đối với nguyên liệu chính cho quá trình chuyển đổi năng lượng.
Từ chip đến pin
Các yêu cầu cấp phép được công bố của Trung Quốc liên quan đến than chì khác với trọng tâm chip - vốn là trọng tâm trong căng thẳng thương mại Mỹ-Trung gần đây. Thay vào đó, các yêu cầu của Trung Quốc nhắm đến lĩnh vực pin, nơi than chì là vật liệu chính ở cực dương của pin. Thị trường than chì đã tăng gấp đôi trong 5 năm qua và dự kiến sẽ tăng gấp 3 trong 5 năm tới.[2] Trung Quốc tự hào có vị trí dẫn đầu trong thị trường than chì, với 65% thị phần sản xuất than chì tự nhiên, hơn 75% than chì tổng hợp và hơn 90% than chì hình cầu, loại chủ yếu được sử dụng trong pin. Quốc gia này cũng chế tạo hơn 90% thị trường Anode của thế giới.
Thật khó để nhìn nhận rằng hành động này nằm ngoài bối cảnh căng thẳng thương mại leo thang giữa Mỹ và Trung Quốc. Tâm điểm của các hạn chế xuất khẩu của Trung Quốc là các khoáng sản quan trọng, đặc biệt là những khoáng chất được sử dụng trong chip bán dẫn, nền tảng của công nghệ hiện đại. Để đáp lại, Mỹ đã thực hiện các bước đi phản ánh cách tiếp cận của Trung Quốc trong hơn hai thập kỷ qua. Ví dụ: Đạo luật CHIPS+ của Mỹ hạn chế các công ty mở rộng sản xuất chip tiên tiến ở Trung Quốc sau khi nhận được trợ cấp của Mỹ.[3] Ngoài ra, Mỹ yêu cầu các công ty phải có giấy phép bán chất bán dẫn tiên tiến và thiết bị sản xuất liên quan cho Trung Quốc.[4] Trung Quốc, có thể coi những động thái này là cấp độ xâm lược tiếp theo trong cái gọi là Chiến tranh Chips, đã phản ứng bằng những biện pháp hạn chế hơn nữa của riêng mình. Vào tháng 8 năm 2023, Trung Quốc đưa ra quy định yêu cầu các nhà xuất khẩu gali và germani, hai nguyên tố đất hiếm quan trọng cần thiết cho sản xuất chip, phải xin giấy phép.[5]
Điều đáng chú ý là thời điểm yêu cầu cấp phép xuất khẩu than chì. Đạo luật Giảm lạm phát của Mỹ (IRA) quy định rằng các khoáng chất được sử dụng trong pin không được có nguồn gốc từ nước ngoài, Trung Quốc là một trong số đó. Chính phủ Mỹ hiện đã sẵn sàng ban hành hướng dẫn thực hiện biện pháp này trong những tuần tới.[6] Trong khi đó, chính quyền Biden gần đây cũng tăng cường kiểm soát xuất khẩu đối với các loại chip tiên tiến dành cho Trung Quốc.[7] Nhìn dưới góc độ này, động thái mới nhất của Trung Quốc thực sự có thể được hiểu là một động thái phủ đầu, cảnh báo trước những hạn chế cung cấp quá nghiêm ngặt đối với nguyên liệu của Trung Quốc.
Địa chính trị, hay Chính sách công nghiệp
Việc Trung Quốc triển khai các hạn chế xuất khẩu trước đây được minh họa trong tranh chấp năm 2010 với Nhật Bản, khi nước này cắt giảm đáng kể việc xuất khẩu đất hiếm sang Nhật Bản để ứng phó với một cuộc xung đột trên biển.[8] Tình tiết này đã gây ra một làn sóng chấn động đối với các đối tác thương mại của Trung Quốc, vốn coi đây là việc Trung Quốc sẵn sàng sử dụng sức mạnh kinh tế của mình để làm đòn bẩy địa chính trị.[9]
Tuy nhiên, đó chỉ là một phần của câu chuyện. Ngoài các mục tiêu chính sách đối ngoại, các hạn chế xuất khẩu của Trung Quốc còn nhằm mục đích tăng cường khả năng cạnh tranh của các ngành công nghiệp có giá trị cao trong nước. Ngay cả trước năm 2010, EU, Mỹ và Mexico đã đưa ra khiếu nại chống lại các hạn chế xuất khẩu khoáng sản của Trung Quốc trước Tổ chức Thương mại Thế giới (WTO).[10] Mặc dù Trung Quốc thua kiện nhưng nước này vẫn tiếp tục hạn chế xuất khẩu chung.[11]
Trọng tâm của các biện pháp này là chiến lược chính sách công nghiệp trong nước nhằm khuyến khích sự phát triển của các công ty ở hạ nguồn tham gia sản xuất nam châm, chất bán dẫn và công nghệ năng lượng.[12] Do Trung Quốc đã tăng cường tham gia vào than chì thông qua việc quốc hữu hóa các mỏ và doanh nghiệp nhà nước trong vài năm qua,[13] nước này có thể gây áp lực lên các đối tác thương mại theo những cách khác, ít công khai hơn so với yêu cầu cấp phép mới.
Tại Mỹ, Đạo luật IRA và Đạo luật CHIPS+ lặp lại chiến thuật của Trung Quốc từ hơn một thập kỷ trước, sử dụng trợ cấp trong nước và chính sách công nghiệp kết hợp với yêu cầu hàm lượng địa phương để thúc đẩy sản xuất công nghệ chiến lược trong nước. Nhiều biện pháp trong số này, đặc biệt là các yêu cầu về hàm lượng địa phương của IRA, cũng vi phạm các quy định của WTO.
Tác động của sự kiểm soát của Trung Quốc đối với thị trường Anode
Khi xem xét tác động của những phát triển này, điều quan trọng là phải phân biệt giữa tác động thực tế và tác động tiềm tàng. Việc áp đặt các yêu cầu cấp phép không có nghĩa là giảm buôn bán than chì. Tuy nhiên, nó mang lại cho chính phủ Trung Quốc một cơ hội tăng ảnh hưởng trong tương lai. Ngay cả khi sự kiểm soát của Trung Quốc trên thị trường than chì tự nhiên không sâu rộng như đối với các nguyên tố đất hiếm, thách thức thực sự ở đây là Trung Quốc kiểm soát một phần đáng kể thị trường than chì tự nhiên, than chì tổng hợp và than chì hình cầu có liên quan đến việc sản xuất cực dương của pin cho xe điện (EV).
Khó khăn nằm ở việc phát triển các lựa chọn thay thế. Đầu tiên, khoảng 35% sản lượng than chì tự nhiên thế giới được sản xuất bên ngoài Trung Quốc, nhưng công suất đó cần được chuyển đổi thành than chì hình cầu, trong đó hơn 95% được sản xuất tại Trung Quốc.[14]
Thứ hai, than chì tổng hợp, chiếm khoảng 70% thị trường cực dương xe điện, không dựa vào than chì tự nhiên mà thay vào đó được sản xuất từ than cốc dầu mỏ và hắc ín than đá, cả hai đều có sẵn bên ngoài Trung Quốc. Tuy nhiên, tình trạng dư thừa trên thị trường than chì tổng hợp, một phần do sản xuất quá mức ở Trung Quốc, làm giảm động lực đầu tư.[15]
Và thứ ba, trong khi các lựa chọn thay thế như cực dương silicon đang thu hút sự chú ý, khi vẫn còn các vấn đề về kỹ thuật, chẳng hạn như sự giãn nở trong quá trình sạc và phóng điện rõ rệt hơn và do đó có vấn đề so với cực dương làm từ than chì.[16]
Giảm căng thẳng thương mại toàn cầu để chuyển đổi năng lượng
Nhìn chung, việc Trung Quốc nắm chắc thị trường than chì và Anode có nghĩa là bất kỳ hạn chế nào mà nước này áp đặt đều có khả năng làm gián đoạn chuỗi cung ứng cũng như việc triển khai xe điện và pin bên ngoài Trung Quốc.
Các khung thời gian cần thiết để khai thác than chì, sản xuất than chì hình cầu và sản xuất Anode, bao gồm việc cấp phép, phát triển cơ sở hạ tầng và xác minh chất lượng, mất rất nhiều thời gian. Chính trong giai đoạn quan trọng này, các đối tác Trung Quốc có thể thiết lập khả năng cạnh tranh toàn cầu về sản xuất xe điện và pin.
Các nhà sản xuất pin và xe điện toàn cầu cần nguồn cung cấp đại trà chất lượng, chi phí thấp tại thời điểm hiện tại chứ không phải trong 5 đến 10 năm tới. Trong tương lai gần, khả năng cạnh tranh của họ phụ thuộc vào khả năng tiếp cận các linh kiện Trung Quốc chất lượng cao, tiết kiệm chi phí. Bất chấp những thách thức do các động thái của Trung Quốc đặt ra, các chính sách ưu tiên hợp tác có ý nghĩa chiến lược thay vì căng thẳng, đối đầu. Điều này có nghĩa là cần khuyến khích và hỗ trợ tài chính cho việc đa dạng hóa các lựa chọn ngoài Trung Quốc trong thời gian dài hơn, đồng thời cần tích hợp chuỗi cung ứng toàn cầu.
Ghi chú
[1]https://www.reuters.com/markets/commodities/china-curbs-graphite-exports-latest-critical-minerals-squeeze-2023-10-20/
[2] Adam Megginson, “Graphite: Xây dựng chuỗi cung ứng mạnh mẽ”, Bài trình bày tại Battery Gigafactories APAC 2023, Tokyo, ngày 21 tháng 09 năm 2023.
[3]https://www.pwc.com/us/en/library/chips-act.html
[4]https://www.reuters.com/technology/sk-hynix-says-it-will-seek-out-license-chinese-memory-chip-factory-2022-10-07/
[5]https://thehill.com/policy/energy-environment/4079680-china-imposes-export-controls-on-rare-minerals-used-to-make-semiconductor-chips/
[6]https://www.energypolicy.columbia.edu/publications/the-ira-and-the-us-battery-supply-chain-one-year-on/
[7]https://www.reuters.com/technology/sk-hynix-says-it-will-seek-out-license-chinese-memory-chip-factory-2022-10-07/
[8]https://cepr.org/voxeu/columns/revisiting-china-japan-rare-earths-dispute-2010
[9]https://www.nytimes.com/2010/09/23/business/global/23rare.html
[10]https://www.wto.org/english/tratop_e/dispu_e/cases_e/ds394_e.htm
[11]https://www.wto.org/english/tratop_e/dispu_e/cases_e/ds431_e.htm
[12]https://www.congress.gov/116/meeting/house/109423/documents/HMTG-116-II06-20190509-SD002.pdf
[13] Tim Nelson, “Thị trường than chì cho pin xe điện”, Bài trình bày tại Battery Gigafactories APAC 2023, Tokyo, ngày 03 tháng 10 năm 2023.
[14]https://source.benchmarkminerals.com/article/china-graphite-export-restrictions-could-hinder-ex-china-anode-development
[15] Tim Nelson, “Thị trường than chì cho pin xe điện”, Bài trình bày tại Battery Gigafactories APAC 2023, Tokyo, ngày 03 tháng 10 năm 2023.
[16]https://www.sciencedirect.com/science/article/pii/S2468606922002830
Nguồn: Energy Policy
Từ khóa: Trung Quốc; Mỹ; cuộc chiến; thương mại; khoáng sản; quan trọng; Anode
Các tin khác
- Ứng phó biến đổi khí hậu bằng phát triển xanh - 30/10/2023
- Bức tranh đan xen sáng tối của nền kinh tế toàn cầu - 30/10/2023
- Đồng USD thường giảm giá vào cuối năm, năm nay có thể khác - 30/10/2023
- Giải bài toán phát thải trong ngành công nghiệp bán dẫn - 30/10/2023
- Tăng tốc dòng vốn FDI mới vào Việt Nam - 30/10/2023