Khi các quốc gia áp dụng các chính sách nồi địa về khí hậu đầy tham vọng, họ cũng có nguy cơ rò rỉ carbon. Để giảm thiểu rủi ro như vậy, một số quốc gia, bao gồm Canada, Nhật Bản, Vương quốc Anh, Hoa Kỳ và Liên minh Châu Âu (EU) đang dự tính áp dụng các cơ chế điều chỉnh biên giới carbon (CBAM). Tuy nhiên, do những tác động tiềm ẩn, các nước đang phát triển đang phản đối việc thực hiện CBAM. Bản tóm tắt chính sách này bao gồm các tác động thương mại nếu CBAM được Tây Âu và Hoa Kỳ áp dụng dựa trên mô hình đề xuất của EU trong đó 6 lĩnh vực sẽ được nhắm mục tiêu ban đầu. Sử dụng một mô hình cân bằng chung có thể tính toán được, bài nghiên cứu mô phỏng các tác động của CBAM đối với thương mại, phúc lợi và lượng khí thải carbon dioxide (CO2) sau thuế carbon 100 đô la Mỹ/tCO2e. Sau đây, dự thảo bản tóm tắt các khuyến nghị chính sách cho G20 để chuẩn bị và điều chỉnh CBAM.
1. Thách thức phải đối mặt
Thương mại là nguồn phát thải lượng khí nhà kính (GHG) đáng kể: Trong hai thập kỷ qua, việc sản xuất và vận chuyển hàng hóa cũng như dịch vụ chiếm 20-30% lượng khí thải toàn cầu.[1] Khi các hiện tượng thời tiết khắc nghiệt do biến đổi khí hậu trở nên thường xuyên hơn, nhiều quốc gia đang thúc đẩy các chính sách khí hậu đầy tham vọng. Tuy nhiên, các quốc gia cũng lo sợ về nguy cơ rò rỉ carbon, tức là sự gia tăng phát thải khí nhà kính do các doanh nghiệp dịch chuyển hoạt động sản xuất từ các quốc gia có tiêu chuẩn khí thải nghiêm ngặt sang các quốc gia có quy định dễ dãi hơn.[2] Do đó, nhiều quốc gia cũng đang lên kế hoạch áp dụng các cơ chế bảo vệ khả năng cạnh tranh của các ngành công nghiệp trong nước, chẳng hạn như cơ chế điều chỉnh biên giới carbon (CBAM). CBAM là một hình thức thuế quan áp dụng đối với hàng nhập khẩu, theo đó các nhà nhập khẩu phải chịu chi phí pháp lý liên quan đến lượng khí thải carbon tương đương với chi phí mà các nhà sản xuất trong nước phải gánh chịu.[3]
Cho đến nay, Canada, Liên minh Châu Âu (EU), Nhật Bản, Vương quốc Anh (UK) và Hoa Kỳ (US) có khả năng áp dụng CBAM trong phạm vi quyền hạn của họ.[4] EU có nhiều định hướng nhất về thiết kế CBAM. Cơ chế này sẽ có hiệu lực vào năm 2026 sau giai đoạn ban đầu bắt đầu từ tháng 10 năm 2023.[5] Các quốc gia xuất khẩu sang EU sẽ cần phải mua giấy chứng nhận tương ứng với giá carbon của EU để ngăn chặn rò rỉ carbon. EU CBAM ban đầu sẽ áp dụng cho sáu lĩnh vực: xi măng, sắt thép, nhôm, phân bón, điện và hydro; nó sau đó sẽ áp dụng cho các lĩnh vực phát thải nhiều khác.[6] Tương tự, các quốc gia khác có thể sẽ áp dụng CBAM trong các lĩnh vực sử dụng nhiều carbon.[7]
Mặc dù CBAM có thể giảm thiểu hiệu quả lượng khí thải carbon, nhưng việc áp dụng các biện pháp như vậy sẽ tác động đáng kể đến khả năng cạnh tranh của hàng xuất khẩu và phúc lợi ở các nước đang phát triển. Một số nghiên cứu đánh giá tác động EU CBAM xác định các nước châu Phi và châu Á là những nước có thể bị ảnh hưởng nhiều hơn khi áp dụng cơ chế này.[8] Để nắm bắt tác động của cú sốc giá liên quan đến CBAM đối với nền kinh tế toàn cầu và các tác động liên ngành có liên quan, Bản tóm tắt chính sách này sử dụng mô hình Cân bằng chung (CGE) để mô phỏng trong hoạt động thương mại, phúc lợi và lượng khí thải carbon dioxide (CO2) trong bối cảnh thuế carbon 100 đô la Mỹ/tCO2e được áp dụng bởi Tây Âu[a] và Hoa Kỳ.
Theo kết quả mô hình hóa, tác động của CBAM đối với các nền kinh tế G20 có thể sẽ khác nhau. Các ngành công nghiệp ở các quốc gia có giá carbon cao có thể được hưởng lợi từ khả năng cạnh tranh tăng lên, vì CBAM sẽ đặt chi phí nhập khẩu từ các quốc gia có giá carbon thấp hơn. Mặt khác, các ngành công nghiệp ở các quốc gia có giá carbon thấp hơn có thể phải đối mặt với chi phí gia tăng, điều này có thể khiến các quốc gia này kém cạnh tranh hơn trên thị trường muốn hướng đến.
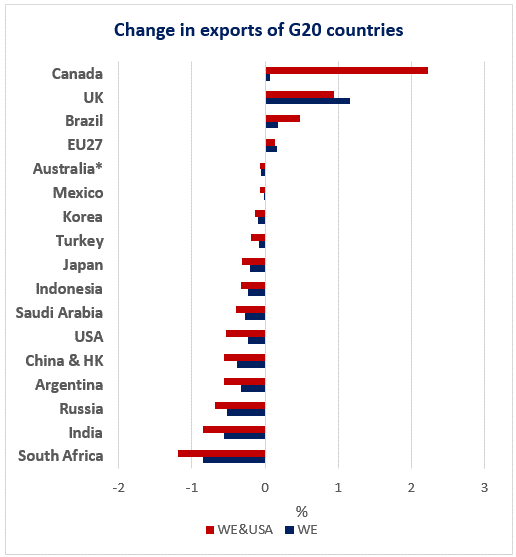
CBAM sẽ có tác động đáng kể đến thương mại giữa các nước G20.
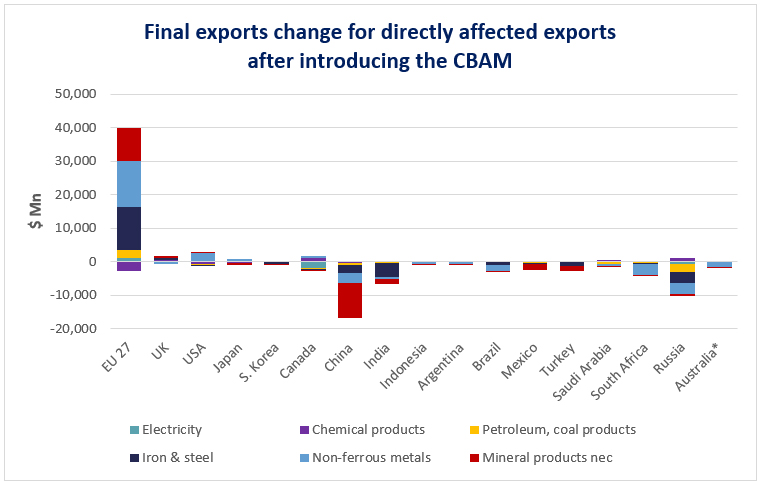
Các quốc gia phụ thuộc nhiều vào xuất khẩu hàng hóa có lượng khí thải carbon cao—chẳng hạn như nhiên liệu hóa thạch và thép—có thể thấy nhu cầu đối với các sản phẩm này giảm đáng kể. Điều này có thể dẫn đến sự thay đổi trong chuỗi cung ứng toàn cầu khi các quốc gia tìm cách giảm lượng khí thải carbon. Thương mại của các nền kinh tế G20 đối với các sản phẩm chịu thuế sẽ chứng kiến mức giảm tổng cộng 2,3% trong trường hợp EU và các nước Tây Âu khác áp thuế carbon 100 USD/tCO2e. Mức giảm xuất khẩu từ Nam Phi, Ấn Độ và Nga sẽ là lớn nhất, lần lượt là 0,9%, 0,6% và 0,5%. Xuất khẩu từ Trung Quốc sẽ ghi nhận khoản lỗ lớn nhất là 11 tỷ USD sau CBAM. Mặt khác, Canada, Anh, Brazil và EU có thể chứng kiến sự gia tăng xuất khẩu do sự cải thiện về các điều kiện thương mại sau sự suy giảm xuất khẩu từ các quốc gia như Trung Quốc, Ấn Độ, Nga và Nam Phi.
Mô phỏng trường hợp Tây Âu và Hoa Kỳ áp dụng CBAM, cho thấy các sản phẩm khoáng sản của Trung Quốc có giá trị xuất khẩu giảm cao nhất là 10,5 tỷ USD, tiếp theo là Sắt thép của Ấn Độ với mức giảm khoảng 4,2 tỷ USD. Mặt khác, mức tăng đáng kể nhất trong xuất khẩu thuộc về EU, tăng trên tất cả các lĩnh vực. Điều quan trọng cần lưu ý là các lĩnh vực bị ảnh hưởng bởi CBAM là không co giãn theo giá. Ví dụ, nhu cầu về phân bón sẽ không giảm đáng kể vì phân bón rất cần thiết cho các hoạt động nông nghiệp. Đối với các lĩnh vực không nằm trong CBAM, tình hình có thể có những khác biệt.
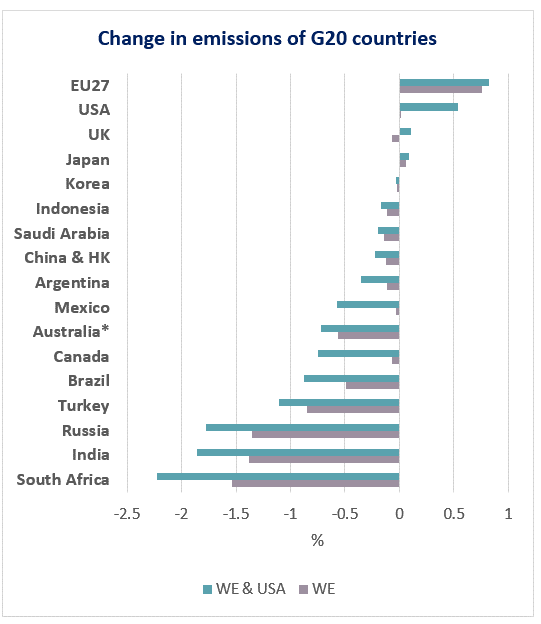
Trong khi hầu hết các quốc gia áp dụng thuế carbon sẽ giúp giảm lượng khí thải, thì ở EU và Hoa Kỳ sẽ tăng lượng khí thải do nhập khẩu ít hơn và mở rộng sản xuất trong nước. Các quốc gia chủ yếu là các nhà xuất khẩu ròng về các ngành bị ảnh hưởng bởi CBAM sẽ được ghi nhận có lượng khí thải giảm mạnh. Tuy nhiên, các quốc gia như Ấn Độ có thể sẽ phải đối mặt với chi phí giảm phát thải cao hơn đáng kể, khiến họ sản xuất kém hiệu quả hơn so với mức cơ sở. Việc giảm lượng khí thải sau khi áp dụng thuế carbon 100 USD đối với các quốc gia G20 trong cả hai kịch bản[b] dự kiến sẽ giảm 0,3% lượng khí thải. Mức giảm phát thải theo cả hai kịch bản sẽ là lớn nhất đối với Nam Phi, Ấn Độ và Nga. Các mức giảm này lần lượt là 2,2%, 1,8% và 1,7% theo kịch bản 2.
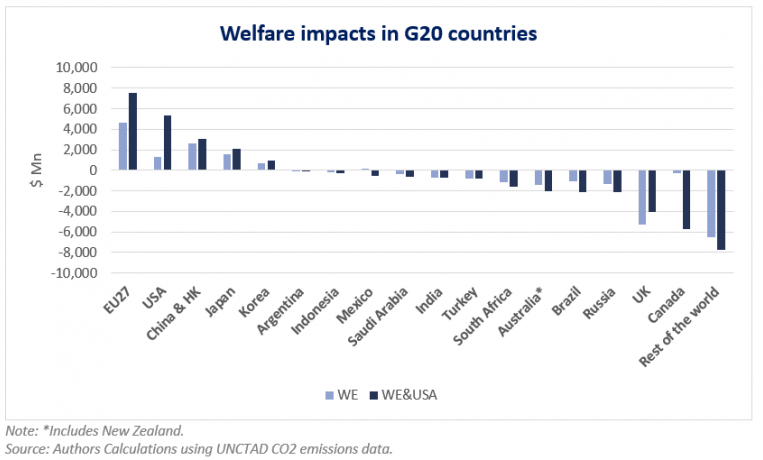
CBAM ảnh hưởng đến tiện ích của các hộ gia đình và đến lượt nó là phúc lợi bằng cách thay đổi giá tương đối của các sản phẩm tiêu dùng. Kết quả về tác động phúc lợi cho thấy EU và Hoa Kỳ tăng sản xuất trong nước, giảm sự phụ thuộc vào nhập khẩu và tích lũy doanh thu tăng từ CBAM với giá trị tương ứng là 6,1 tỷ USD và 7,8 tỷ USD. Tuy nhiên, Vương quốc Anh và Canada, những nước nhập khẩu ròng hàng hóa được sản xuất bởi các ngành bị ảnh hưởng bởi CBAM, ghi nhận sự suy giảm phúc lợi. Trung Quốc ghi nhận sự gia tăng phúc lợi mặc dù xuất khẩu của các ngành bị ảnh hưởng bởi CBAM phải đối mặt với sự sụt giảm. Điều này là do sự phân bổ lại các nguồn lực của đất nước một cách hiệu quả đối với các lĩnh vực không được áp dụng thuế và do đó làm tăng xuất khẩu và phúc lợi tổng thể. Các quốc gia bên ngoài G20 cũng dự kiến sẽ chứng kiến sự sụt giảm phúc lợi khoảng 7,7 tỷ USD; tổn thất toàn cầu trị giá 5,9 tỷ đô la Mỹ dự kiến; và việc giảm phát thải là tối thiểu. Vì vậy, một cơ chế tốt hơn là cần thiết.
Do tác động bất lợi đáng kể của chúng đối với các nước đang phát triển, CBAM làm dấy lên mối lo ngại về sự công bằng và bình đẳng, thậm chí còn hơn thế bởi vì các quốc gia này trước đây nằm trong số những quốc gia ít chịu trách nhiệm nhất về phát thải khí nhà kính. Từ năm 1751 đến năm 2017, lượng khí thải từ Hoa Kỳ, Liên minh Châu Âu (EU) và Vương quốc Anh chiếm khoảng 47% tổng lượng khí thải toàn cầu tích lũy,[9] trong khi Châu Á và Châu Phi lần lượt là 29% và 3%. Brazil, Nga, Ấn Độ, Trung Quốc và Nam Phi đã đưa ra Tuyên bố chung tại Cuộc họp cấp cao BRICS về Biến đổi khí hậu vào tháng 5 năm 2022, mô tả CBAM là “các rào cản thương mại xanh” “làm suy yếu nghiêm trọng sự hợp tác đa phương và khả năng của các quốc gia liên quan trong việc chống lại biến đổi khí hậu”.
2. Vai trò của G20
Với các nền kinh tế mới nổi và tiên tiến lớn nhất thế giới là thành viên, G20 là một nền tảng lý tưởng để bắt đầu đối thoại chính trị toàn cầu cấp cao về rò rỉ carbon và CBAM, đồng thời thúc đẩy sự phối hợp quốc tế cần thiết và hành động tập thể về những vấn đề này.
CBAM có ý nghĩa quan trọng đối với thương mại toàn cầu, vì CBAM có thể tạo ra sân chơi bao gồm cả người thắng và người thua trong bối cảnh thương mại quốc tế. G20 có thể giải quyết những rủi ro tiềm tàng về tranh chấp và phân mảnh thương mại bằng cách tạo điều kiện thuận lợi cho phép đối thoại, hiểu rõ hơn về các quan điểm và mối quan tâm đa dạng, đồng thời xác định các điểm chung.
Các nước G20 có thể áp dụng cách tiếp cận đa phương để thiết kế và thực hiện CBAM, nỗ lực đạt được sự đồng thuận về các cách giải quyết vấn đề rò rỉ carbon và giải quyết các nhu cầu cũng như mối quan tâm của các nước đang phát triển. Hơn nữa, bằng cách điều phối ở cấp độ quốc tế, G20 có thể đảm bảo rằng CBAM phù hợp với các quy tắc thương mại quốc tế và giảm thiểu rủi ro tranh chấp thương mại.
3. Khuyến nghị với G20
a. Vận động cho các giải pháp đa phương và đảm bảo sự gắn kết chính sách
Mặc dù CBAM có thể có hiệu quả trong việc giải quyết rò rỉ carbon, nhưng các biện pháp đơn phương sẽ chỉ làm phức tạp thêm hệ thống thương mại quốc tế, gây bất lợi cho các nước đang phát triển và kém phát triển nhất (LDCs). Một số các công cụ khác có thể được áp dụng để ngăn chặn rò rỉ carbon ở cấp độ quốc tế. Việc hợp tác đa phương là chìa khóa để giải quyết những vấn đề như vậy. Chẳng hạn, một số chuyên gia đã kêu gọi thiết lập một mức giá sàn carbon cho toàn cầu nhắm vào tất cả các nguồn phát thải chính và một mức giá sàn khác biệt có tính đến mức độ phát triển của các quốc gia.[11]
Ngoài ra, các công cụ quốc tế như Thỏa thuận Paris có thể được tận dụng hơn nữa để giải quyết các mối lo ngại liên quan đến rò rỉ carbon. Thỏa thuận Paris bao gồm các điều khoản khuyến khích các quốc gia thiết lập các cơ chế thị trường như Hệ thống mua bán khí thải của EU (ETS). Có thể hỗ trợ thêm cho các nước đang phát triển thiết lập ETS tương ứng. ETS hoạt động ở một số quốc gia gây ô nhiễm lớn nhất trong số các nước đang phát triển có thể giúp tạo sân chơi bình đẳng và giảm thiểu rủi ro rò rỉ carbon. Một số chuyên gia cũng đã đề xuất việc áp dụng một hệ thống toàn cầu mua bán quyền ô nhiễm như dự kiến trong Nghị định thư Kyoto.[12]
Về lâu dài, các giải pháp đa phương sẽ rất quan trọng để giải quyết vấn đề carbon trong thương mại. G20 có thể bắt đầu thúc đẩy các cuộc đàm phán về các giải pháp đa phương thông qua các nền tảng khác nhau, bao gồm Tổ chức Thương mại Thế giới (WTO) và Công ước khung của Liên Hợp Quốc về Biến đổi Khí hậu (UNFCCC). Điều quan trọng là G20 phải phối hợp với các tổ chức này trong việc thiết lập các khuôn khổ thể chế và quy định, cả trong trường hợp CBAM hoặc các giải pháp thay thế. Điều này cũng nhằm đảm bảo tính tương thích với các quy định của WTO và các hiệp định quốc tế khác, bao gồm Hiệp định Paris và Nghị định thư Kyoto, đặc biệt khi có liên quan đến nguyên tắc “mục tiêu chung nhưng có trách nhiệm khác biệt”.
b. Áp dụng các tiêu chuẩn và hướng dẫn báo cáo cấp quốc tế trong việc đo lượng CO2
Khi CBAM và các hệ thống định giá carbon khác đang được áp dụng trên toàn cầu, các quốc gia sẽ phải đồng thời áp dụng các tiêu chuẩn và hướng dẫn báo cáo quốc tế để đo lượng khí thải CO2 tương thích giữa các quốc gia và tương đương giữa các quốc gia. Trong trường hợp không có điểm chung, các tiêu chuẩn và hướng dẫn khác nhau được áp dụng giữa các quốc gia có nguy cơ biến thành các rào cản phi thuế quan làm tăng chi phí thương mại. Do đó, G20 có thể đóng vai trò quan trọng trong việc thiết lập một chương trình nghị sự chung và ưu tiên phát triển các tiêu chuẩn chung cho CBAM.
Đồng thời, đảm bảo tính tương thích trong thiết kế của các CBAM khác nhau và sự đồng thuận về cách thức xác định tính tương đương giữa các công cụ định giá carbon khác nhau có thể làm giảm gánh nặng hành chính cho các nhà xuất khẩu và nhập khẩu. Một số chuyên gia đã đề xuất thành lập một cơ quan đa phương hoạt động ở cấp độ của WTO hoặc UNFCCC và tạo điều kiện thuận lợi cho việc xác định các khoản thuế carbon phải trả.[13] Về cơ bản, một cơ quan như vậy sẽ đóng vai trò là cơ quan thanh toán bù trừ lượng khí thải carbon cho phép.
c. Xây dựng và tạo điều kiện thuận lợi cho năng lực của thế giới đang phát triển trong việc áp dụng các kỹ thuật sản xuất thân thiện với khí hậu
Dựa trên mức độ phát triển và nhu cầu của các nước đang phát triển, các nền kinh tế tiên tiến có thể giúp các nước đang phát triển xây dựng năng lực để ứng phó với CBAM và áp dụng các kỹ thuật sản xuất thân thiện với khí hậu. Điều này có thể bao gồm hỗ trợ tài chính, chuyển giao công nghệ và chia sẻ các phương pháp hay nhất. G20 phải ủng hộ những chương trình như vậy vì họ có thể đảm bảo rằng các nước đang phát triển không bị ảnh hưởng hoặc bị bỏ lại phía sau trong quá trình chuyển đổi sang nền kinh tế carbon thấp. Hỗ trợ cũng có thể hướng vào việc trao quyền cho các nhà điều hành khu vực tư nhân bằng cách trang bị cho họ những kỹ năng và kiến thức chuyên môn cần thiết để điều chỉnh theo CBAM. Điều này bao gồm việc hỗ trợ xây dựng các chiến lược và ứng phó đối với CBAM, xác định lượng khí thải carbon tiềm ẩn trong quá trình sản xuất cũng như các hình thức hỗ trợ kỹ thuật và xây dựng năng lực khác.
d. Phân phối lại doanh thu CBAM cho tài chính khí hậu cho các nước đang phát triển
Trong trường hợp của EU, Ủy ban châu Âu đã đề xuất rằng doanh thu thu được từ CBAM sẽ được phân bổ vào ngân sách chung của EU.[14] Các quốc gia phát triển nên đưa ra các chương trình thông qua đó doanh thu CBAM có thể được phân phối lại giữa các quốc gia bị ảnh hưởng dưới dạng hỗ trợ. Tuy nhiên, do mức độ nghiêm trọng của các tác động của CBAM đối với thế giới đang phát triển, sẽ thuận lợi hơn nếu phân phối lại doanh thu CBAM giữa các nước đang phát triển để hỗ trợ thực hiện các chính sách và thông lệ về số không ròng. Các chương trình hỗ trợ có thể được điều chỉnh để giải quyết cường độ carbon trong sản xuất hoặc các thách thức liên quan khác. Doanh thu CBAM cũng có thể được sử dụng cho các hoạt động tài chính khí hậu. Hơn nữa, nếu doanh thu của CBAM sẽ được sử dụng cho các mục đích như vậy sẽ giảm thiểu rủi ro tranh chấp thương mại có thể phát sinh từ việc áp dụng thuế carbon. Do đó, G20 có thể đóng một vai trò quan trọng trong việc tác động đến việc sử dụng doanh thu CBAM trên cộng đồng toàn cầu.
đ. Áp dụng các nhượng bộ và Đối xử đặc biệt và khác biệt đối với các nước đang phát triển
Ở cấp độ đa phương, các quốc gia cần thảo luận về khả năng đưa ra những nhượng bộ, bao gồm cả đối xử đặc biệt và khác biệt đối với các nước đang phát triển. Ví dụ, các quốc gia có thu nhập thấp với khả năng hạn chế trong việc chuyển đổi sang các phương pháp sản xuất sạch trong thời gian ngắn có thể được miễn trừ đối với CBAM. Dựa trên sự đối xử đặc biệt và khác biệt trong các hiệp định của WTO, các nước đang phát triển có thể được cấp thời gian dài hơn để tuân thủ các yêu cầu của CBAM và có thể được cung cấp hỗ trợ để thực hiện các khía cạnh kỹ thuật. Trong khi chờ đợi một thỏa thuận đa phương, có thể mất nhiều năm, các nền kinh tế tiên tiến có thể tham gia với các đối tác thương mại dễ bị tổn thương thông qua các hiệp định thương mại ưu đãi hiện có.
Ví dụ, các chương trình Hệ thống ưu đãi tổng quát (GSP) do các nước phát triển cung cấp cho các nước kém phát triển và/hoặc các nước đang phát triển có thể được sử dụng để mở rộng các nhượng bộ hoặc thuế suất carbon ưu đãi liên quan đến CBAM. Nhượng bộ và đối xử đặc biệt và khác biệt sẽ đảm bảo tuân thủ nguyên tắc “ thực hiện mục tiêu chung nhưng có trách nhiệm khác biệt” chi phối các công ước quốc tế về môi trường.
f. Tính linh hoạt cho các ngành và quốc gia trong việc lựa chọn cách giảm lượng khí thải
Ngoài việc chỉ xem xét cường độ carbon trong các sản phẩm và vận hành hệ thống định giá carbon tương đương trong các quốc gia, các công ty có thể thực hiện một loạt các biện pháp khác, chẳng hạn như tham gia vào các chương trình bù đắp carbon. Việc thực hiện các tính linh hoạt như vậy trong thiết kế CBAM có thể tạo điều kiện dễ dàng hơn cho các công ty không thể chuyển đổi kỹ thuật sản xuất và giảm phát thải ngay lập tức. Tương tự như vậy, ngoài việc thực hiện thuế carbon hoặc đưa ra các kế hoạch mua bán khí thải, các quốc gia có thể thực hiện các cải cách khác nhằm xanh hóa sản xuất. Tuy nhiên, mô hình EU-CBAM không thừa nhận những sáng kiến như vậy. Thiết kế của CBAM nên cần có sự linh hoạt nhất định dựa trên hoàn cảnh, năng lực và nhu cầu của các nước đang phát triển. Một số ngưỡng hoặc miễn trừ nhất định cũng có thể được đưa ra để hạn chế tác động tiêu cực của CBAM đối với các doanh nghiệp nhỏ hoặc doanh nghiệp có năng lực hạn chế trong việc tuân thủ CBAM.
g. Cải thiện thương mại hàng hóa và dịch vụ thuộc về môi trường
Cuối cùng, điều quan trọng đối với G20 là giải quyết các mối lo ngại liên quan đến nguyên nhân gốc rễ của việc sản xuất nhiều carbon. Cải thiện thương mại hàng hóa và dịch vụ thuộc về môi trường (EGS) sẽ cải thiện khả năng tiếp cận công nghệ sạch của các nước đang phát triển, bao gồm năng lượng tái tạo và các hệ thống tiết kiệm năng lượng, cũng như các thông lệ tốt hơn như quản lý chất thải bền vững. Trong một nghiên cứu gần đây, người ta thấy rằng chỉ riêng việc giải quyết một nửa rào cản thương mại đối với pin mặt trời và mô-đun có thể giảm lượng khí thải CO2 từ 4 đến 12 gigaton từ năm 2017 đến năm 2060, tương đương với mức giảm tích lũy từ 0,3-0,9% lượng khí thải toàn cầu.[15] Hơn nữa, việc tiếp cận các dịch vụ môi trường có thể truyền đạt chuyên môn và kiến thức cần thiết để tạo điều kiện thuận lợi cho quá trình chuyển đổi sang các hoạt động sạch hơn và bền vững hơn.
Các dịch vụ về môi trường cũng có thể giúp xây dựng năng lực của các quốc gia và doanh nghiệp cần thiết cho việc thiết kế và thực hiện CBAM. Do đó, các quốc gia nên đặt mục tiêu giảm thuế quan và các hạn chế đối với thương mại trong EGS và đẩy nhanh các cuộc đàm phán của WTO về Hiệp định về hàng hóa môi trường trong WTO vốn hiện chỉ có 18 bên tham gia (đại diện cho 46 thành viên WTO).[16] Theo thời gian, chi phí EGS thấp hơn sẽ giúp phát triển các công nghệ sạch hơn, các dịch vụ môi trường ít tốn kém hơn và các nước đang phát triển sẽ dễ tiếp cận hơn.
Ghi chú:
[a] Western Europe includes EU27, UK and northern Europe (Norway, Switzerland, Iceland, Liechtenstein)
[b] Scenario 1: Western Europe imposes a duty of US$100/tCO2e and Scenario 2: Western Europe together with US impose a duty of US$100/tCO2e
[1] World Trade Organisation, The Carbon Content of International Trade, Trade and Climate Change: Information Brief No. 4, (Geneva: World Trade Organisation, 2021).
[2] Intergovernmental Panel on Climate Change, Contribution of Working Group III to the Fourth Assessment Report of the Intergovernmental Panel on Climate Change, (Cambridge: Cambridge University Press, 2007).
[3] Erin Campbell, Anne McDarris, and William Pizer, Border Carbon Adjustments 101, (Washington DC: Resources for the Future, 2021).
[4] Brendan Vickers, Ali Salamat, and Kimonique Powell, “The EU’s Carbon Border Adjustment Mechanism: Implications for Commonwealth Countries,” Commonwealth Trade Hot Topics, no. 178 (2021).
[5] European Parliament, “EU carbon border adjustment mechanism: Implications for climate and competitiveness”, (Brussels: European Parliament, 2022).
[6] “Carbon Border Adjustment Mechanism,” Taxation and Customs Union, European Commission, accessed April 2023.
[7] Paul Baker, Taahirah Zahraa Boodhoo Beeharry, Loan Le, Ria Roy, and Pablo Quiles, Designing an African response to Carbon Border Adjustment Mechanisms (African Economic Conference, 2022).
[8] Markus Zimmer, and Arne Holzhausen, EU carbon border adjustments and developing country exports: saving the worst for the last, (Munich: Allianz Trade, 2020).
[9] Hannah Ritchie, Max Roser, and Pablo Rosado, “CO₂ and Greenhouse Gas Emissions,” Our World In Data, August 2020.
[10] “Joint Statement issued at the BRICS High-level Meeting on Climate Change,” BRICS 2022, Ministry of Ecology and Environment of the People’s Republic of China, last modified May 24, 2022.
[11] Ian Parry, Simon Black, and Black Roaf, Proposal for an International Carbon Price Floor Among Large Emitters, (Washington DC: International Monetary Fund, 2021).
[12] Jan Cernicky, Bernice Lee, and Ricardo Melendez-Otis, Avoiding a Carbon Trade war: G20 dialogue and coordination and the European Carbon Border Adjustment Mechanism (T20 National Coordinating and Chair, 2021).
[13] Cernicky et al., 2021. Ibid.
[14] European Commission, Proposal for a Regulation of the European Parliament and of the Council establishing a carbon border adjustment mechanism (Brussels: European Commission, 2021).
[15] Mudan Wang, Xianqiang Mao, Youkai Xing, Jianhong Lu, Peng Song, Zhengyan Liu, Zhi Guo, Kevin Tu, and Eric Zusman, “Breaking down Barriers on PV Trade Will Facilitate Global Carbon Mitigation,” Nature Communications 12, no. 6820 (2021): 2.
[16] “Environmental Goods Agreement,” World Trade Organisation, accessed March 12, 2023.
Nguồn: ORF
Từ khóa: G20,WTO, biến đổi khí hậu, cơ chế carbon
Các tin khác
- Báo quốc tế: Kinh tế Việt Nam đang có cơ hội bùng nổ - 08/09/2023
- Việt Nam có “rừng vàng biển bạc” nhưng tín chỉ carbon còn nhiều rào cản - 08/09/2023
- Vì sao giải pháp ngăn chặn nạn phá rừng không hiệu quả? - 08/09/2023
- Cơ hội cho các nhà đầu tư từ "cơn sốt vàng" trí tuệ nhân tạo - 08/09/2023
- Các cuộc khủng hoảng chồng chéo có thể phá vỡ hệ thống tài chính toàn cầu - 08/09/2023