Hệ thống mua bán khí thải là nền tảng trong nỗ lực của EU để đạt được sự trung hòa khí hậu vào năm 2050. Tuy nhiên, như được triển khai hiện nay, hệ thống này không tính giá carbon đối với hàng hóa nhập khẩu. Điều này dẫn đến dù cho kế hoạch thành công trong việc hạn chế lượng khí thải carbon của EU, nhưng có thể trả giá bằng việc tăng nhập khẩu hàng hóa sử dụng nhiều carbon. Đồng thời, cũng lưu ý về mức độ mà các công ty có thể thuê sản xuất bên ngoài để giảm việc phát thải carbon tùy vào cơ cấu sở hữu của doanh nghiệp, như các công ty thuộc sở hữu nước ngoài nên tổ chức lại sản xuất để tránh kế hoạch này.
EU quyết tâm đạt được sự trung hòa khí hậu vào năm 2050. Giải pháp sẽ mang đến lợi ích môi trường mang tính toàn cầu, nhưng liệu gánh nặng có được chia sẻ đồng đều trên toàn thế giới không? Rủi ro đối với việc EU khi khuyến khích di dời hoặc nhập khẩu sản phẩm có lượng khí thải carbon cao là gì?
Rò rỉ carbon là rủi ro của các chính sách môi trường được thông qua mà không có sự phối hợp quốc tế (Ishikawa và Cheng 2021). Mặc dù các học giả có xu hướng đồng ý rằng rò rỉ vẫn còn hạn chế sau khi Hệ thống mua bán khí thải của EU (ETS) ra đời (Dechezleprétre et al. 2022, aus dem Moore et al. 2019), họ có xu hướng lập luận ủng hộ việc miễn định giá carbon cho xuất khẩu (Weder di Mauro và cộng sự 2021). Tuy nhiên, kết luận của họ giả định các điều kiện thị trường đối với Kế hoạch ‘Fit for 55”, với mục đích giảm phát thải khí nhà kính (GHG) ròng ở EU ít nhất 55% vào năm 2030, có thể thay đổi nhanh chóng. Cùng với việc giảm hạn mức phát thải trong những năm gần đây, giá phát thải, đại diện cho chi phí mà các công ty phải trả cho việc gây ô nhiễm ở EU và do đó xác định động cơ di dời đến các khu vực không được kiểm soát, đã tăng lên đáng kể.
Trong bối cảnh đó, để duy trì khả năng cạnh tranh của các công ty trong khu vực và ngăn chặn rò rỉ carbon, cơ chế điều chỉnh biên giới carbon (CBAM) đối với hàng nhập khẩu sẽ tính phí cho các công ty nước ngoài bằng mức giá mà các doanh nghiệp địa phương phải trả cho lượng khí thải của họ khi sản xuất ở EU. Bằng cách tính cùng một mức giá bất kể vị trí địa lý về lượng khí thải và nhà sản xuất, CBAM muốn tạo bình đẳng cho các công ty trên thị trường EU, bù đắp tổn thất do khả năng cạnh tranh gây ra.
Trong chuyên mục này, chúng tôi đóng góp vào cuộc tranh luận về tính hiệu quả của các chính sách xanh của EU và tác động của chúng đối với khả năng cạnh tranh của các công ty EU theo ba cách khác nhau. Đầu tiên, chúng tôi cung cấp bằng chứng mới về hiệu quả của ETS trong việc hạn chế lượng khí thải carbon của EU; đồng thời, chúng tôi đưa ra lưu ý rằng thành công đi kèm với chi phí. Rò rỉ carbon xảy ra trong các ngành công nghiệp được quản lý và chúng có vẻ ít đáng kể hơn so với xác định trước đây. Thứ hai, chúng tôi trình bày kết quả của một nghiên cứu mới về tác động phản cạnh tranh đối với các ngành công nghiệp EU liên quan đến việc triển khai ETS. Chúng tôi làm sáng tỏ thực tế rằng các chính sách được áp dụng thống nhất vẫn có thể tạo ra những tác động khác nhau đối với sản lượng của các công ty tùy thuộc vào cơ cấu sở hữu của công ty. Cuối cùng, vì lựa chọn giới thiệu CBAM có liên quan đến việc khuyến khích các công ty né tránh các quy định tốn kém, nên phân tích của chúng tôi làm sáng tỏ các điều kiện mà theo đó nó có thể mang lại mục tiêu trung hòa khí hậu của EU (Böning et al. 2023).
Chương trình ETS đã được triển khai thực thi, tuy nhiên cũng gây ra rò rỉ carbon trong các ngành công nghiệp được kiểm soát
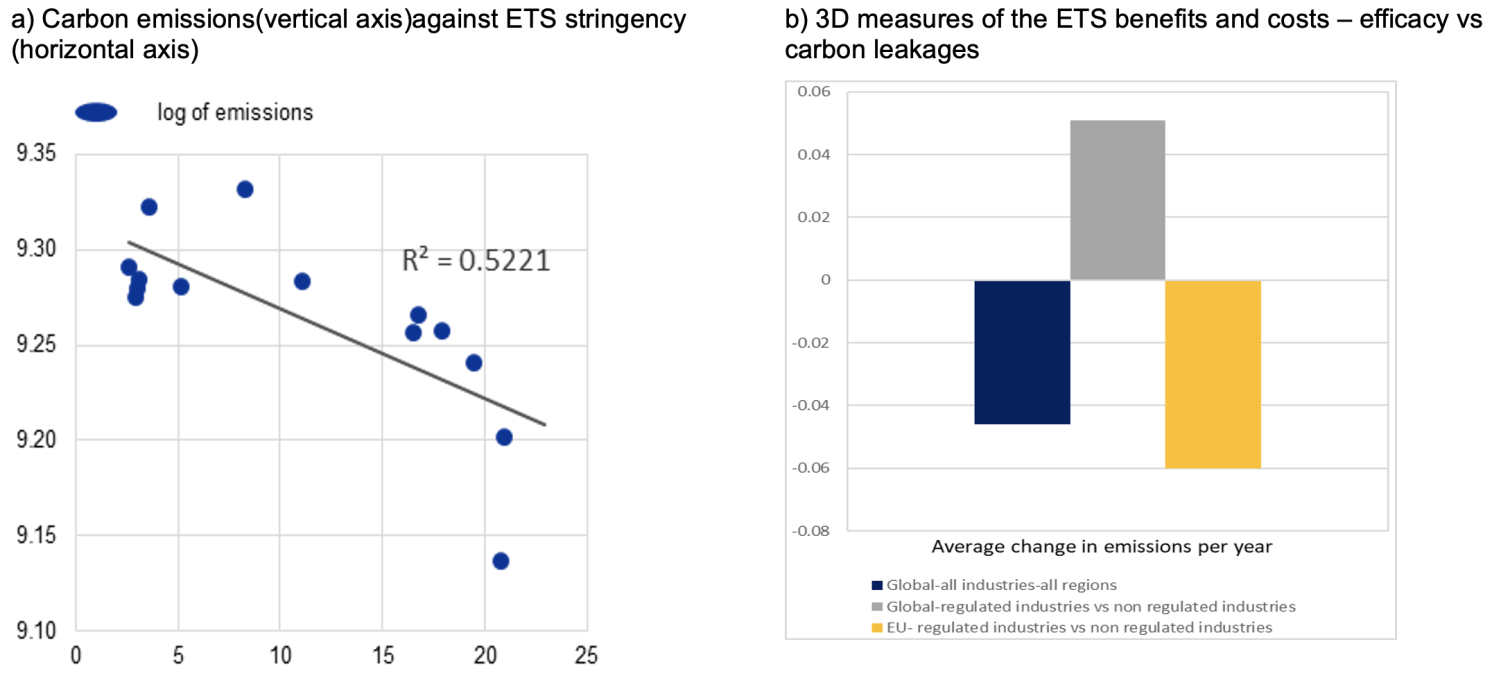
Đã đạt được thỏa thuận tạm thời về ETS sửa đổi và cuộc thảo luận về việc áp dụng CBAM đối với hàng nhập khẩu đang ở giai đoạn nâng cao. Điều kiện tiên quyết để thỏa thuận mới có hiệu quả là chứng minh rằng chương trình ETS hiện tại đã thực sự làm giảm lượng khí thải trong khu vực và toàn cầu. Chúng tôi xác định tính hiệu quả của ETS theo hai cách. Đầu tiên, bằng cách xem xét lượng phát thải hàng năm, chúng ta có thể thấy rằng những điều này có mối tương quan nghịch với tính nghiêm ngặt của ETS, được đại diện bởi tỷ lệ giao dịch trong tổng số hạn mức trong năm trước.
Hơn một nửa phương sai trong nhật ký phát thải trung bình hàng năm chỉ ra hạn chế của ETS (xem Biểu đồ 1). Dữ liệu được ước tính đã giảm thêm khoảng 2 điểm phần trăm cho mỗi lần tăng đơn vị trong mức độ nghiêm ngặt của ETS.
Cơ chế kinh tế có thể được tóm tắt thông qua việc một số công ty đầu tư vào công nghệ sạch hơn và bán các khoản cho phép phát thải không cần thiết. Trong khi đó, các công ty khác có thể cắt giảm sản xuất, do đó giảm phát thải và cho phép họ bán giấy phép phát thải tiết kiệm được. Để chứng thực cho giả thuyết này, chúng tôi cũng nhận thấy rằng lượng khí thải đắt hơn và giới hạn nghiêm ngặt hơn đã thúc đẩy quá trình xanh hóa của EU sau năm 2013. Qua đó, chúng tôi kết luận rằng cơ chế định giá có hiệu quả khi lượng khí thải giảm càng nhanh thì mức độ nghiêm ngặt càng cao và giá của mỗi giấy phép phát thải càng cao, phù hợp với các phân tích khác trong tài liệu (Känzig 2023).
Hình 1: Hiệu quả của của chương trình ETS và và vấn đề rò rỉ carbon
Nguồn: Tonnes of CO2 equivalent greenhouse gas emissions are from the European Environment Agency (EEA), which also provides the number of allowances and the amount of surrendered emissions by sector and country since 2005.
Tuy nhiên, những thành tựu này đi kèm với chi phí không được tiết lộ khi nghiên cứu được mở rộng sang các ngành và khu vực không được kiểm soát. Một phân tích khác ước tính hiệu quả của ETS thông qua phương pháp tiếp cận '3D' (sự khác biệt trong sự khác biệt trong sự khác biệt) tận dụng tính không đồng nhất ba chiều (sự không đồng nhất của khu vực thời gian) để xác định các tác động của sơ đồ, đồng thời kiểm soát các quá trình tự hồi quy phát thải, xu hướng ngành và thời gian, hiệu ứng cố định ngành và quốc gia.
Phân tích thứ hai này xác nhận rằng ETS dẫn đến việc cắt giảm lượng phát thải khí nhà kính của EU khoảng 2–2,5 điểm phần trăm mỗi năm. Tuy nhiên, không giống như các nghiên cứu trước đây chỉ tìm thấy bằng chứng thực nghiệm hạn chế về rò rỉ carbon, phân tích của chúng tôi cho thấy các hoạt động phát thải nặng gia tăng bên ngoài EU, do lượng khí thải trong các ngành được quản lý trong EU giảm.
Trong bối cảnh lượng khí thải giảm kể từ năm 2005 (Hình 1b, thanh màu xanh lam), lượng khí thải hàng năm trên toàn cầu của các ngành được quản lý đã tăng so với cùng kỳ (thanh màu xám). Do đó, việc giảm thêm trong các ngành được quản lý trong EU (thanh màu vàng) được bù đắp bằng sự gia tăng đồng thời lượng khí thải của các ngành tương tự ở những nơi khác. Điều này đi ngược lại những nỗ lực của EU nhằm giúp giảm lượng khí thải trên toàn cầu.
Các tác động hạn chế cạnh tranh của ETS: Hướng dẫn về cơ sở bình đẳng của CBAM
Vậy ETS có khuyến khích đồng đều tất cả các công ty di dời hoặc nhập khẩu đầu vào phát thải nhiều hay không? Chúng tôi đã sử dụng thông tin về giá trị đầu ra của ngành và mối liên kết đầu vào-đầu ra để phân tích. Chúng tôi cũng phân biệt các công ty theo địa điểm (trong và ngoài EU) và cơ cấu sở hữu (các chi nhánh trong nước và nước ngoài của các doanh nghiệp đa quốc gia) mà chúng tôi so sánh với lượng khí thải của ngành và giá ETS.
Sau đó, chúng tôi tính hồi quy giá trị sản xuất theo ngành-quốc gia và loại hình sở hữu đối với (1) cường độ phát thải theo ngành-quốc gia-loại hình sở hữu, (2) mức độ tiếp xúc với các đầu vào cường độ phát thải phân biệt chúng theo khu vực cung ứng (EU và bên ngoài EU), và (3) chi phí tiếp xúc với quy định ETS của EU. Mục đích là để xác minh liệu một quy định thống nhất có thể kích hoạt các tác động khác biệt hay không tùy thuộc vào quyền sở hữu của các công ty và mức độ tiếp xúc của quá trình sản xuất với các đầu vào có lượng khí thải carbon cao, có nguồn gốc từ bên trong EU và thuộc phạm vi quản lý của ETS hay từ bên ngoài EU.
Chúng tôi nhận thấy hoạt động sản xuất của EU trong các lĩnh vực được quản lý nhìn chung chính xác hơn với cường độ phát thải so với hoạt động sản xuất ngoài EU, bất kể cơ cấu sở hữu của công ty. Chúng tôi cũng nhận thấy rằng việc mua các nguồn cung ứng đầu vào có lượng khí thải cao từ bên trong EU sẽ dẫn đến bất lợi cạnh tranh cho các công ty ở EU. Đối với những công ty này, việc chuyển nguồn cung ứng đầu vào từ bên trong ra bên ngoài EU sẽ làm tăng tổng sản lượng nhưng ở một mức độ khác đối với các công ty trong nước và nước ngoài.
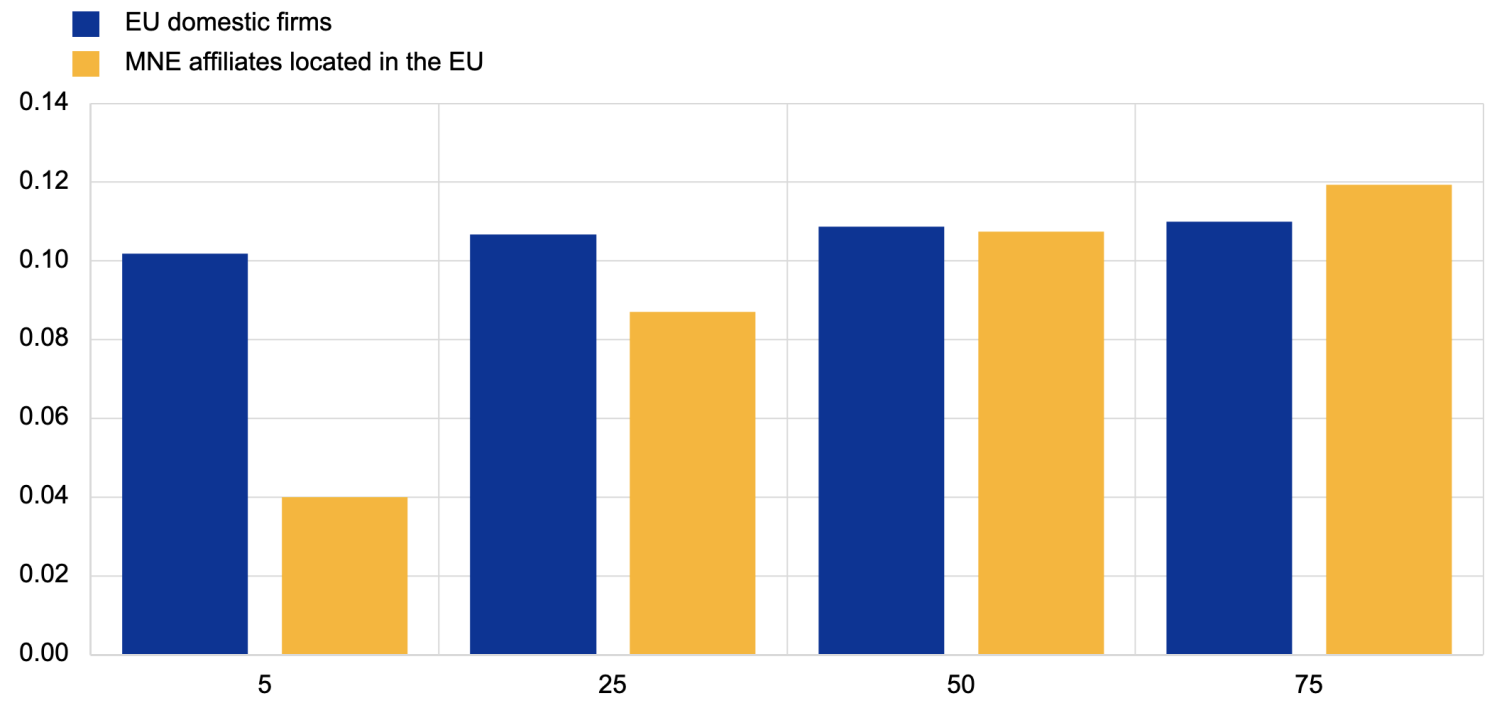
Cụ thể, hoạt động sản xuất của các công ty sở hữu trong nước trong các ngành được quản lý từ bên trong EU có tương quan nghịch với tỷ lệ nguồn cung ứng đầu vào có lượng khí thải carbon cao có nguồn gốc từ bên trong EU và có tương quan thuận với tỷ lệ của các đầu vào tương tự khi chúng có nguồn gốc từ bên ngoài EU. Hoạt động sản xuất của các công ty thuộc sở hữu nước ngoài hoạt động tương tự xét về mối tương quan giữa các khu vực tìm nguồn cung ứng. Tuy nhiên, tác động của việc cải tổ lại giữa các nguồn đầu vào phát thải nhiều từ bên trong và bên ngoài EU ngày càng lớn hơn khi giá cho phép tăng (Hình 2). Vì giá ETS đã tăng trong những năm gần đây và được dự đoán sẽ tiếp tục tăng khi kế hoạch “FIT-for-55” có hiệu lực, nên động cơ thay đổi nguồn đối với các công ty thuộc sở hữu nước ngoài ngày càng tăng.
Trong bối cảnh đó, các công ty thuộc sở hữu nước ngoài dường như có vị trí tốt hơn để né tránh quy định và cải tổ lại các nguồn đầu vào để có lợi cho những công ty ở bên ngoài EU trừ khi những công ty này cũng phải chịu trách nhiệm về lượng khí thải khi cung cấp cho khách hàng EU. Phân tích không đi đến kết luận tương tự như khi điều tra hoạt động sản xuất của các công ty ở EU nhưng hoạt động trong các lĩnh vực không được kiểm soát; cải tổ lại các nguồn đầu vào trong trường hợp này đã không dẫn đến bất kỳ sự gia tăng đáng kể nào trong tổng sản lượng, ít nhất là không phải trong thời gian được xem xét.
Hình 2: Nguồn cung ứng đầu vào có lượng khí thải carbon cao: Tác động đối với sản xuất khi dịch chuyển 1 điểm phần trăm từ khu vực EU được kiểm soát sang các khu vực không được kiểm soát (tính theo điểm phần trăm)
Nguồn: OECD-AMNE, authors estimations
Kết luận
Nhìn chung, nghiên cứu của chúng tôi xác nhận rằng ETS có hiệu quả trong việc hạn chế lượng khí thải của EU, nhưng với cái giá phải trả là tạo gánh nặng cho các công ty ở EU, đặc biệt là các công ty trong nước và gây ra rò rỉ carbon. Mức độ chính xác khác nhau của hoạt động sản xuất ở EU đối với việc tìm nguồn cung ứng đầu vào phát thải nhiều tùy thuộc vào quyền sở hữu của công ty, cho thấy rằng một số mô hình kinh doanh có thể mất nhiều thời gian hơn trong việc tổ chức lại quy trình sản xuất và tìm nguồn cung ứng đầu vào có lượng khí thải carbon cao từ bên ngoài EU. Vì luật môi trường mới của EU nhằm mục đích ngăn chặn hành vi tương tự thông qua CBAM, nên cần phải thiết kế cẩn thận cơ chế này, xét về mức thuế tương đương đánh vào lượng khí thải có trong hàng nhập khẩu và phạm vi áp dụng của ngành CBAM. Theo phân tích của chúng tôi là nên mở rộng việc áp dụng CBAM trên tất cả các sản phẩm được quản lý.
Tài liệu tham khảo:
Böning J, V Di Nino, T Folger T (2023), “Benefits and costs of the ETS in the EU, a lesson learned for the CBAM design,” ECB Working Paper No 2764.
Chan, H S R, S Li and F Zhang (2013), “Firm competitiveness and the European Union emissions trading scheme”, Energy Policy 63:1056-1064.
Dechezleprétre, A,C Gennaioli, R Martin, M Muûls and T Stoerk (2022), “Searching for Carbon Leaks in Multinational Companies," Journal of Environmental Economics and Management 112: 102601.
Dechezleprétre, A and M Sato (2017), “The Impacts of Environmental Regulations on Competitiveness," Review of Environmental Economics and Policy 11:183.
Dechezleprétre, A, D Nachtigall and F Venmans (2023), “The joint impact of the European Union emissions trading system on carbon emissions and economic performance," Journal of Environmental Economics and Management 118.
aus dem Moore, N, P Grosskurth and M Themann (2019), “Multinational corporations and the EU Emissions Trading System: The specter of asset erosion and creeping deindustrialization", Journal of Environmental Economics and Management, 94: 1-26.
Ishikawa, J, H Cheng (2021) “Carbon tax, cross-border carbon leakage, and border tax adjustments”, VoxEU.org.
Jaraite, J and C Di Maria (2016), “Did the EU ETS Make a Difference? An Empirical Assessment Using Lithuanian Firm-Level Data", The Energy Journal 37: 1-23.
Känzig, D (2023), “Climate policy and economic inequality”, VoxEU.org.
Koch, N and H Basse Mama (2016), “European climate policy and industrial relocation: Evidence from German multinational firms”, in European Climate Policy and Industrial Relocation: Evidence from German Multinational Firms.
Weder di Mauro, B, C Schmidt, K Schubert, I Mejean, X Ragot, P Martin, C Gollier, C Fuest, N Fuchs-Schündeln, M Fratzscher (2021), “Pricing of carbon within and at the border of Europe” VoxEU.org.
Nguồn: CEPR
Từ khóa: EU, cơ chế CBAM, chương trình ETS, rò rỉ carbon
Các tin khác
- Cuộc khủng hoảng chi phí sinh hoạt có tác động gì đối với thương mại toàn cầu và Vương quốc Anh? - 15/08/2023
- Kinh nghiệm thúc đẩy phát triển kinh tế xanh trên thế giới và bài học tham khảo cho Việt Nam - 15/08/2023
- Doanh nghiệp ngành hàng dệt may Việt nâng cao vị thế trong chuỗi giá trị quốc tế - 15/08/2023
- Lệnh cấm đầu tư công nghệ cao của Mỹ sẽ gây tác động như thế nào với Trung Quốc? - 15/08/2023
- Các nước Vùng Vịnh đổi mới trọng tâm an ninh lương thực sau lệnh cấm xuất khẩu gạo của UAE - 15/08/2023