Giám đốc IMF châu Á, Krishna Srinivasan cho biết: Các liên kết chuỗi cung ứng của khu vực dễ bị đứt gãy
Một thế giới bị chia cắt bởi căng thẳng giữa Mỹ và Trung Quốc có thể gây ra những hậu quả kinh tế "đáng kể" cho châu Á, quan chức cấp cao của Quỹ Tiền tệ Quốc tế, ông Krishna Srinivasan cảnh báo trong một cuộc phỏng vấn gần đây với Nikkei.
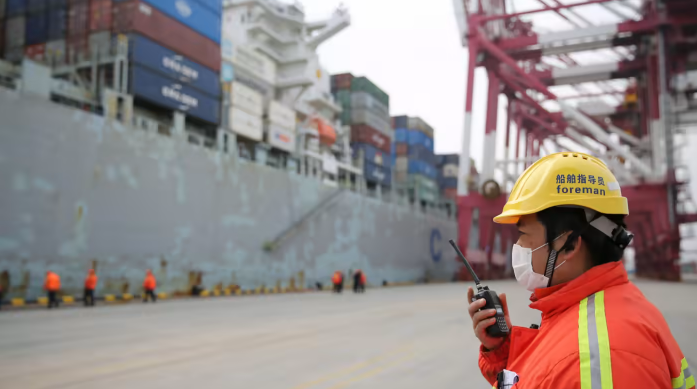
"Căng thẳng thương mại gia tăng sẽ dẫn đến thiệt hại kinh tế không chỉ cho Trung Quốc và Mỹ, mà còn cho toàn châu Á, do khu vực này hội nhập sâu vào chuỗi cung ứng toàn cầu", Srinivasan, người đứng đầu Vụ châu Á và Thái Bình Dương của IMF cho biết.
Trong khi đó, cuộc khủng hoảng ngân hàng ở Mỹ và châu Âu cho đến nay ít ảnh hưởng đến châu Á, nhưng ông Srinivasan kêu gọi các nước châu Á ‘giám sát chặt chẽ và cẩn thận các ngân hàng’ về rủi ro tài sản và các bảng cân đối kế toán.
Các đoạn trích đã chỉnh sửa từ bài vấn dưới đây.
Phóng viên: Ông đánh giá thế nào về tác động đối với các nền kinh tế châu Á từ việc tăng lãi suất nhanh chóng ở Mỹ và châu Âu?
Ông Srinivasan: Các nền kinh tế châu Á đã bị ảnh hưởng bởi ba yếu tố bên ngoài trong năm qua: thứ nhất, việc thắt chặt tiền tệ của các ngân hàng trung ương ở các nền kinh tế tiên tiến; thứ hai, cuộc chiến của Nga ở Ukraine, cũng ảnh hưởng đến lạm phát và nhu cầu; và thứ ba, sự chậm lại chưa từng thấy của Trung Quốc liên quan đến chiến lược không có COVID.
Việc thắt chặt tiền tệ ở các nền kinh tế tiên tiến bên ngoài châu Á dẫn đến các điều kiện tài chính toàn cầu chặt chẽ hơn, gây áp lực lên tỷ giá hối đoái ở châu Á vào năm 2022. Ngoài ra, nhiều quốc gia châu Á đã thắt chặt chính sách tiền tệ để kiểm soát lạm phát, bao gồm cả để tránh tỷ giá hối đoái giảm sâu hơn do chênh lệch lãi suất .
Việc thắt chặt chính sách tiền tệ sẽ làm tăng chi phí vay đối với các doanh nghiệp và hộ gia đình, với những tác động tiềm ẩn đối cho nhu cầu. Điều này có thể dẫn đến sự trì trệ trong hoạt động kinh tế.
Tuy nhiên, nhu cầu bên ngoài từ các nền kinh tế tiên tiến bên ngoài khu vực vẫn mạnh vào năm 2022, điều này hỗ trợ tăng trưởng bền vững ở châu Á [thông qua xuất khẩu]. Tác động của việc thắt chặt tiền tệ vẫn đang tác động đến các nền kinh tế châu Á và chúng tôi đang đánh giá tác động rộng lớn hơn đối với khu vực.
PV: Những bất ổn ngân hàng gần đây ở Mỹ và Châu Âu sẽ ảnh hưởng đến môi trường tài chính và hoạt động kinh tế ở Châu Á như thế nào?
Ông Srinivasan: Tác động đối với các nền kinh tế châu Á là rất hạn chế. Tâm lý thị trường đã được cải thiện khi các nhà hoạch định chính sách ở Mỹ và Châu Âu đã thực hiện các bước mạnh mẽ để ngăn chặn tình trạng hỗn loạn.
Ở châu Á, ngành ngân hàng có nguồn vốn gối đầu dồi dào. Tại Nhật Bản, mặc dù khả năng sinh lời thấp, nhưng các ngân hàng đều có vốn tốt, thanh khoản và ổn định. Ngân hàng Silicon Valley và ngân hàng Signature, đã không có được điều đó, ít giao dịch với châu Á, đó là một lý do khác khiến tác động đối với khu vực bị hạn chế.
Nếu tình trạng hỗn loạn lan rộng khắp hệ thống tài chính toàn cầu, châu Á có thể phải đối mặt với những hậu quả. Các ngân hàng châu Á ở các nền kinh tế tiên tiến có một lượng lớn chứng khoán theo giá thị trường trong danh mục đầu tư của họ, điều này khiến họ chịu tổn thất đáng kể từ việc định giá lại. Các quốc gia châu Á cần giám sát chặt chẽ và cẩn thận mức độ rủi ro và bảng cân đối kế toán của các ngân hàng, bao gồm cả rủi ro đối với khu vực doanh nghiệp và thực hiện các hành động chính sách phù hợp nếu cần thiết.
PV: Những quốc gia nào ở châu Á mà bạn thấy đặc biệt dễ bị tổn thương?
Ông Srinivasan: Ở châu Á, nợ đã gia tăng ở tất cả các lĩnh vực do hậu quả của đại dịch: chính phủ, hộ gia đình và tập đoàn. Tỷ lệ nợ toàn cầu của châu Á trên tất cả các lĩnh vực đã tăng từ 25% trước đại dịch lên 38% sau đại dịch. Phần lớn trong số này là do Trung Quốc, nhưng có những quốc gia khác mà nợ đã tăng lên, mặc dù ở các mức độ khác nhau, trong khu vực công, trong các bảng cân đối của các công ty phi tài chính và hộ gia đình. Các nhà hoạch định chính sách sẽ cần phải cảnh giác với sự tích tụ của các lỗ hổng như vậy.
Tương tự, lạm phát vẫn tăng ở phần lớn châu Á, mặc dù không cao bằng các khu vực khác. Các ngân hàng trung ương nên giải quyết vấn đề lạm phát ngay từ bây giờ, để ngăn chặn việc ‘bỏ neo’ lạm phát và làm mất uy tín của ngân hàng trung ương.
PV: Mỹ và Trung Quốc đang có căng thẳng trong nhiều lĩnh vực, trong đó có công nghệ. Điều này sẽ ảnh hưởng đến nền kinh tế Trung Quốc và châu Á như thế nào?
Ông Srinivasan: Trung Quốc và Mỹ chiếm 42% nền kinh tế toàn cầu. Căng thẳng giữa hai nước đã gia tăng kể từ năm 2017 và chúng tôi ước tính rằng chỉ riêng thuế quan đã làm giảm GDP toàn cầu 0,4 điểm % vào năm 2022. Đó là một tác động khá lớn. Có rất nhiều ồn ào về việc áp thuế quan và các hàng rào phi thuế quan, và căng thẳng đã gia tăng sau cuộc xâm lược của Nga vào Ukraine.
Căng thẳng thương mại gia tăng sẽ dẫn đến thiệt hại kinh tế không chỉ cho Trung Quốc và Mỹ mà còn cho toàn châu Á, do khu vực này hội nhập sâu vào chuỗi cung ứng toàn cầu và có mức độ tiếp xúc thương mại đáng kể với cả hai nước. Hậu quả kinh tế của sự phân mảnh gia tăng có thể là đáng kể.
Trong một kịch bản phân mảnh nghiêm trọng, khi thế giới bị chia thành hai khối dựa trên lập trường của các quốc gia đối với cuộc chiến của Nga ở Ukraine, GDP ở châu Á có thể giảm từ 3 đến 4 điểm % do thương mại giảm. Nhật Bản và Hàn Quốc, là hai nước có khối lượng xuất khẩu lớn sang Trung Quốc, sẽ bị ảnh hưởng. [Các thành viên Hiệp hội các quốc gia Đông Nam Á] như Việt Nam và Campuchia cũng có thể chịu tác động mạnh mẽ.
PV: Ông nghĩ việc Nga và Ukraine chiến tranh sẽ ảnh hưởng đến các nền kinh tế châu Á như thế nào?
Ông Srinivasan: Chiến tranh đã ảnh hưởng đến nền kinh tế toàn cầu, bao gồm cả châu Á, thông qua hai kênh chính.
Đầu tiên, tất nhiên là cuộc khủng hoảng về chi phí sinh hoạt, bắt nguồn từ việc giá lương thực và năng lượng tăng mạnh. Lạm phát cao dẫn đến có khả năng ảnh hưởng đến nhu cầu trong nước. Thứ hai là thông qua các điều khoản thương mại, đã ảnh hưởng đến các quốc gia ở châu Á theo những cách khác nhau. Một số nhà xuất khẩu hàng hóa trong khu vực [chẳng hạn như Indonesia và Malaysia] được hưởng lợi từ các điều khoản thương mại được cải thiện. Các quốc gia phụ thuộc nhiều vào nhập khẩu, chẳng hạn như Ấn Độ, đã chứng kiến tác động tiêu cực mạnh mẽ đến các điều khoản thương mại do giá cả hàng hóa tăng cao.
Khi chiến tranh tiếp diễn, nguy cơ chia cắt địa kinh tế ngày càng trở nên rõ ràng. Do châu Á đã được hưởng lợi đáng kể từ quá trình toàn cầu hóa và tự do hóa thương mại nên khu vực này sẽ bị ảnh hưởng nhiều hơn do tình trạng phân mảnh gia tăng trong trung và dài hạn.
PV: Đánh giá của bạn về tình trạng mở cửa trở lại hiện tại của Trung Quốc và những tác động kinh tế đối với Trung Quốc và đối với châu Á?
Ông Srinivasan: Tháng 12 năm ngoái, Trung Quốc đã mở cửa nền kinh tế và dỡ bỏ mọi hạn chế đi lại. Sau khi chiến lược zero-COVID đột ngột bị từ bỏ, khả năng lưu chuyển đã khởi sắc trở lại và mức tiêu thụ bắt đầu phục hồi. Chúng tôi đã điều chỉnh dự báo tăng trưởng của Trung Quốc trong năm 2023 lên 5,2% từ mức 4,4% của tháng 10 năm ngoái và hiện chúng tôi dự báo là 4,5% vào năm 2024.
Dự đoán của chúng tôi chỉ ra rằng tốc độ tăng trưởng của Trung Quốc tăng 1 điểm phần trăm sẽ dẫn đến tốc độ tăng trưởng của các nước châu Á khác tăng 0,3 điểm phần trăm trong trung hạn. Chúng ta cũng phải nhớ rằng 50% thương mại ở châu Á là trong khu vực. Tăng trưởng mạnh ở Trung Quốc dẫn đến hiệu ứng lan tỏa tích cực cho phần còn lại của khu vực.
Chúng tôi cũng kỳ vọng tăng trưởng của Trung Quốc lần này chủ yếu dựa vào tiêu dùng, thay vì dựa vào đầu tư như trước đây. Các quốc gia xuất khẩu thành phẩm và hàng tiêu dùng lâu bền sang Trung Quốc sẽ được hưởng lợi nhiều nhất. Campuchia, Việt Nam và Nhật Bản, những quốc gia tiếp xúc nhiều với du lịch Trung Quốc, cũng có khả năng được hưởng lợi.
Tuy nhiên, chúng tôi đã điều chỉnh giảm dự báo tăng trưởng trung hạn của chúng tôi đối với Trung Quốc xuống dưới 4% do tiến độ yếu trong việc áp dụng cải cách cơ cấu. Điều này có ý nghĩa đối với châu Á, nơi động lực tăng trưởng trong trung hạn sẽ phụ thuộc vào mức độ Trung Quốc thực hiện các cải cách để thúc đẩy tăng trưởng dài hạn, và cả việc liệu các nền kinh tế lớn khác như Ấn Độ có thể tiếp tục tăng trưởng với tốc độ nhanh như những năm gần đây hay không. .
PV: Ông đánh giá thế nào về nền kinh tế Nhật Bản? Theo World Economic Outlook, dự báo tăng trưởng của Nhật Bản vào năm 2023 là 1,3%, một sự điều chỉnh giảm đáng chú ý so với các nước phát triển khác. Tại sao lại thế này?
Ông Srinivasan: COVID-19 đã có tác động đáng kể đến nền kinh tế Nhật Bản. Hiện nay, sự phục hồi kinh tế đang diễn ra, được hỗ trợ bởi các cải tiến chuỗi cung ứng và mở cửa lại biên giới. Ngoài ra, cả chính sách tiền tệ và tài khóa tiếp tục hỗ trợ nền kinh tế Nhật Bản. Mặc dù tốc độ tăng trưởng điều chỉnh xuống 1,3% một phần phản ánh kết quả tăng trưởng yếu hơn và nhu cầu bên ngoài nước bao gồm cả chu kỳ công nghệ toàn cầu, chúng tôi kỳ vọng nền kinh tế sẽ tích cực hơn trong nửa cuối năm nay.
Lạm phát ở Nhật Bản đã tăng tốc trong những tháng gần đây và có cả rủi ro tăng và giảm giá. Các cuộc đàm phán tiền lương của công ty dường như đã dẫn đến việc tăng lương nhiều hơn một chút so với trước đây, gây ra rủi ro lạm phát. Tuy nhiên, lịch sử lạm phát thấp trong vài thập kỷ qua cho thấy rủi ro giảm giá.
PV: Ông có kỳ vọng gì đối với Thống đốc mới của Ngân hàng Trung ương Nhật Bản, Kazuo Ueda?
Ông Srinivasan: Chúng tôi đồng ý rằng Ngân hàng Trung ương Nhật Bản nên duy trì chính sách hỗ trợ, với lãi suất chính sách ngắn hạn không thay đổi, cho đến khi đạt được mục tiêu lạm phát 2% một cách bền vững. Với khả năng gia tăng rủi ro lạm phát, sự thay đổi của BOJ trong hướng dẫn kỳ hạn,…, việc loại bỏ xu hướng giảm xung quanh lãi suất trong tương lai, là một bước đi đúng hướng. Với lạm phát cơ bản tiếp tục mở rộng và tăng tốc [như được thể hiện gần đây nhất trong dữ liệu lạm phát tháng 4 của Tokyo], được hỗ trợ bởi đà tăng lương mạnh mẽ và sự gia tăng du lịch, BOJ nên hành động ưu tiên và cho phép linh hoạt hơn trong lãi suất dài hạn, phù hợp với các khuyến nghị trong báo cáo gần đây của nhân viên chúng tôi được công bố vào cuối tháng 3, để tránh những thay đổi lớn và đột ngột sau này.
Tôi gặp ông Ueda lần đầu tiên tại cuộc họp mùa xuân của IMF. Chúng tôi sẽ tiếp tục theo dõi chặt chẽ sự phát triển chính sách và thông tin liên lạc của BOJ, nhưng tôi tin rằng BOJ và IMF có sự đồng thuận rộng rãi về cách họ nhìn nhận nền kinh tế và các vấn đề chính sách.
PV: Nhật Bản nên làm gì để tăng tốc độ tăng trưởng kinh tế tiềm năng?
Ông Srinivasan: Với một xã hội già hóa, những nỗ lực tăng cường sự tham gia của phụ nữ và toàn bộ dân số vào lực lượng lao động vẫn rất cần thiết. Điều này còn có tiềm năng đáng kể để tăng năng suất và tăng trưởng thông qua đầu tư vào đổi mới và số hóa. Về mặt này, cái gọi là chủ nghĩa tư bản mới của Thủ tướng Fumio Kishida có nhiều hứa hẹn.
Hơn nữa, phát triển một lực lượng lao động có thể đáp ứng nhu cầu toàn cầu mới là rất quan trọng. Nhật Bản có lịch sử xuất sắc trong việc tăng cường và giáo dục lực lượng lao động của mình. Những nỗ lực liên tục để đạt được mục tiêu này có thể giúp đảm bảo lực lượng lao động của Nhật Bản sẵn sàng đóng góp đáng kể cho nền kinh tế toàn cầu trong tương lai.
Nguồn: Nikkei Asia
Từ khóa: Trung Quốc, Nhật Bản, lạm phát, kinh tế châu Á.
Các tin khác
- Tăng cường hợp tác nông nghiệp Trung Quốc-ASEAN vì cuộc sống mới tốt đẹp hơn - 12/05/2023
- Dữ liệu và trí tuệ nhân tạo có thể thúc đẩy tương lai canh tác bền vững của châu Á như thế nào? - 12/05/2023
- Chính sách rõ ràng sẽ thúc đẩy tăng trưởng xanh và bền vững - 12/05/2023
- Trung Quốc nỗ lực tăng ảnh hưởng với châu Âu - 12/05/2023
- Các nhà đầu tư Hàn Quốc lánh xa Trung Quốc, tiếp cận Ấn Độ - 12/05/2023