Cuộc chiến chống lạm phát đang bắt đầu có kết quả, nhưng các ngân hàng trung ương vẫn phải tiếp tục nỗ lực
Nền kinh tế toàn cầu dự kiến sẽ chậm lại trong năm nay, trước khi hồi phục vào năm tới. Theo tiền lệ, tăng trưởng sẽ vẫn yếu khi cuộc chiến chống lạm phát và cuộc chiến của Nga ở Ukraine đè nặng lên chuỗi cung ứng.
Bất chấp những “làn gió ngược” này, triển vọng tăng trưởng ít ảm đạm hơn so với dự báo hồi tháng 10 của chúng tôi, thậm chí tăng trưởng chạm đáy và lạm phát giảm.
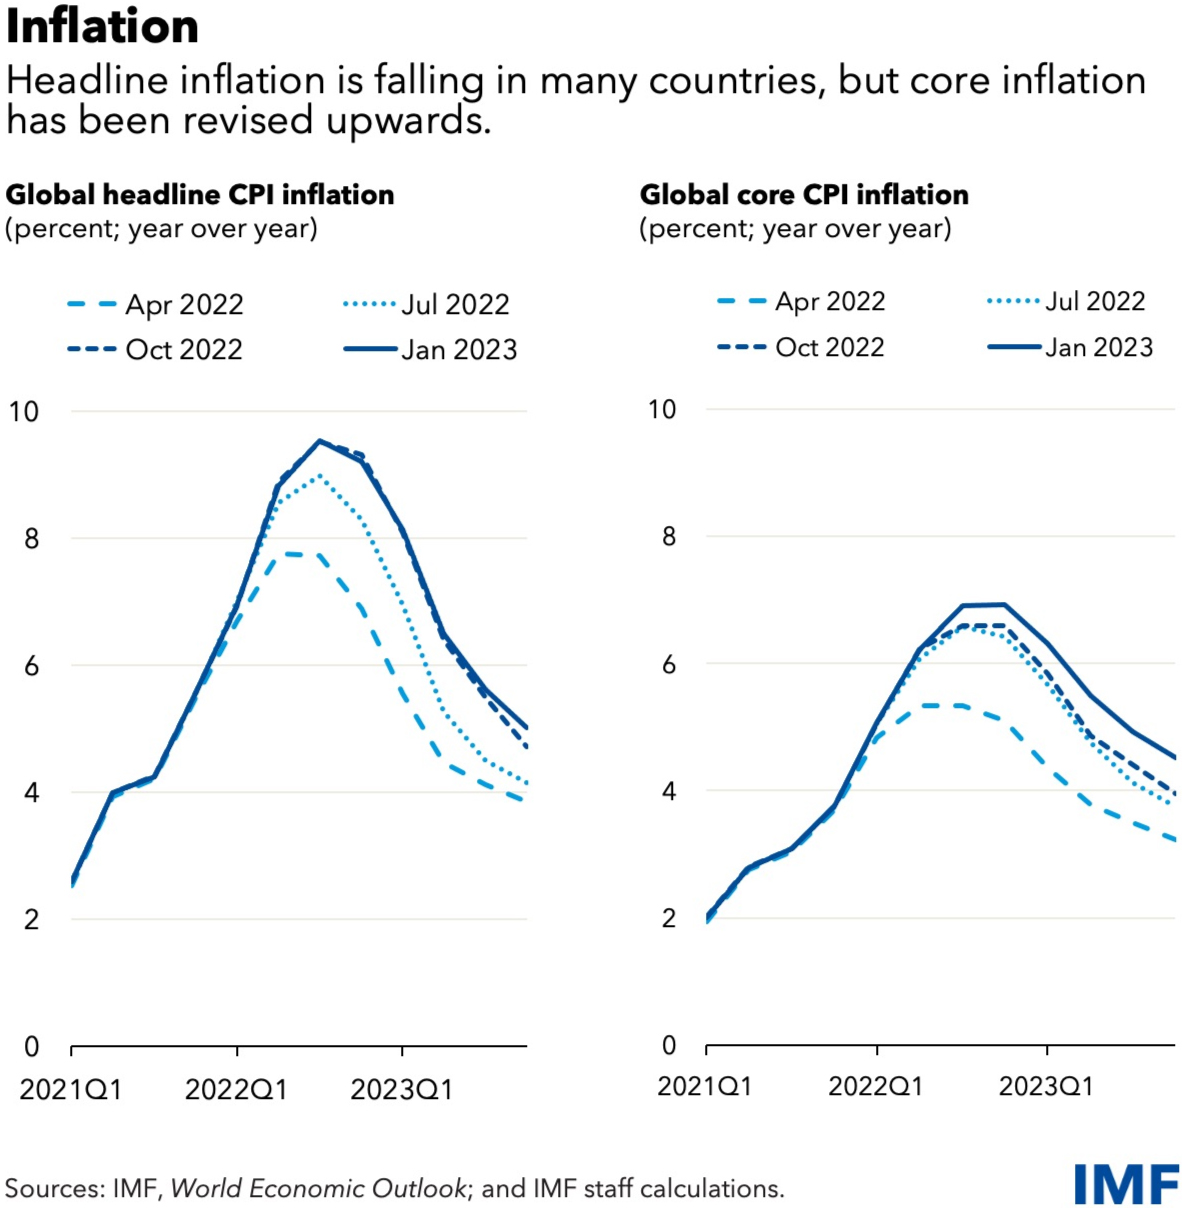
Khả năng phục hồi của nền kinh tế đáng ngạc nhiên trong quý 3 năm 2022, nhờ thị trường lao động mạnh mẽ, tiêu dùng hộ gia đình và đầu tư kinh doanh mạnh mẽ, và khả năng thích ứng tốt hơn mong đợi đối với cuộc khủng hoảng năng lượng ở châu Âu. Nhờ các biện pháp khắc phục, lạm phát cũng cải thiện, hiện đang giảm ở hầu hết các quốc gia - ngay cả khi chỉ số lạm phát cơ bản, loại trừ giá năng lượng và lương thực dễ biến động hơn, vẫn chưa đạt đỉnh ở nhiều quốc gia.
Ở những nơi khác, việc Trung Quốc đột ngột mở cửa trở lại mở đường cho sự phục hồi nhanh chóng. Và các điều kiện tài chính toàn cầu đã được cải thiện khi áp lực lạm phát bắt đầu giảm bớt. Điều này, cùng với sự suy yếu của đồng đô la Mỹ từ mức cao nhất trong tháng 11, đã cung cấp một số giải pháp cứu trợ cho các thị trường mới nổi và các quốc gia đang phát triển.
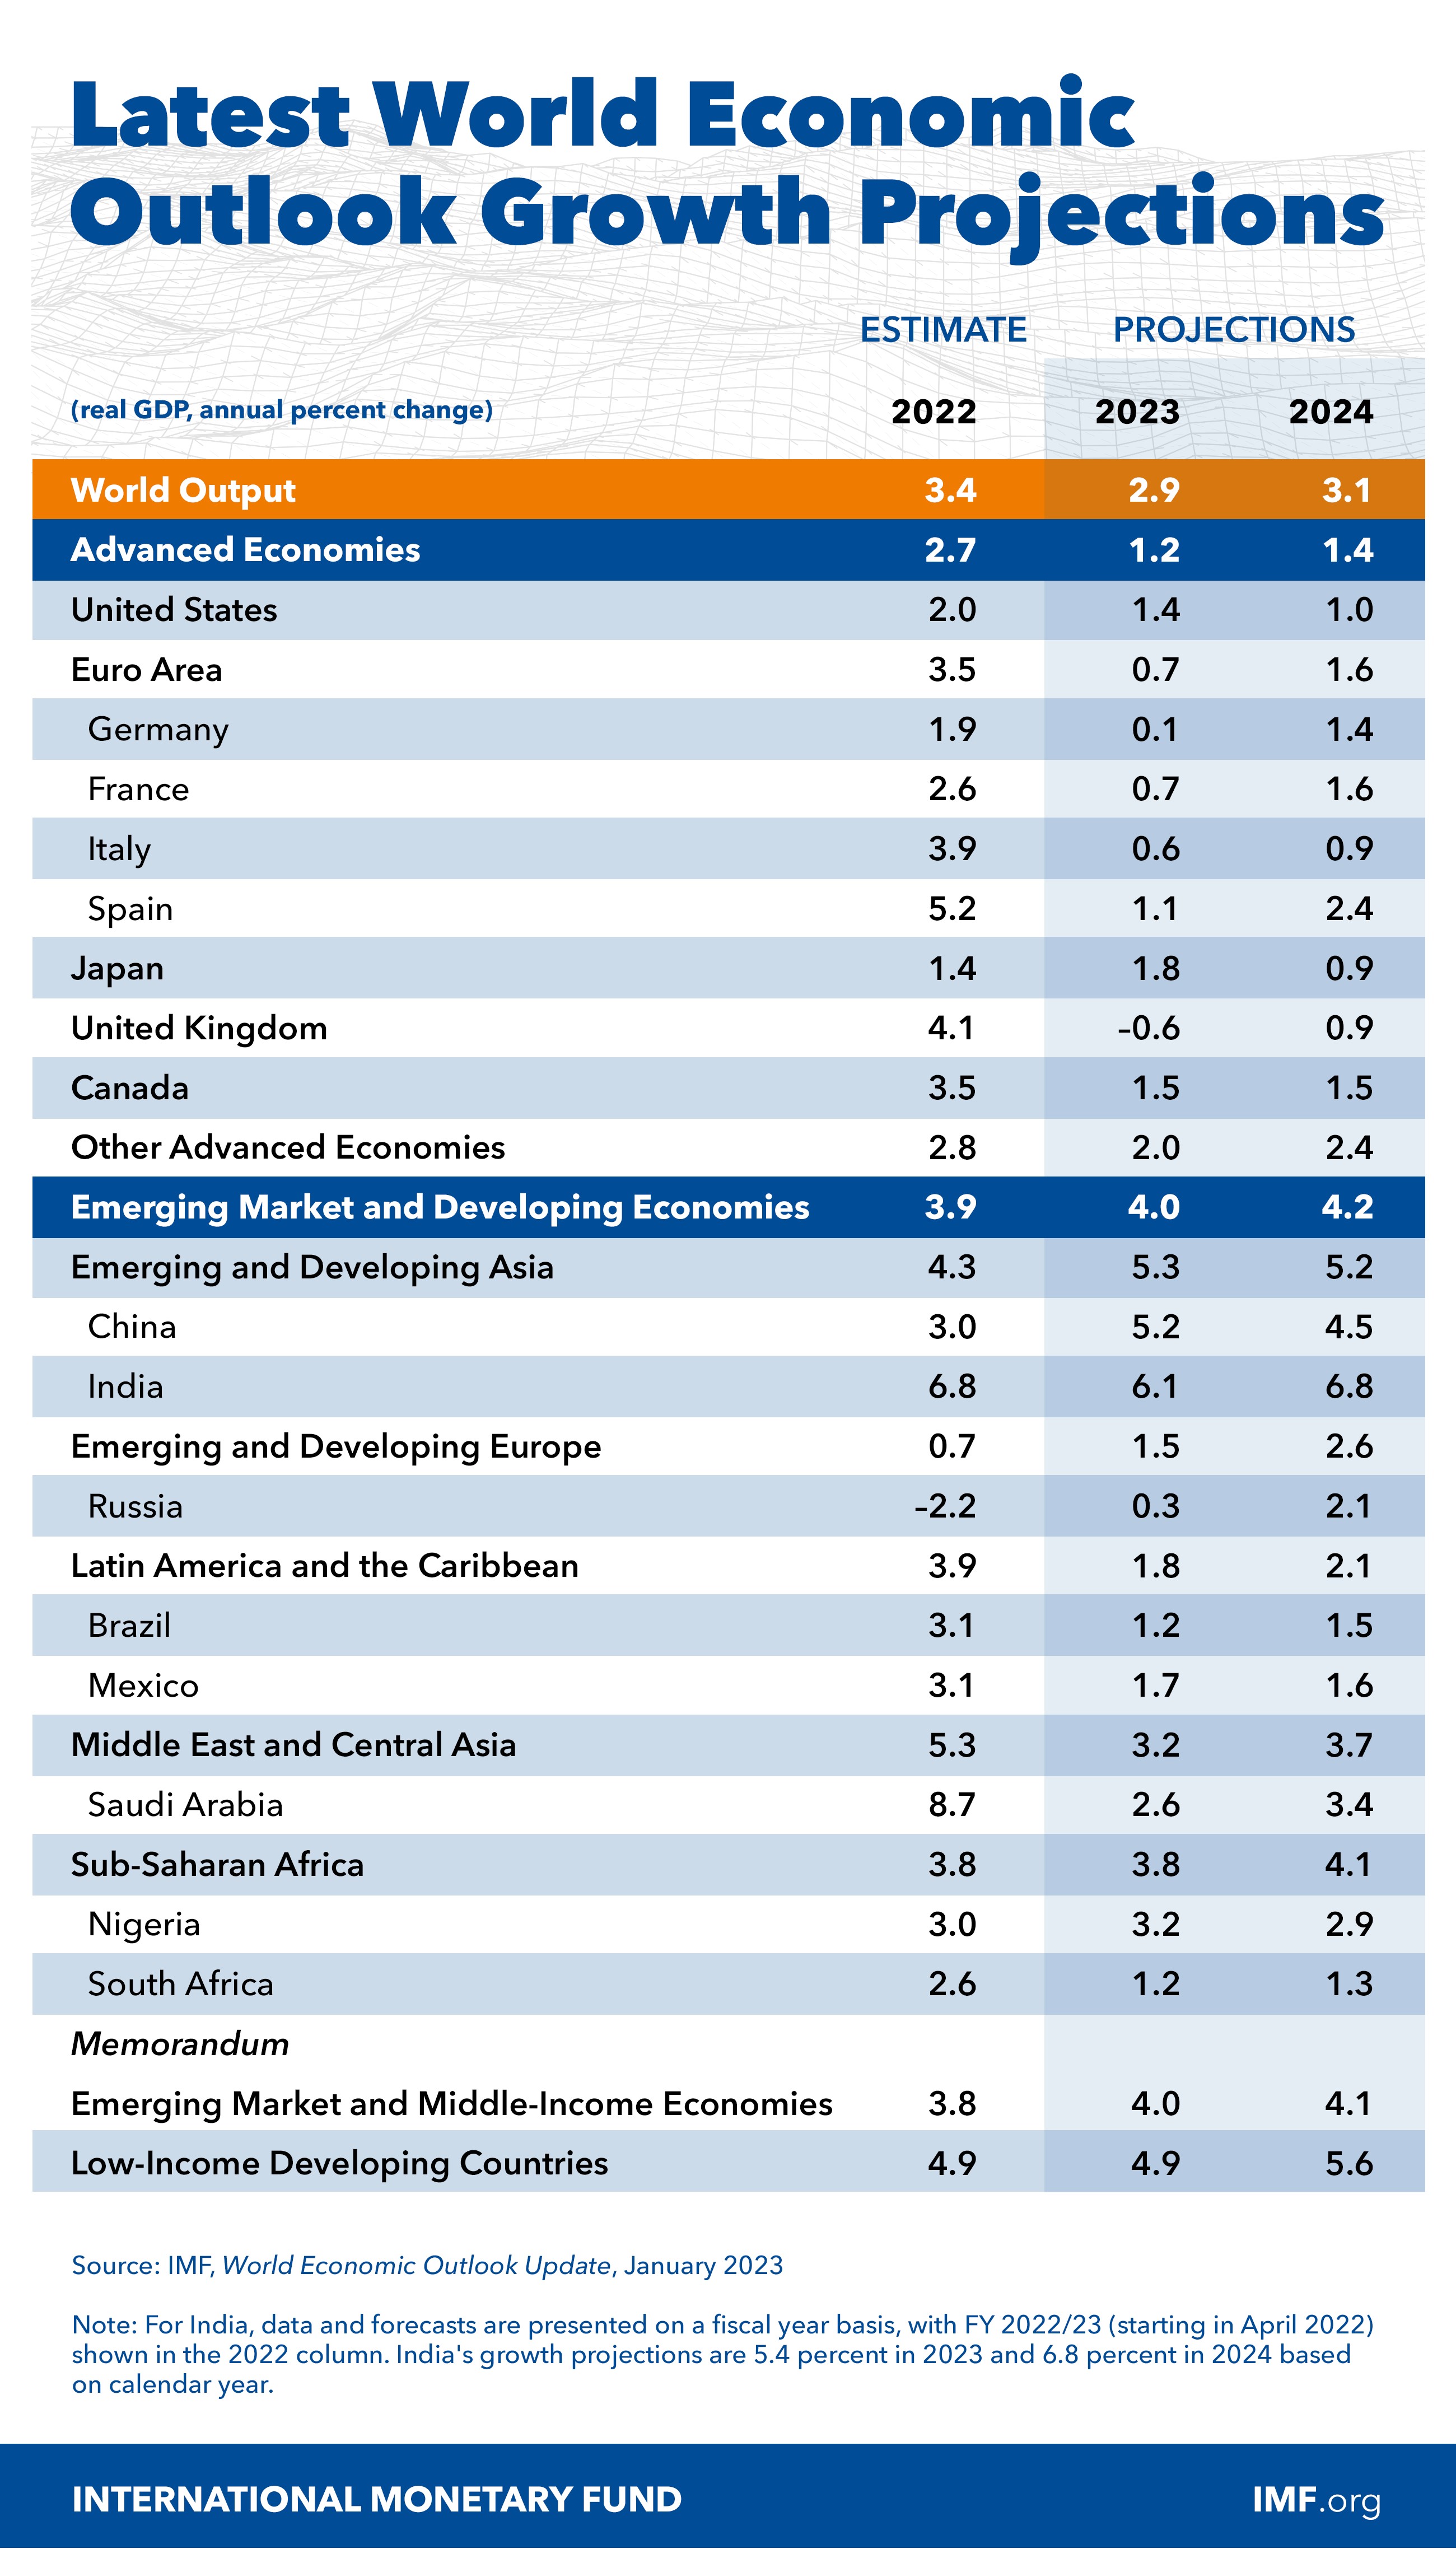
Theo đó, chúng tôi đã tăng nhẹ dự báo tăng trưởng cho năm 2022 và 2023. Tăng trưởng toàn cầu sẽ chậm lại từ 3,4% năm 2022 xuống 2,9% năm 2023, sau đó phục hồi lên 3,1% năm 2024.
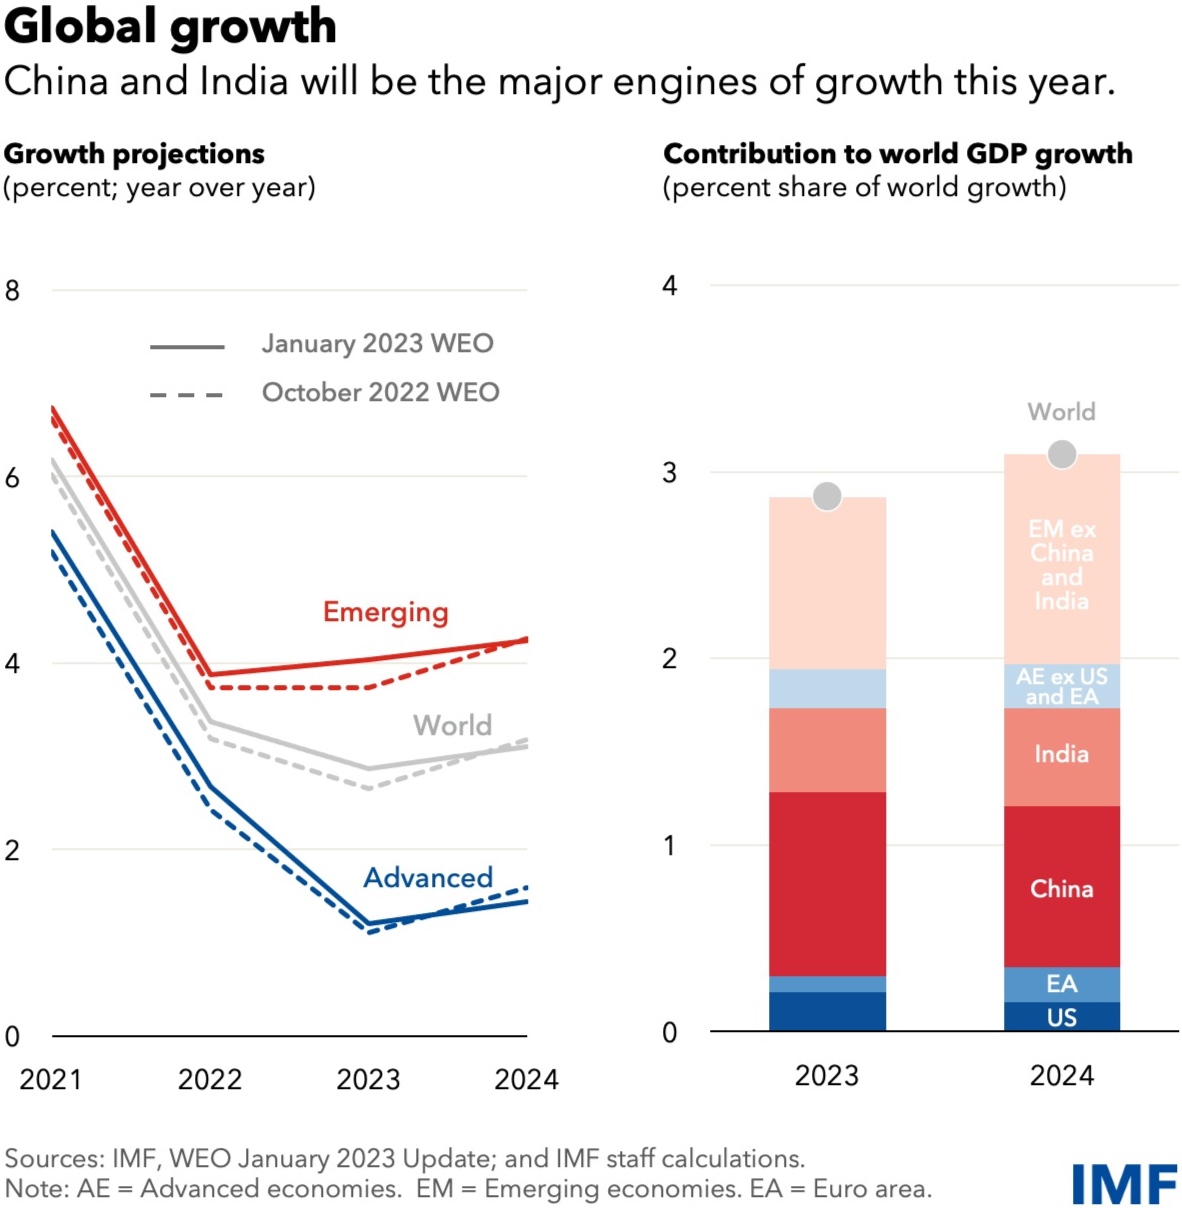
Đối với các nền kinh tế tiên tiến, sự suy giảm sẽ rõ rệt hơn, với mức giảm từ 2,7% năm 2022 xuống 1,2% và 1,4% trong năm 2023 và 2024. Chín trong số 10 nền kinh tế tiên tiến có khả năng sẽ giảm tốc.
Tăng trưởng của Mỹ sẽ chậm lại còn 1,4% vào năm 2023 khi Cục Dự trữ Liên bang tăng lãi suất ảnh hưởng đến nền kinh tế Mỹ.Khu vực đồng Euro đang gặp nhiều thách thức hơn bất chấp những dấu hiệu về khả năng phục hồi trước cuộc khủng hoảng năng lượng, thời tiết mùa đông ôn hòa và các chính sách hỗ trợ tài chính hào phóng. Việc Ngân hàng Trung ương Châu Âu thắt chặt chính sách tiền tệ và cú sốc lạm phát toàn cầu - do giá năng lượng nhập khẩu tăng lên - chúng tôi dự đoán mức tăng trưởng sẽ chạm đáy ở mức 0,7% trong năm nay.
Các thị trường mới nổi và các quốc gia đang phát triển đã chạm đáy, với mức tăng trưởng dự kiến sẽ tăng khiêm tốn lên 4% và 4,2% trong năm nay và năm tới.
Sự bùng phát và các biện pháp hạn chế Covid-19 ở Trung Quốc đã làm suy giảm hoạt động thương mại năm 2022. Với các nền kinh tế hiện đã mở cửa trở lại, chúng tôi nhận thấy tốc độ tăng trưởng sẽ phục hồi lên 5,2% trong năm nay.
Ấn Độ vẫn là một điểm sáng giữa lo ngại suy thoái toàn cầu. Cùng với Trung Quốc, quốc gia này sẽ chiếm một nửa tăng trưởng toàn cầu trong năm nay, so với chỉ 1/10 của Mỹ và khu vực đồng Euro cộng lại. Lạm phát toàn cầu dự kiến sẽ giảm trong năm 2023 nhưng thậm chí đến năm 2024, lạm phát cơ bản và lạm phát trung bình hàng năm dự kiến vẫn sẽ cao hơn mức trước đại dịch ở hơn 80% quốc gia.
Triển vọng tăng trưởng vẫn phải đối mặt với nhiều thách thức, ngay cả khi các rủi ro bất lợi đã giảm bớt kể từ tháng 10 năm 2022 và một số yếu tố tích cực đã đạt được.
Các thách thức:
- Sự phục hồi của Trung Quốc có thể bị đình trệ trong bối cảnh nền kinh tế bị gián đoạn nhiều hơn dự kiến do làn sóng lây nhiễm Covid-19 tại thời điểm hiện tại và sau này hoặc sự suy giảm mạnh hơn dự kiến trong lĩnh vực bất động sản.
- Lạm phát có thể tiếp tục ở mức cao trong bối cảnh thị trường lao động tiếp tục thắt chặt và áp lực tiền lương ngày càng tăng, đòi hỏi các chính sách tiền tệ chặt chẽ hơn và dẫn đến giảm tốc mạnh hơn.
- Xung đột leo thang ở Ukraine vẫn là mối đe dọa lớn đối với sự ổn định toàn cầu, có thể gây bất ổn đối với thị trường năng lượng hoặc thực phẩm và hơn thế nữa.
- Việc đột ngột định giá lại trên thị trường tài chính, chẳng hạn như để đối phó với những bất lợi về lạm phát, có thể thắt chặt các điều kiện tài chính, đặc biệt là ở các nền kinh tế đang phát triển và thị trường mới nổi.
Mặt khác:
- Bảng cân đối kế toán cho thấy tỉ lệ vay hộ gia đình tăng cao, cùng với thị trường lao động chặt chẽ và tăng trưởng tiền lương bền vững có thể giúp duy trì nhu cầu của cá nhân, mặc dù có khả năng làm phức tạp hơn cuộc chiến chống lạm phát.
- Giảm bớt tắc nghẽn chuỗi cung ứng và thị trường lao động hạ nhiệt do tỷ lệ tuyển dụng giảm có thể khiến tăng trưởng chậm lại, đòi hỏi thắt chặt tiền tệ ít hơn.
Ưu tiên chính sách
Lạm phát giảm là tín hiệu tích cực, nhưng trận chiến còn kéo dài lâu. Chính sách tiền tệ đã bắt đầu có tác dụng, với sự chậm lại trong việc xây dựng nhà ở tại nhiều quốc gia. Tuy nhiên, lãi suất điều chỉnh theo lạm phát vẫn ở mức thấp hoặc thậm chí âm ở khu vực đồng euro và các nền kinh tế khác, đồng thời có sự không chắc chắn về cả tốc độ và hiệu quả của việc thắt chặt tiền tệ ở nhiều quốc gia.
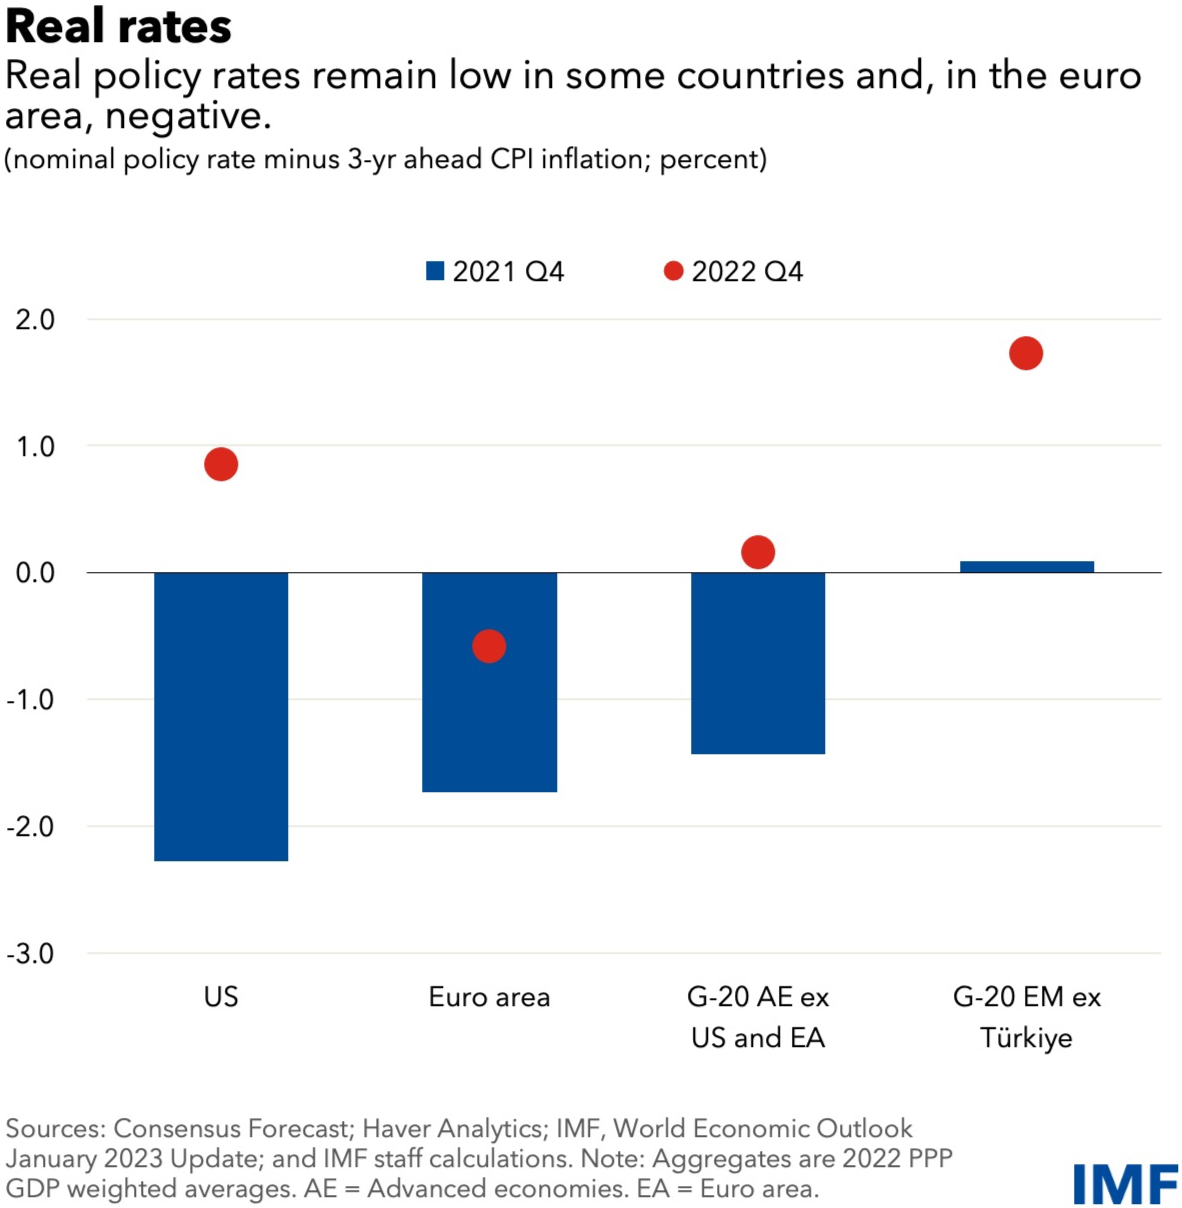
Khi áp lực lạm phát vẫn còn quá cao, các ngân hàng trung ương cần tăng lãi suất thực tế cao hơn lãi suất trung lập và giữ chúng ở đó cho đến khi chỉ số lạm phát cơ bản giảm xuống rõ rệt. Việc nới lỏng lãi suất quá sớm có nguy cơ hủy hoại tất cả những mục tiêu đã đạt được cho đến nay.
Thị trường tài chính vẫn còn mong manh, đặc biệt là khi các ngân hàng trung ương áp dụng chính sách chưa từng có trước đây là thu hẹp bảng cân đối kế toán của họ. Điều quan trọng là phải giám sát các rủi ro và giải quyết các lỗ hổng, đặc biệt là trong lĩnh vực nhà ở hoặc trong lĩnh vực tài chính phi ngân hàng ít được quản lý. Các nền kinh tế thị trường mới nổi nên để đồng tiền của họ điều chỉnh càng nhiều càng tốt để đáp ứng với các điều kiện tiền tệ toàn cầu thắt chặt hơn. Khi thích hợp, các biện pháp can thiệp ngoại hối hoặc dòng vốn có thể giúp xoa dịu sự biến động quá mức hoặc không liên quan đến các nguyên tắc kinh tế cơ bản.
Nhiều quốc gia đã ứng phó với cuộc khủng hoảng chi phí sinh hoạt bằng cách hỗ trợ người dân và doanh nghiệp bằng các chính sách rộng rãi và không phải chỉ vì mục tiêu giảm bớt tác động của cú sốc. Nhiều biện pháp cho thấy sự tốn kém và không hiệu quả. Thay vào đó, các quốc gia nên áp dụng các biện pháp có mục tiêu nhằm tiết kiệm không gian tài khóa, cho phép giá năng lượng cao để giảm nhu cầu năng lượng và tránh kích thích nền kinh tế quá mức.
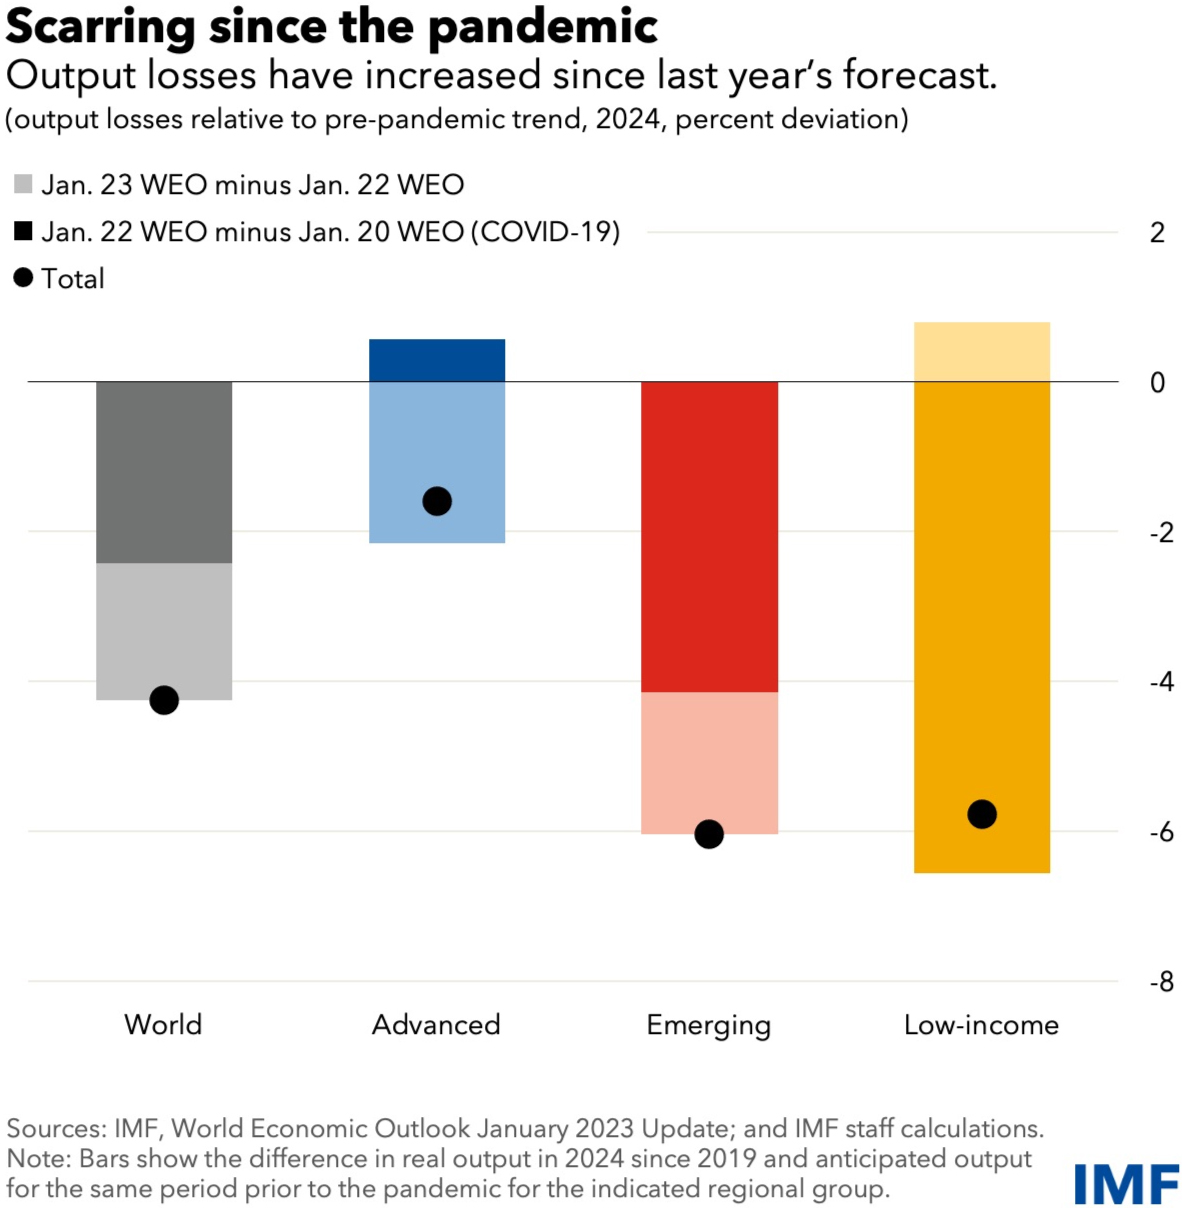
Các chính sách trọng cung cũng có vai trò nhất định. Chúng có thể giúp loại bỏ các hạn chế tăng trưởng dài hạn, cải thiện khả năng phục hồi, giảm bớt áp lực về giá và thúc đẩy quá trình chuyển đổi xanh. Những điều này sẽ giúp giảm bớt tổn thất sản lượng tích lũy kể từ khi bắt đầu đại dịch, đặc biệt là ở các nền kinh tế mới nổi và các khu vực có thu nhập thấp.
Cuối cùng, sự phân mảnh địa kinh tế đang gia tăng. Chúng ta phải củng cố sự hợp tác đa phương, đặc biệt là trong các lĩnh vực cơ bản có lợi ích chung như thương mại quốc tế, mở rộng mạng lưới an toàn tài chính toàn cầu, bảo vệ sức khỏe cộng đồng và biến đổi khí hậu.
Khoảng thời gian này, triển vọng kinh tế toàn cầu không xấu đi. Đó là tin tốt, nhưng chưa đủ. Con đường trở lại phục hồi hoàn toàn, với tăng trưởng bền vững, giá cả ổn định và tiến bộ cho tất cả chỉ mới bắt đầu.
Nguồn: IMF
Từ khóa: tăng trưởng; toàn cầu; chậm; lạm phát; phục hồi; Trung Quốc.
Các tin khác
- Kinh tế tuần hoàn - xu thế không thể đảo ngược - 14/02/2023
- Thương hiệu quốc gia 430 tỉ USD: Còn nhiều việc phải làm - 14/02/2023
- Điểm danh những 'cạm bẫy' đang bủa vây nền kinh tế Trung Quốc - 14/02/2023
- Bị gạt khỏi chuỗi cung ứng công nghệ, Trung Quốc tụt hậu về bán dẫn trong 3-5 năm tới - 14/02/2023
- Tăng trưởng toàn cầu chậm, tạo áp lực lên Việt Nam - 13/02/2023