Nền kinh tế toàn cầu đã có một năm tồi tệ, nhưng mọi thứ có thể trở nên tồi tệ hơn nữa.
Lịch sử cho thấy các đợt tăng lãi suất tốc độ cao của Cục Dự trữ Liên bang có thể khiến Mỹ rơi vào suy thoái vào năm 2023. Giá khí đốt tự nhiên leo thang cũng gây ra những cú sốc tương tự đối với châu Âu. Ảnh hưởng kép từ chính sách “zero – Covid”và sự sụp đỗ của bất động sản có nguy cơ khiến nền kinh tế Trung Quốc gần như đi vào bế tắc.
Theo Bloomberg Economics dự đoán trong một kịch bản cực kỳ xấu là tất cả các yếu tố đó xảy ra cùng một lúc. Điều đó có thể xóa sạch khoảng 5.000 tỷ USD tổng thu nhập toàn cầu, so với các dự báo lạc quan hơn vào đầu năm nay.
Thực tế là một triển vọng ảm đạm đến mức khó tin như vậy cho thấy rằng nền kinh tế thế giới đang gặp thách thức vô cùng lớn và có rất nhiều bằng chứng về điều đó diễn ra trong năm 2022.
Tiền giá rẻ (cheap money), nhu cầu tăng cao từ Trung Quốc và xung đột địa chính trị thấp — những thành phần quan trọng mang lại nhiều sự tăng trưởng và duy trì mức giá ổn định trong nhiều thập kỷ. Nhưng tất cả điều này đã biến mất, khiến lạm phát ở mức cao nhất trong nhiều thập kỷ và sự tổn thất trên thị trường tài chính dẫn đến khủng hoảng kinh tế toàn cầu lên hàng nghìn tỷ đồng.
Có những dấu hiệu tích cực bất ngờ có thể ngăn chặn sự suy thoái vào năm tới. Fed có thể thực hiện cú hạ cánh “mềm” về lãi suất cùng với thị trường lao động vẫn ổn định chứng tỏ sự phục hồi. Thời tiết ấm áp có thể giúp châu Âu thoát khỏi suy thoái kinh tế. Trung Quốc có khả năng ngừng áp dụng lệnh phong tỏa sớm. Một số khả năng đó đã xảy ra vào tuần trước, khi thị trường tăng điểm do lạm phát cảu Hoa Kỳ thấp hơn dự kiến và các dấu hiệu về việc Trung Quốc xoay trục khỏi chính sách zero-covid.
Và ngay cả khi những kỳ vọng đó được chứng minh là sai, các nhà đầu những người dự đoán được đỉnh của lãi suất và đáy của sự tăng trưởng có khả năng đánh cược vào sự phục hồi sắp tới. Tuy nhiên, sau nhiều năm bị ảnh hưởng tiêu cực bởi bệnh dịch, chiến tranh và khan hiếm tài nguyên, thật khó để lạc quan.
Dưới đây là hướng dẫn về những rủi ro kinh tế lớn nhất trong năm tới.
Tỷ lệ tăng lãi suất vẫn không có dấu hiệu dừng
Lãi suất chuẩn của Fed chắc chắn đạt mức 5% vào đầu năm 2023, tăng từ mức 0% vào đầu năm nay. Việc thắt chặt tiền tệ mạnh mẽ nhất trong nhiều thập kỷ đã và đang gây tổn hại cho nền kinh tế Mỹ và thế giới. Còn nhiều khó khăn sẽ xảy ra.
Do chi phí đi vay cao hơn đang gây cản trở đối với các ngành nhạy cảm với lãi suất, ví dụ như ngành bất động sản đến ngành sản xuất ô tô. Bloomberg economics dự báo một cuộc suy thoái ở Hoa Kỳ có khả năng xảy ra vào nửa cuối năm 2023 và hơn 2 triệu người Mỹ có thể sẽ mất việc làm.
Mọi thứ có thể trở nên tốt hơn thế nếu lạm phát biến mất một cách nhanh chóng và bí ẩn cũng như khi nó xuất hiện. Nhưng có nhiều khả năng lạm phát sẽ trở nên tồi tệ hơn. Đại dịch đã khiến thị trường lao động rơi vào tình trạng hỗn loạn, làm tăng tỷ lệ thất nghiệp tự nhiên - mức độ thất nghiệp cần thiết để kiểm soát lạm phát - lên cao hơn so với những năm gần đây.
Nếu lạm phát trở nên tồi tệ hơn vẫn tiếp diễn ở Hoa Kỳ và Chủ tịch Jerome Powell nói rằng khi đó Fed có thể phải tăng lãi suất lên tới 6%, đẩy nền kinh tế lớn nhất thế giới vào một cuộc suy thoái dài hơn và sâu hơn.
Rủi ro ngày càng lan rộng trên toàn thế giới, vì hầu hết các quốc gia đều có chung vấn đề lạm phát như Hoa Kỳ và các ngân hàng trung ương đang thực hiện cùng một giải pháp để khắc phục vấn đề đó. Và các nền kinh tế đang cố gắng vượt qua xu hướng này không thể không để lại tổn thất. Điển hình là Nhật Bản đã mắc kẹt với lãi suất âm, đã phải trả giá đắt trên thị trường tiền tệ, với việc đồng yên mất hơn 15% giá trị đồng đô la.
Rủi ro nợ đang trở lại
Miễn là tốc độ tăng trưởng cao hơn chi phí đi vay, nợ công sẽ trở nên rẻ. Chính phủ tăng tỷ lệ vay nợ. Cụ thể, tổng nợ của Nhóm G7 – các nền kinh tế phát triển đã tăng lên 128% GDP trong năm nay, từ mức 81% trong năm 2007.
Giờ đây, việc các nền kinh tế đang chậm lại và lãi suất tăng lên, thì tình thế đang thay đổi - tỷ lệ nợ sắp đến hạn. Do đó, một số nền kinh tế lớn có thể rơi vào quỹ đạo nợ không bền vững trừ khi họ thực hiện những điều chỉnh tài khóa khó khăn.
Chi phí trả nợ các nhà đầu tư Ý dự kiến sẽ tăng lên 7% GDP vào năm 2030, từ mức 3% vào năm 2019. Ý có thể sẽ không vỡ nợ. Nhưng để tránh hậu quả đó phải có giải pháp khắc phục ở cấp độ châu Âu, thường đây là một tiến trình khá khó khăn.
Thị trường trái phiếu của Vương quốc Anh đã nỗ lực thoát khỏi bờ vực sau khi bị bán tháo mạnh do quyết định thực hiện chính sách tài khóa của cựu Thủ tướng Liz Truss. Tuy nhiên, việc thu hẹp khoảng cách về tài chính công và duy trì uy tín với các nhà đầu tư đòi hỏi một giai đoạn “thắt lưng buộc bụng” về ngân sách.
Mặc dù, diễn biến của Hoa Kỳ không hoàn toàn giống vậy nhưng cuộc tranh luận về trần nợ sắp diễn ra - được khuếch đại bởi lợi ích giữa nhiệm kỳ của Đảng Cộng hòa - sẽ khiến thị trường tập trung.
Thống đốc ngân hàng trung ương Haruhiko Kuroda người đề xuất Chiến lược lãi suất thấp của Nhật Bản, sẽ kết thúc nhiệm kỳ vào tháng Tư. Người kế nhiệm của ông phải đối mặt với một lựa chọn khó khăn: tiếp tục với đồng tiền rẻ, có nguy cơ sụp đổ tiền tệ hơn nữa, hoặc đi theo Fed và gây bất ổn cho một trong những nợ lớn nhất thế giới.
Ở một số thị trường mới nổi, tình thế tiến thoái lưỡng nan còn gay gắt hơn. Sri Lanka, Lebanon và Zambia với thất bại lịch sử trong việc thanh toán. Hiện tại, ít nhất, vấn đề đã dường như đã được giải quyết.
Mô hình của Bloomberg Economics cho thấy rủi ro vỡ nợ sắp xảy ra tập trung ở các nền kinh tế nhỏ chỉ chiếm 3% GDP toàn cầu, với các nước đang phát triển lớn hơn có khả năng thoát khỏi khủng hoảng nợ.
Thổ Nhĩ Kỳ có thể là một ngoại lệ. Một cuộc bầu cử vào tháng 6 có thể sẽ khiến Tổng thống Recep Tayyip Erdogan theo đuổi các chính sách thậm chí còn phi chính thống hơn để thúc đẩy tăng trưởng, với đồng lira - phải trả giá.
Nhà ở dự đoán bị tổn thất
Dòng tiên bị thắt chặt đồng nghĩa với việc thị trường nhà ở trên toàn thế giới đang trong thời kỳ khủng hoảng. Các quốc gia như Canada và New Zealand — được xếp hạng trong số các thị trường nhà ở sôi động nhất dựa trên các số liệu như tỷ lệ giá trên thu nhập — được dự đoán bị tác động hàng đầu.
Hoa Kỳ không đứng đầu bảng xếp hạng rủi ro, nhưng cũng không còn xa nữa. Theo ước tính của Bloomberg Economics, giá cả trên toàn quốc sẽ giảm 15% để đưa các khoản thanh toán thế chấp phù hợp với thu nhập hộ gia đình.
Vấn đề của Trung Quốc là vấn đề của mọi người
Đối với Trung Quốc, trường hợp là việc mở cửa lại nền kinh tế sau Covid Zero - đã bắt đầu vào tháng 3 - sẽ bù đắp cho tổn thất liên tục từ bất động sản, với hiệu ứng ròng là tăng trưởng mạnh hơn một chút. Bloomberg econom dự báo tăng trưởng của Trung Quốc đạt 5,7% cho năm 2023.
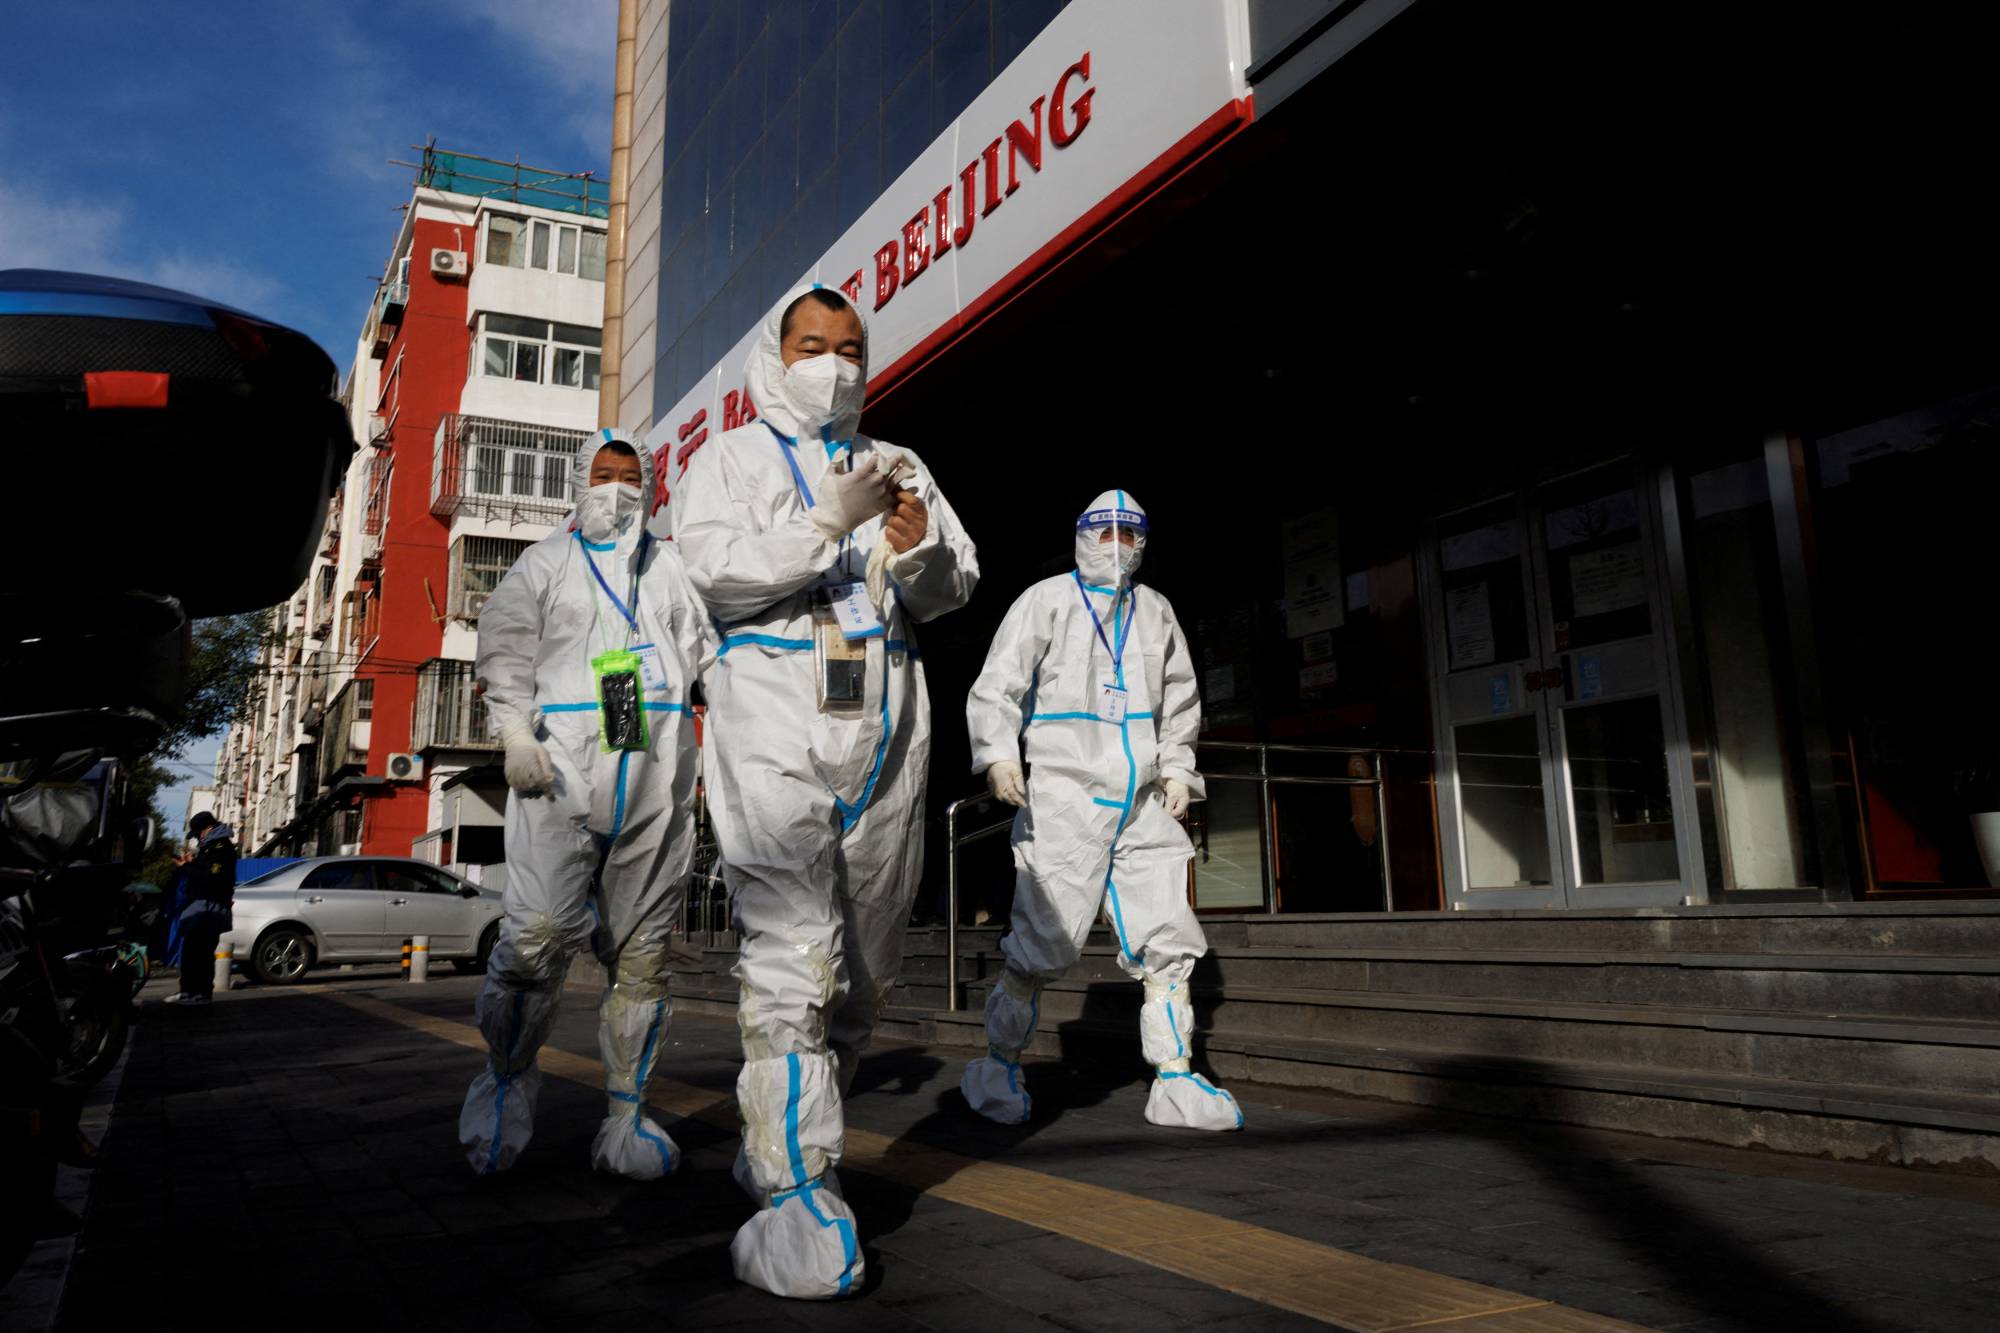
Tuy nhiên, khi nào — và bằng cách nào — chính phủ sẽ chấm dứt chính sách Zero–Covid vẫn chưa rõ ràng. Các dự đoán của Bloomberg Economics cho thấy hoạt động xây dựng bất động sản phải giảm 25% để phù hợp với nguồn cung bị thu hẹp.
Hơn nữa, việc các quan chức kinh tế hàng đầu của Trung Quốc sắp nghỉ hưu, nước này sẽ rơi vào tình trạng thiếu đội ngũ thiếu kinh nghiệm chống khủng hoảng.
Thất bại trên cả hai mặt trận này có thể khiến tốc độ tăng trưởng của Trung Quốc giảm xuống còn 2,2%. Nếu bất động sản rơi vào khủng hoảng tài chính, thậm chí tỷ lệ đó sẽ nằm ngoài tầm kiểm soát.
Một sự chậm lại quá nhanh sẽ gây chấn động khắp thế giới. Khủng hoảng lớn nhất sẽ giáng xuống các nước láng giềng châu Á của Trung Quốc, từ Hàn Quốc đến Việt Nam và các nhà sản xuất hàng hóa lớn như Australia và Brazil.
Châu Âu thắt chặt năng lượng
Mảnh ghép cuối cùng của bài toán rủi ro toàn cầu là sự phân cực của thế giới thành các phe đối địch nhau, vốn đã và đang khiến châu Âu phải trả giá đắt.
Hỗ trợ cho Ukraine sau cuộc xâm lược của Nga đã khiến lục địa này rơi vào tình trạng thiếu khí đốt tự nhiên và giá điện tăng vọt. Theo kịch bản dự đoán của Bloomberg Economics là chi phí năng lượng cao và việc Ngân hàng Trung ương châu Âu tăng lãi suất sẽ đẩy khối này vào suy thoái, với GDP giảm 0,1% vào năm 2023.
Với một chút may mắn (thời tiết tốt) và quản trị tốt (các chính sách đưa khí đốt khan hiếm đến đúng nơi), châu Âu có thể tránh được suy thoái. Nếu không có cả hai yếu tố, nền kinh tế có thể rơi vào tình trạng suy thoái tương đương cùng với cuộc khủng hoảng tài chính toàn cầu.
Dầu thô đã giảm từ mức cao nhất do chiến tranh là gần 130 đô la/thùng trong nửa đầu năm nay. Một số sự kết hợp giữa các biện pháp trừng phạt mới đối với Nga, phục hồi nhu cầu ở Trung Quốc và việc cắt giảm nguồn cung từ OPEC có thể đẩy giá dầu này tăng trở lại vào năm tới, mở ra một mặt trận khác trong cuộc khủng hoảng năng lượng - ở châu Âu và hơn thế nữa – sẽ góp phần làm tăng lạm phát.
Mối quan hệ toàn cầu đang bị rạn nứt
Bế tắc với Nga khiến châu Âu thiếu năng lượng chỉ là một ví dụ về rạn nứt địa chính trị. Quan hệ giữa Mỹ và Trung Quốc cũng tiếp tục xấu đi.
Tổng thống Joe Biden đã giữ nguyên các mức thuế do người tiền nhiệm Donald Trump áp đặt, và tiến thêm một bước với lệnh cấm bán chất bán dẫn tiên tiến - khiến sự phát triển công nghệ của nước này bị đóng băng. .
Mối quan hệ thương mại rạn nứt là lực cản làm chậm tăng trưởng ở cả hai nước, trong đó Trung Quốc phải chịu tổn thất lớn nhất.
Đài Loan là điểm nóng – ngầm có thể biến thành “ngọn lửa” bất ngờ. Sự cân bằng mong manh từng gìn giữ hòa bình trên eo biển giờ đây dường như đang bị phá vỡ, cùng với sự tin tưởng giữa Washington và Bắc Kinh – phần lớn là do sức mạnh chính trị và kinh tế ngày càng tăng của Trung Quốc.
Hậu quả của một bước đi sai lầm có thể rất nghiêm trọng. Giả sử Hoa Kỳ chơi quá tay với một bước tiến tới việc công nhận nền độc lập của Đài Loan. Trung Quốc đáp trả bằng việc phong tỏa hòn đảo, có thể Hoa Kỳ và các đồng minh áp đặt hàng loạt lệnh trừng phạt.
Ngay cả khi tránh được xung đột, vai trò trung tâm của Đài Loan trong việc sản xuất chất bán dẫn — và vai trò trung tâm của Trung Quốc trong việc sản xuất mọi thứ — đồng nghĩa với việc chuỗi cung ứng gặp khó khăn hơn.
May mắn thay, xung đột quân sự vẫn là xác suất thấp. Và đối với một số quốc gia, sự rạn nứt ngày càng tăng giữa Trung Quốc và Hoa Kỳ là một cơ hội. Việc Apple quyết định bắt đầu sản xuất iPhone 14 tại Ấn Độ là một dấu hiệu cho thấy các tập đoàn đang phòng ngừa rủi ro địa chính trị. Các nước như Việt Nam và Mexico sẽ được hưởng lợi.
Những thứ khác cũng có thể sai - hoặc đúng
Tất nhiên, có những rủi ro nêu trên có thể là không hoàn toàn đúng với bất kỳ nhóm nào.
Một biến thể mới, nguy hiểm hơn của Covid-19 sẽ là một đòn giáng mạnh. Lũ lụt gần đây ở Pakistan - ảnh hưởng đến 33 triệu người và đẩy nền kinh tế vào tình trạng suy thoái nghiêm trọng - cho thấy tác động của các hiện tượng thời tiết cực đoan dự kiến sẽ trở nên thường xuyên hơn khi nhiệt độ toàn cầu tăng lên.
Tuy nhiên vẫn có những tiềm năng khác, ít nhất là đối với tài sản tài chính mà các nhà đầu tư mong đợi. Nếu các nhà đầu tư có thể phân biệt được đỉnh lãi suất của Fed và đáy của tăng trưởng Trung Quốc, họ có thể thúc đẩy các đợt phục hồi của thị trường bằng cách đặt cược vào một tương lai tươi sáng hơn - ngay cả khi hiện tại có vẻ ảm đạm.
Mà điều này có thể sẽ xảy ra vào năm tới.
Nguồn: The Japan Times
Từ khóa: Khủng hoảng kinh tế, năm 2023, Rủi ro tiềm ẩn