Dick Roche viết: Các khía cạnh không được chú ý trong thỏa thuận cải cách thuế toàn cầu sẽ được xem xét kỹ lưỡng hơn trong các nghị viện tại các nước EU và trong Nghị viện châu Âu, kỳ vọng có thể nhận được một số phản hồi.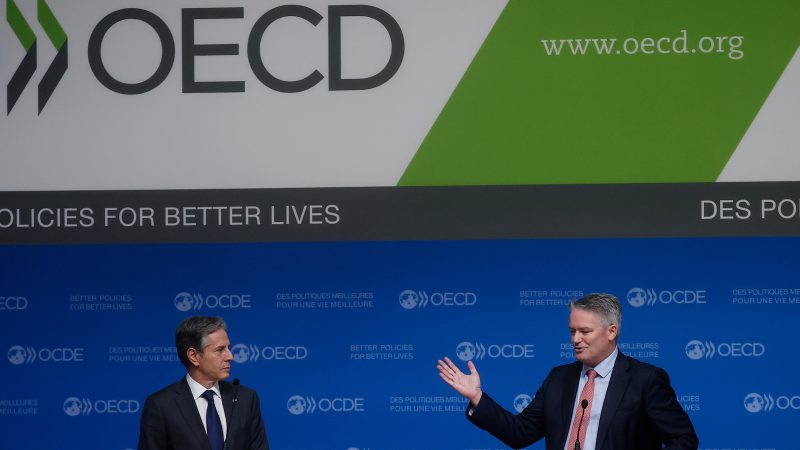
Dick Roche là một cựu chính trị gia Fianna Fáil. Dick Roche là Bộ trưởng Ngoại giao về các vấn đề châu Âu, vào thời điểm Ireland tiến hành hai cuộc trưng cầu dân ý về Hiệp ước Lisbon của Liên minh châu Âu vào năm 2008 và 2009.
Chặng đường dài hướng đến cải cách cơ chế thuế toàn cầu hiện đang bước vào giai đoạn cuối cùng hôm thứ Sáu (8/10). Hiện tại, Hoa Kỳ, với những bước tiến lớn từ tháng 4 năm nay đang dẫn đầu trong tiến trình thay đổi hệ thống thuế. Ngay sau Hoa Kỳ trên bảng xếp hạng là Ireland. Trong khi đó, Liên minh châu Âu đang bị bỏ lại sau trong quá trình này.
Tại Washington, dự thảo thỏa thuận được coi là một thắng lợi của Hoa Kỳ.
Hoa Kỳ có lý do để ủng hộ quan điểm của mình vì chính quyền Biden đã kiên quyết chỉ đạo cácphương hướng trong quá trình đàm phán.
Hoa Kỳ đã đưa ra các thảo luận về thỏa thuận thuế toàn cầu vào tháng 4 nhằm hạn chế nghiêm ngặt số lượng các công ty Mỹ bị kiểm soát bởi các thỏa thuận mới, trải rộng mạng lưới thuế ra ngoài lĩnh vực kỹ thuật số, đảm bảo mức thuế tối thiểu toàn cầu, đồng thời ngăn chặn chuyển đổi của châu Âu đối với việc áp thuế dịch vụ kỹ thuật số. Điều này cho thấy Hoa Kỳ đã có một phần thắng lợi trong cuộc đua này.
Hoa Kỳ đã xác định rằng nguyên tắc đánh thuế các công ty đa quốc gia tại nơi họ kinh doanh và tích lũy lợi nhuận, một yếu tố quan trọng trong dự thảo thỏa thuận, sẽ được giới hạn chặt chẽ. Đề xuất quan trọng về vấn đề này là chỉ áp dụng cho các công ty đa quốc gia có doanh thu toàn cầu trên 20 tỷ euro và lợi nhuận trên 10%.
Nếu theo đề xuất này, chỉ một phần nhỏ các công ty lớn nhất thế giới bị kiểm soát. Theo ước tính của OECD, có khoảng 100 công ty sẽ bị ảnh hưởng, trong khi các kết quả ước tính khác cho rằng sẽ có ít nhất 80 công ty và cao nhất là 140 công ty sẽ bị ảnh hưởng.
Tuy nhiên, Hoa Kỳ không quá thành công trong việc thỏa thuận mức thuế tối thiểu. Chính quyền Biden đã mong muốn tỷ lệ mức thuế tối thiểu toàn cầu là 21%, nhưng thỏa thuận cuối cùng chấp thuận tỷ lệ tối thiểu 15%.
Washington cũng có một chiến thắng khó khăn về thuế dịch vụ kỹ thuật số. Thỏa thuận được ký kết vào thứ Sáu yêu cầu “tất cả các bên xóa bỏ tất cả Thuế dịch vụ kỹ thuật số và các biện pháp tương tự có liên quan khác - và cam kết không áp dụng các biện pháp như vậy trong tương lai”.
Giống như Mỹ, Ireland đưa ra các mục tiêu rất cụ thể trong vòng đàm phán.
Ngay từ đầu, Ireland đã ủng hộ các mục tiêu của quá trình BEP. Ireland cam kết đề xuất rằng quyền đánh thuế nên được giao cho các quốc gia nơi các công ty đa quốc gia kinh doanh và thu lợi nhuận. Mặc dù, nước này có thể mất hơn 2 tỷ euro theo các nội dung trọng điểm của thỏa thuận thuế toàn cầu.
Ireland đã kiên quyết phản đối cách diễn đạt được đề xuất về vấn đề tỷ lệ tối thiểu toàn cầu.
Cụ thể, Ireland không chấp nhận đề xuất về mức thuế tối thiểu “ít nhất là 15%”. Ireland cho rằng cách diễn đạt này như đặt cơ cấu thuế của mình vào tầm ngắm của những quốc gia từ lâu đã có “nỗi ám ảnh” về thuế suất của Ireland. Ireland không sẵn sàng cho phép một thỏa thuận không rõ ràng có thể gây ra những nguy cơ trong tương lai đối với chính sách thuế suất doanh nghiệp thấp và ổn định kéo dài hàng thập kỷ của họ.
Một mối quan tâm liên quan là bất kỳ mức thuế tối thiểu đã thỏa thuận nào sẽ không áp dụng cho các doanh nghiệp có doanh thu dưới 750 triệu euro - ngưỡng bắt đầu của mức thuế tối thiểu.
Sự kiên quyết của Ireland đã nhận được phản hồi tốt. Ireland nhận được ba đảm bảo, các từ “ít nhất” sẽ bị loại bỏ, Ireland có thể giữ nguyên mức thuế doanh nghiệp 12,5% đối với các doanh nghiệp dưới ngưỡng 750 triệu euro - mang lại lợi ích cho 99,9% các công ty hoạt động tại Ireland - và quan trọng nhất là Ủy ban EU nhất trí rằng sẽ không tìm cách "vô hiệu hóa" thỏa thuận khi chuyển nó sang luật của EU.
Những đảm bảo này khiến cho việc thỏa thuận không có khả năng làm bất kỳ công ty đa quốc gia nào hiện có trụ sở tại Ireland phải đóng cửa - sẽ không có lợi ích về thuế khi làm như vậy. Cuộc chiến để duy trì mức thuế nhất định luôn được các tập đoàn lớn quan tâm, và đang cân nhắc việc tìm kiếm “một ngôi nhà” cho các địa điểm đầu tư trong tương lai.
EU đã không có một cuộc đua tốt và đã mất vị trí trong quá trình này.
Các thỏa thuận mới sẽ giúp một số quốc gia EU gia tăng thu thuế đáng kể, một số khác cómức thu khiêm tốt và một số quốc gia thành viên sẽ mất doanh thu.
Điều đáng ngạc nhiên, châu Âu đã ký vào các ràng buộc hạn chế mức độ mà dự thảo hiệp định sẽ mang lại những cải cách thực sự trong hệ thống thuế toàn cầu. Các nguyên tắc đã bị thoả hiệp và đạt được rất ít.
Châu Âu cho phép Hoa Kỳ giới hạn việc áp dụng nguyên tắc chủ chốt là các MNE phải trả lợi nhuận tại nơi họ kinh doanh và thu lợi nhuận đến mức mà một phần nhỏ lợi nhuận MNE thu được sẽ được phân bổ ở Châu Âu.
Như đã thảo luận trước đây trong EURACTIV, châu Âu, luôn đi đầu trong cuộc tranh luận về khí hậu, đã đăng ký quyết định bất thường loại trừ các công ty đa quốc gia trong lĩnh vực dầu khí và khai thác khỏi các thỏa thuận cải cách thuế toàn cầu – các công ty thuộc lĩnh vực tác động nghiêm trọng đến môi trường.
Châu Âu cũng đã quyết định loại trừ lĩnh vực ngân hàng khỏi các cải cách thuế, theo một nghiên cứu được công bố vào tháng 7, quyết định này dựkiến sẽ cắt giảm 50% doanh thu theo thỏa thuận.
Như tất cả những lời thổi phồng mà thỏa thuận đã thu hút, những loại trừ và khắc phục này thì hầu hết lợi nhuận của MNE sẽ tiếp tục bị đánh thuế trên cơ sở cư trú của công ty như hiện tại.
Có thể cho rằng Thuế dịch vụ kỹ thuật số mà EU đã đồng ý giảm, có thể mang lại nhiều doanh thu hơn cho các quốc gia thành viên và việc thực hiện nàysẽ giúp cho từng quốc gia có quyền kiểm soát nhiều hơn.
Điều đáng chú ý nhất là các nước thành viên châu Âu đã sẵn sàng từ bỏ các yếu tố quan trọng của quyền thu thuế trong các cuộc thảo luận kín đằng sau của OECD theo cách mà họ không dự định trước khi tiến hành soạn thảo hiệp ước chung.
Các khía cạnh của thỏa thuận phần lớn không được chú ý trong tiến trình của OECD có thể sẽ được xem xét kỹ hơn khi các đề xuất cuối cùng được đưa ra thảo luận tại các quốc hội và Nghị viện châu Âu, nơi kỳ vọng có thể nhận được một số phản hồi.
Có thể mong đợi một sự giám sát chặt chẽ hơn nữa về những gì mà quá trình cuộc đua đã tạo ra khi các quy định được yêu cầu chuyển thành luật, được đưa ra trước Quốc hội Hoa Kỳ nơi có nhiều đảng phái xem xét.
Cuộc đua marathon về cơ chế cải cách thuế vẫn còn một số khó khăn trở ngại cần phải vượt qua trước khi cán đích.
Nguồn: Euractiv
Từ khóa: cải cách thuế toàn cầu, thuế tối thiểu toàn cầu, EU, Hoa Kỳ, Ireland
Các tin khác
- Thuế các-bon là điều mà Aussies sẽ không thể nhượng bộ trong cuộc chiến chống biến đổi khí hậu - 22/10/2021
- Những điều cần biết về Hệ thống đăng ký quốc tế kiểu dáng công nghiệp La-hay - 22/10/2021
- Vì sao Mỹ “tiền hậu bất nhất” về Trung Quốc? - 22/10/2021
- Ba thách thức lớn của kinh tế toàn cầu - 22/10/2021
- Giải pháp hồi phục kinh tế: Biến nguy thành cơ và 'cởi trói' cho DN - 22/10/2021