Bryan Tan Jia Yang và Katrina Navallo đưa ra các khả năng cho thanh toán kỹ thuật số xuyên biên giới giữa ASEAN và Nhật Bản.
ASEAN đang hướng tới một nền kinh tế hội nhập khu vực. Số hóa nền kinh tế của các quốc gia thành viên dự kiến sẽ tăng gấp đôi giá trị thị trường của khu vực từ 1 nghìn tỷ USD lên 2 nghìn tỷ USD vào năm 2030. Các cuộc đàm phán về Hiệp định khung kinh tế kỹ thuật số ASEAN (DEFA) đang được tiến hành. Thỏa thuận này dự kiến điều chỉnh chính sách và tiêu chuẩn, cũng như tạo ra cách tiếp cận dựa trên quy tắc liên quan đến thương mại kỹ thuật số, thương mại điện tử xuyên biên giới, thanh toán kỹ thuật số, nhận dạng và xác thực kỹ thuật số, an ninh mạng, luồng dữ liệu xuyên biên giới, bảo vệ dữ liệu, và di chuyển tài năng.
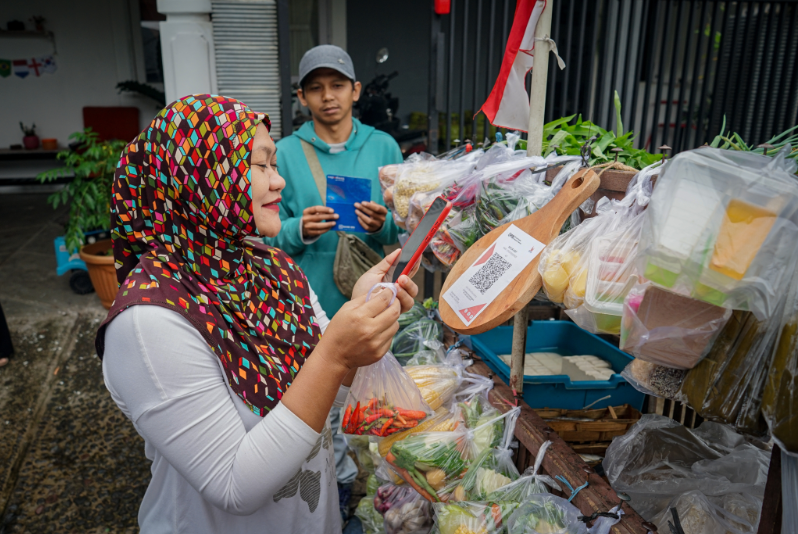
Điều này mang lại cơ hội tăng trưởng tức thời nhờ những cải tiến trong việc thiết lập các liên kết thanh toán xuyên biên giới trong và giữa các nước ASEAN. Các nước ASEAN đã thiết lập kết nối hệ thống thanh toán kỹ thuật số song phương, đã liên kết thành công giữa RapidPay của Thái Lan với PayNow của Singapore, KHQR của Campuchia với QR của Lào, NETS QR của Singapore với QRIS của Indonesia và NETS QR với Duitnow của Malaysia. Một bước tiến đáng chú ý về kết nối đa phương giữa năm nước ASEAN là Biên bản ghi nhớ được ký kết năm 2022 về Kết nối thanh toán khu vực bởi các ngân hàng trung ương của Indonesia, Malaysia, Thái Lan, Singapore và Philippines, cho phép các giao dịch kỹ thuật số xuyên biên giới nhanh hơn, liền mạch và hợp lý hơn. Sáng kiến này có thể mở rộng sang các nước khác trong và ngoài khu vực. Nhật Bản đối tác thương mại lớn thứ tư của ASEAN, Nhật Bản có thể tận dụng hệ thống thanh toán kỹ thuật số xuyên biên giới đang mở rộng của khu vực và hội nhập sâu hơn vào thị trường ASEAN.
Nhật Bản áp dụng thanh toán kỹ thuật số tương đối chậm, với tỷ lệ 36% vào năm 2022, kém xa so với Hàn Quốc và Trung Quốc với tỷ lệ lần lượt là 93,6% và 83% vào năm 2020, các hệ thống thanh toán điện tử đã mở rộng đặc biệt khi nhu cầu giao dịch không tiếp xúc gia tăng trong thời gian đại dịch Covid-19. Các nhà cung cấp dịch vụ thanh toán kỹ thuật số như PayPay, Line Pay và Rakuten Pay ngày càng được sử dụng rộng rãi ở Nhật Bản, trong đó PayPay thống trị thị trường thanh toán mã QR với 45% thị phần, tiếp theo là Rakuten Pay với 17%. Tuy nhiên, theo một nhà phát triển blockchain Nhật Bản, việc thiếu khả năng tương tác là trở ngại lớn nhất trong số các dịch vụ thanh toán kỹ thuật số ở Nhật Bản, trong khi phí thương mại cao ngăn cản sự tham gia của các doanh nghiệp vừa và nhỏ.
ASEAN là một thị trường đang phát triển mang lại nhiều cơ hội cho Nhật Bản. Theo Báo cáo Khảo sát Nhà nước Đông Nam Á năm 2023, Nhật Bản vẫn là điểm đến ưu tiên trong việc lựa chọn kỳ nghỉ của khách du lịch từ các nước ASEAN. Trong số 1.308 người tham gia khảo sát, 27,8% cho biết Nhật Bản là điểm đến yêu thích của họ. Năm 2023, có 25 triệu du khách đến Nhật Bản, trong đó 2,8 triệu đến từ các nước ASEAN, cho thấy khách du lịch từ các nước ASEAN đến Nhật Bản đã tăng trở lại sau đại dịch. Tương tự, khách du lịch Nhật Bản cũng ưa thích đến các quốc gia trong ASEAN, khu vực ước tính đón hơn 2,7 triệu du khách Nhật Bản năm 2023.
Du lịch và thương mại điện tử được hưởng lợi từ các hệ thống thanh toán kỹ thuật số tích hợp và tương tác. Các chuyên gia cũng chỉ ra rằng các doanh nghiệp bán lẻ nhỏ ở cả hai khu vực được hưởng lợi nhiều nhất từ các thỏa thuận thanh toán kỹ thuật số xuyên biên giới do giảm phí liên ngân hàng và chi phí giao dịch thẻ tín dụng. Các giao dịch thương mại điện tử xuyên biên giới giữa Nhật Bản và ASEAN cũng được hưởng lợi từ sự gia tăng thương mại các sản phẩm đặc sản và hàng thủ công.
Ngoài du lịch và thương mại điện tử, công nghệ blockchain được tận dụng để số hóa chuỗi cung ứng trong các ngành sản xuất như ô tô và điện tử, và tạo điều kiện thuận lợi cho hoạt động thương mại lớn hơn giữa các khu vực. Hệ thống thanh toán xuyên biên giới cũng có thể bao gồm các lĩnh vực khác như tài chính tín dụng và đầu tư.
Tuy nhiên, để đạt được mức độ kết nối xuyên biên giới giữa ASEAN và Nhật Bản, sẽ phải đáp ứng nhiều điều kiện. Ở mức cơ bản nhất, là phát triển hạ tầng kỹ thuật số bao gồm nhận dạng kỹ thuật số, xác thực và chấp nhận là rất quan trọng và cần thiết để đảm bảo bảo vệ dữ liệu. Thứ hai, khả năng tương tác và liên kết hạ tầng hệ thống thanh toán là điều cần thiết. Việc hài hòa các tiêu chuẩn kỹ thuật và quy định, như mức độ xác minh danh tính giữa các quốc gia và việc tuân thủ các quy định chống rửa tiền cũng rất quan trọng. Thứ ba, cần phát triển cơ chế giải quyết tranh chấp khu vực mọt cách công bằng với một cơ quan độc lập đại diện cho cả khu vực công và tư nhân. Để làm được điều này, cần có sự hợp tác giữa các bên liên quan từ ASEAN và Nhật Bản để thống nhất về các điều khoản thương mại, cấu trúc quản trị và các khía cạnh kỹ thuật mang lại lợi ích chung cho tất cả các bên.
Hiện tại, các liên kết xuyên biên giới sử dụng tiền kỹ thuật số của ngân hàng trung ương (CBDC) thực hiện thông qua hợp tác song phương, nhưng các kết nối quốc gia đa phương cũng có thể sử dụng blockchains công khai, là nền tảng độc lập có khả năng hợp lý hóa hệ thống thanh toán xuyên biên giới giữa các quốc gia. Để đạt được khả năng tương tác, việc tuân thủ các tiêu chuẩn và thông lệ quốc tế trong hệ thống thanh toán là cần thiết. Nhật Bản và tám quốc gia ASEAN đã áp dụng ISO20022, ngôn ngữ toàn cầu được tiêu chuẩn hóa cho thông điệp tài chính, trong hệ thống thanh toán bán lẻ của họ – ngoại trừ Indonesia và Lào vẫn đang trong giai đoạn lập kế hoạch.
Tuy Nhật Bản đang đi chậm theo hướng này nhưng với những bước phát triển đáng kể bao gồm việc ký Biên bản ghi nhớ hợp tác trong lĩnh vực thanh toán dựa trên mã QR thống nhất với Indonesia (vào tháng 12 năm 2022) và Campuchia (vào tháng 12 năm 2023). Nhật Bản muốn phát triển và mở rộng hơn nữa các mối liên kết ở nước ngoài bằng thanh toán mã QR thống nhất như một phần của sáng kiến hội nhập kỹ thuật số khu vực của ASEAN. Khi ASEAN tiến tới phát triển mã QR ASEAN trong khu vực, điều này mở đường cho việc tích hợp dễ dàng hơn với hệ thống thanh toán của Nhật Bản và các quốc gia khác.
Mặc dù người bán và người tiêu dùng ở các nước ASEAN dễ dàng và thuận tiện khi sử dụng hệ thống thanh toán kỹ thuật số nhưng vẫn cảnh giác với mối đe dọa lừa đảo và gian lận, làm tăng thêm sự ngờ vực vào hệ thống thanh toán kỹ thuật số. Các chuyên gia đã chỉ ra rằng niềm tin là phần quan trọng nhất để áp dụng rộng rãi hệ thống thanh toán kỹ thuật số. Do tỷ lệ lừa đảo trực tuyến ngày càng tăng, các ngân hàng trung ương và tổ chức tài chính phải thắt chặt giám sát và tăng cường bảo vệ người tiêu dùng. Các biện pháp quản lý nhằm bảo vệ dữ liệu, an ninh mạng, chống rửa tiền, chống hàng giả và ngăn chặn tài trợ cho khủng bố sẽ rất quan trọng. Điều quan trọng không kém là kiến thức kỹ thuật số và giáo dục người tiêu dùng về an ninh mạng cũng như việc sử dụng tài chính kỹ thuật số có trách nhiệm, những điều cần thiết để bảo vệ người tiêu dùng và người bán khỏi bị lạm dụng.
Việc thiết lập hệ thống thanh toán xuyên biên giới không phải là điều dễ dàng, nhưng một thỏa thuận thanh toán kỹ thuật số xuyên biên giới giữa ASEAN và Nhật Bản, chắc chắn sẽ mang lại lợi ích chung. Khi các cuộc đàm phán DEFA tiếp tục diễn ra, đã đến lúc phải nhìn xa hơn hiện tại và dự đoán xem các quốc gia trong và ngoài khu vực có thể trở thành một phần của sáng kiến đầy tham vọng này như thế nào. Sau kỷ niệm 50 năm quan hệ ASEAN-Nhật Bản, những bước tiến cụ thể theo hướng này sẽ đánh dấu sự khởi đầu tốt đẹp cho tầm nhìn đồng sáng tạo kinh tế của Nhật Bản đối với khu vực trong 5 thập kỷ tới.
Nguồn: Fulcrum
Từ khóa: ASEAN - Nhật Bản, thanh toán kỹ thuật số, kinh tế kỹ thuật số, hội nhập khu vực
Các tin khác
- Phát triển đô thị xanh - Xu thế tất yếu - 28/02/2024
- Định hình lại chuỗi cung ứng điều toàn cầu - 28/02/2024
- Chấp nhận rủi ro đơn hàng hay chọn hiểu đối tác trước khi ra “biển lớn”? - 28/02/2024
- Giải pháp hỗ trợ tăng trưởng tín dụng và phục hồi kinh tế - 28/02/2024
- Thỏa thuận Xanh châu Âu: Dung hòa hai mục tiêu môi trường và kinh tế - 28/02/2024