Các nền kinh tế trong khu vực ASEAN có thể bổ trợ lẫn nhau bằng cách chuyên môn hóa trong các khâu khác nhau của chuỗi giá trị điện tử.
Theo báo cáo kinh tế vĩ mô 6 tháng của Cơ quan Tiền tệ Singapore (MAS) vào thứ Hai (28/10), các quốc gia ASEAN chủ yếu đã được hưởng lợi từ việc chuyển hướng thương mại sản phẩm điện tử giữa Mỹ và Trung Quốc, thông qua sự gia tăng dòng vốn đầu tư trực tiếp nước ngoài (FDI), giúp nâng cao năng lực sản xuất và xuất khẩu.
Theo đó, xuất khẩu hàng hóa toàn thế giới tiếp tục dao động quanh mức 20 đến 25% GDP toàn cầu từ năm 2018 đến 2023, sau khi cuộc chiến thương mại Mỹ-Trung bùng nổ. Con số này tương tự với giai đoạn trước đó từ năm 2009 đến 2017, nhưng đã xảy ra những thay đổi quan trọng về thành phần.
Thương mại song phương của Mỹ với Trung Quốc đã tiếp tục phân kỳ xa hơn với các đối tác thương mại khác trong những năm gần đây, sau một thời gian ngắn hội tụ trong thời kỳ đại dịch, theo MAS cho biết.
Trong nửa đầu năm 2024, thương mại song phương giữa Mỹ và Trung Quốc giảm 6% so với cùng kỳ năm trước, và giảm khoảng 15% so với năm 2017. Ngược lại, tổng thể thương mại giữa Mỹ và phần còn lại của thế giới đã tăng hơn 40% kể từ năm 2017.
Nhìn vào các nhóm hàng hóa chính, điện tử là yếu tố chính khiến thương mại song phương Mỹ-Trung giảm từ năm 2017 đến nửa đầu năm 2024. MAS cho biết: “Song song với đó, sự chuyển hướng thương mại đến các ‘quốc gia kết nối’ đã gia tăng trong chuỗi giá trị điện tử”.
Cơ quan này nhận định rằng, Trung Quốc đã xuất khẩu nhiều hàng điện tử hơn sang các nước ASEAN như Việt Nam, Thái Lan và Malaysia, cũng như Ấn Độ; và nhập khẩu của Mỹ từ ASEAN và Ấn Độ cũng ghi nhận xu hướng tăng.
Vai trò trung gian
ASEAN và Ấn Độ hiện đang đóng vai trò trung gian, khi các công ty nước ngoài giảm rủi ro và theo đuổi chiến lược "Trung Quốc cộng một", MAS giải thích.
“Sự nổi lên của các nền kinh tế ‘kết nối’ bắt nguồn từ việc nhiều tập đoàn lớn toàn cầu áp dụng chiến lược chuỗi cung ứng kép”, cơ quan này nói tiếp. “Về cơ bản, các công ty này sản xuất tại Trung Quốc cho thị trường nội địa, và ngoài Trung Quốc cho phần còn lại của thế giới”.
Đây là sự chuyển đổi so với cách mà các tập đoàn đa quốc gia trước đây đã đầu tư vào sản xuất tại Trung Quốc, để phục vụ cả thị trường nội địa lẫn toàn cầu.
Đáng chú ý, MAS nhấn mạnh rằng, mặc dù giá trị đầu tư mới công bố trong ngành điện tử toàn cầu đã tăng gấp bốn lần, lên trung bình 200 tỷ USD trong giai đoạn 2021 đến 2023, từ mức của giai đoạn 2015 đến 2020, nhưng giá trị này nhìn chung đã có xu hướng giảm ở Trung Quốc.
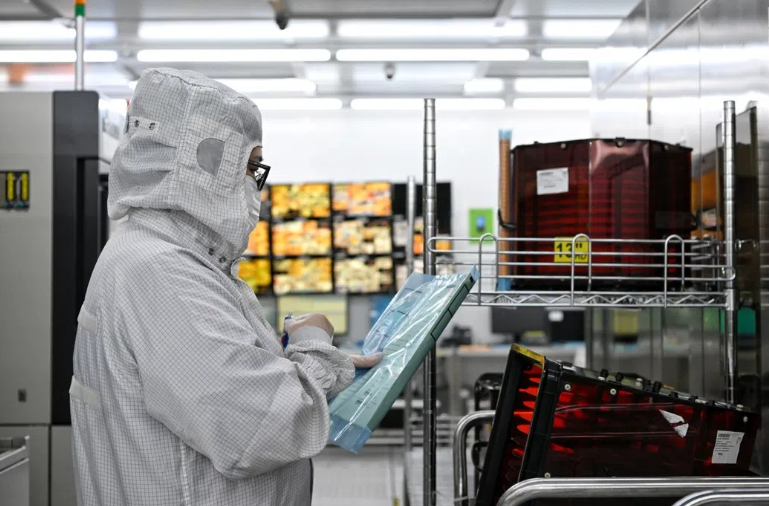
Các nền kinh tế ASEAN và Ấn Độ, ngược lại, đã ghi nhận dòng vốn FDI đáng kể trong những năm gần đây, đặc biệt là trong ngành công nghiệp điện tử. Các công ty quốc tế như Foxconn, Samsung, LG Electronics và Apple đã mở rộng hoạt động, đầu tư lớn hoặc gia tăng sản xuất ở các quốc gia này.
Theo đó, các dòng vốn này đã thúc đẩy năng lực sản xuất của ASEAN và Ấn Độ, góp phần tăng cường xuất khẩu điện tử của họ.
Trong khi đó, Trung Quốc cung cấp các linh kiện điện tử trung gian cho các khu vực này để sản xuất thành sản phẩm cuối cùng. Thị phần của ASEAN và Ấn Độ trong xuất khẩu linh kiện điện tử trung gian của Trung Quốc đã tăng lên trong những năm gần đây, và kết quả là họ đã chiếm được thị phần lớn hơn trong nhập khẩu điện tử cuối cùng của Mỹ, theo MAS.
Cơ quan này bổ sung: “Giữa những tái cấu trúc thương mại này, châu Á vẫn giữ được vai trò trung tâm trong chuỗi giá trị điện tử toàn cầu, với ASEAN đang ngày càng được chú ý”.
Nguồn: Tạp chí điện tử Doanh nghiệp Hội nhập
Từ khóa: chuỗi giá trị, xuất khẩu, ASEAN
Các tin khác
- Vai trò lãnh đạo của Indonesia là chìa khóa định hình khả năng phục hồi kinh tế ASEAN - 25/10/2024
- ASEAN và Canada đặt mục tiêu hoàn tất đàm phán FTA vào năm 2025 - 11/10/2024
- ACFTA 3.0 sẽ thúc đẩy kinh tế số và kinh tế xanh ASEAN - 11/10/2024
- ASEAN-Ấn Độ phát huy hơn nữa thế mạnh, đưa hợp tác kinh tế, thương mại, đầu tư bứt phá - 11/10/2024
- ASEAN - Trung Quốc tăng cường hợp tác kinh tế, thương mại, củng cố chuỗi cung ứng khu vực - 11/10/2024